价值回馈:仍在叙事与基本面之间
作者:FourPillarsFP 来源:X,@FourPillarsFP 翻译:善欧巴,金色财经
核心要点
- 据DefiLlama,83个主流代币中有66个设有把部分收入回馈给持币者的机制,其中76%是在2025年及以后才引入的。机制分为三类:销毁、持有和分配。
- 过去12个月回馈的21.2亿美元中,66%来自销毁,而销毁的76%又集中在Hyperliquid、Tron和Pump.fun。这反映的是收入最高的三个协议选择了销毁,而不是销毁本身的回馈率更高。
- 在市值不低于5000万美元的66个代币中,只有16个的净回馈收益率为正(用回馈减去同期流通量增长)。净回馈收益率取决于流通量增长的规模以及收入是否足以覆盖增发,而不是回馈机制的类型。
- 在39个销毁与持有型代币中,净回馈收益率与一年价格相对BTC变化的斯皮尔曼相关系数为 +0.29,仅为弱正相关。就目前而言,价值回馈只是决定价格的因素之一。
- 价值回馈仍介于叙事与基本面之间。销毁适合持币者,持有适合需要资金增长的协议,以锁仓为条件的分配适合看重长期持币者参与的协议;设计要匹配所处阶段,并清楚传达设计意图,才可能把价值回馈变成基本面。
近期加密市场倾向于关注那些把收入回馈给持币者的协议,例如回购、销毁和手续费分配。Hyperliquid用大部分收入回购原生代币,成为代表性案例,此后把收入回馈给持币者的协议数量快速增长。
在基于DefiLlama数据筛选出的83个主流代币中,有66个已引入把部分收入回馈给持币者的机制,其中76%是在2025年及以后推出的。
本文按价值回馈机制对83个代币分类,并依次考察:回馈的价值集中在哪里、有多少真正沉淀给持币者、以及这些回馈如何反映在价格上。
1. 三种价值回馈方式
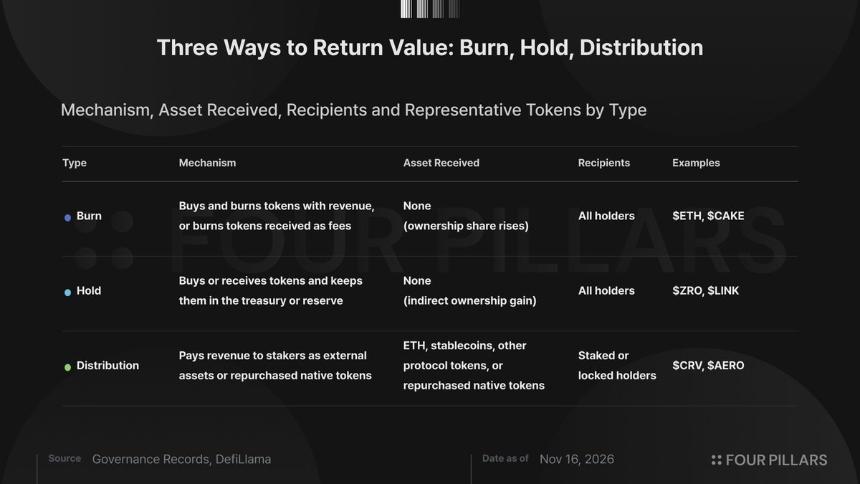
上表按机制、收到的资产和接收方区分三种类型。虽然都在回馈价值,但持币者收到的资产和接收对象因类型而异。
截至2026年11月,共筛选出83个代币,标准是DefiLlama上协议年收入不低于1000万美元,或持币者回馈不低于100万美元。其中66个存在回馈规则。不过,一个代币不一定只有一种价值回馈机制。例如Sky用净盈余回购原生代币并分给质押者,同时也会回购并销毁一部分。
2. 回馈价值集中在三个销毁型协议
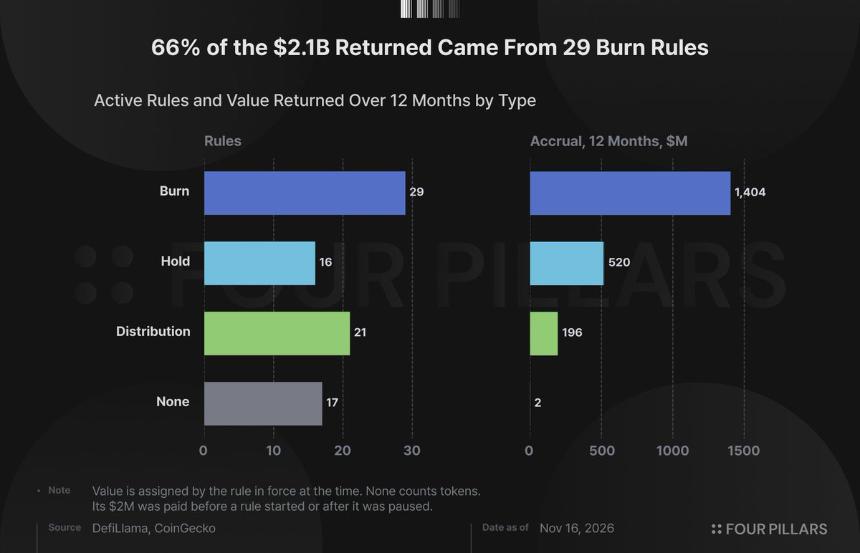
按规则数量计,销毁29个、持有16个、分配21个,但回馈价值集中在销毁。过去12个月回馈的21.2亿美元中,销毁占14.0亿美元,即66%;其中76%来自三个协议:Hyperliquid 6.02亿美元、Tron 3.33亿美元、Pump.fun 1.33亿美元。换句话说,销毁之所以占大头,不是因为回馈率更高,而是因为收入最高的三个协议选择了销毁。
分配型回馈1.96亿美元,远低于销毁和持有。这是因为分配主要由2020至2021年那一代协议采用,包括Curve、Yearn Finance和Convex,而2024年及以后上线的高收入协议大多选择销毁或持有。不过,分配相对市值的回馈率最高,因为这一组多为高派息、小市值的代币,如Curve、Convex和Aerodrome。
分配机制只向已质押或锁仓的持币者支付。不同协议的锁仓率差异很大,在调查的10个协议中,从Yearn Finance的8%到Sky的74%,中位数为50%。实际上,分配型代币回馈的价值通常只覆盖约一半的流通量。
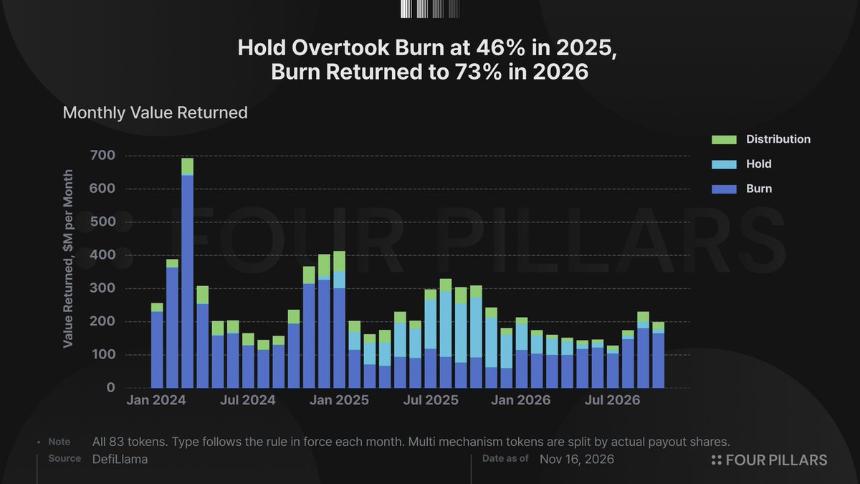
各类型的占比逐年变化明显。2024年销毁占85%,主要由以太坊19.9亿美元的Gas销毁带动。2025年持有以46%对41%超过销毁,得益于Hyperliquid援助基金8.1亿美元的买入。2026年销毁回到73%:Hyperliquid在2025年12月经验证者投票把援助基金持仓计为已销毁,Pump.fun则在2026年4月销毁全部回购代币,随后改为自动销毁净收入50%的规则。仅仅一两个协议的规则变化,就改变了各类回馈价值的构成。
3. 流通量增长比回馈更重要
只看回馈价值,其实只看到了代币价值沉淀的一半。对大多数代币来说,流通量仍在通过团队和投资人的归属解锁、质押奖励和激励发放持续增长,稀释了回馈的效果。要估算真正沉淀给持币者的量,必须把回馈与同期的流通量增长放在一起看。
我用「回馈的代币数量减去同期流通量增量,再除以当前流通量」计算净回馈收益率。样本为83个代币中市值不低于5000万美元的66个;流通量增长包括团队与投资人的全部归属解锁、生态分配、质押奖励和激励发放。
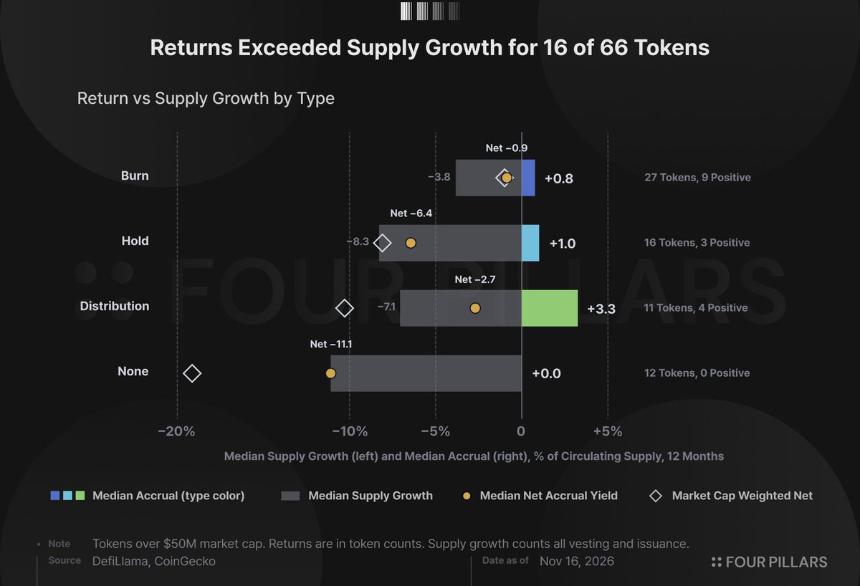
这66个代币中,只有16个净回馈收益率为正。也就是说,即使在这54个有回馈规则的代币中,仍有38个的流通量增长超过了同期回馈的代币数量。类型之间的差异也不大,三类的中位数都落在 −0.9个百分点到 −6.4个百分点之间。按市值加权后差距拉大:销毁 −1.0个百分点、持有 −8.1个百分点、分配 −10.3个百分点。
其中销毁的中位数最高:中位数 −0.9个百分点、市值加权平均 −1.0个百分点,27个代币中有9个净回馈收益率为正,在目前的样本中回馈效率最高。
不过,决定哪些代币净回馈收益率为正的,是流通量增长的规模,而不是机制类型。16个净回馈收益率为正的代币中,有11个过去12个月流通量增长低于2%:要么是刚上线、归属尚未开始(如Pons),要么是归属已经结束(如Uniswap)。Hyperliquid、Pump.fun、PancakeSwap、Convex和Polygon是仅有的五个在流通量增长更高的情况下仍保持正净回馈收益率的代币,它们的共同点是收入超过了流通量增量。
这并不意味着回馈没有意义。归属解锁集中在上线初期,最终会结束;而只要还有收入,回馈就可以持续。因此,回馈更接近于决定「归属结束后长期价值」的指标,而不是决定短期供需的指标。
4. 净回馈收益率只部分反映在价格中
那么,净回馈收益率对代币价格的影响有多大?过去12个月,相对BTC的价格变化中位数:销毁 −7%、持有 −15%、分配 −17%。
不过,即便在23个销毁型代币内部,结果也从Hyperliquid的 +158%到Helium的 −85%,很难把差异直接归因于机制类型。仅用价格比较对分配也不公平:销毁和持有的回馈会沉淀在代币价格里,而分配直接向持币者付钱,回馈的价值不体现在代币价格上。为了做更细致的相关性比较,我把样本限制在市值不低于5000万美元、有一年价格历史的39个销毁与持有型代币。
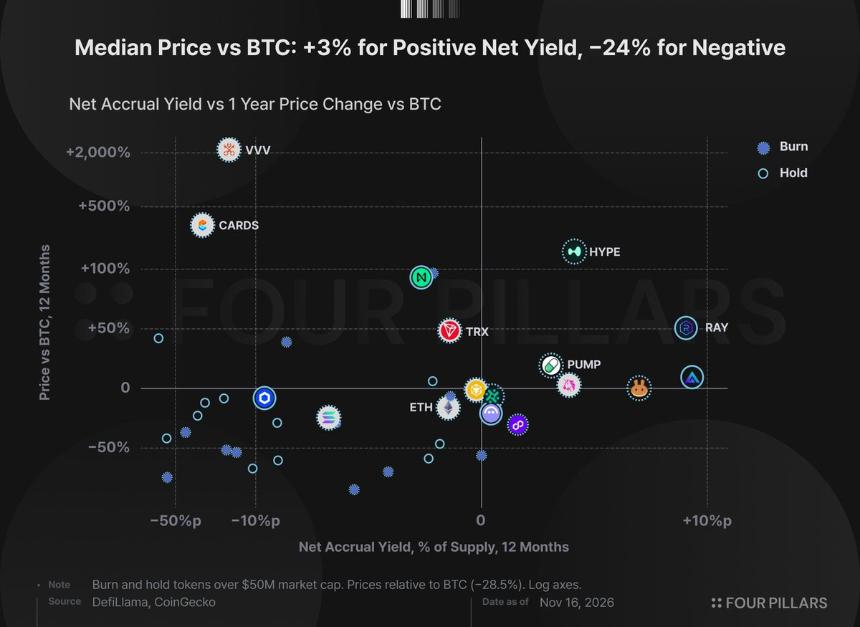
上图横轴为净回馈收益率,纵轴为一年价格相对BTC的变化。右侧9个净回馈收益率为正的代币中,有6个跑赢比特币,9个的中位数为 +3%。回馈超过流通量增长的代币集中在右上方,包括Hyperliquid +158%、Raydium +51%、Pump.fun +19%。
相比之下,左侧30个代币的中位数为 −24%,其中22个跑输比特币。但Venice的 +2177%和Collector Crypt的 +308%,流通量分别增长18%和29%,净回馈收益率深度为负,却是39个代币中涨幅最大的。这类情况说明,与价值回馈无关的业务表现或叙事在推动价格。
上述涨幅均为过去12个月的历史区间数据,不构成对未来收益的预期或投资建议。
这些结果说明,回馈对价格有支撑,但影响有限。正收益率9个代币与负收益率30个代币的中位数相差27个百分点,但个体分布很分散;净回馈收益率与相对BTC价格变化的斯皮尔曼相关系数只有 +0.29,为弱正相关。没有回馈规则的12个代币中位数为 −35%,低于39个代币的 −10%,但这也同时反映了收入规模和上线时间的差异。就目前而言,价值回馈只是推动价格的因素之一。
5. 从叙事走向基本面的条件
价值回馈仍介于叙事与基本面之间,对那些已经走出归属解锁和短期事件影响、进入稳定轨道的项目更有效。在这些机制中,销毁对投资者最直观:回馈直接体现在代币价格上。Hyperliquid的表现也让销毁成为近期主流的价值回馈机制,并被其他协议参照。
不过,考察不同价值回馈机制的意义不止于价格。即便同属回馈价值的机制,对持币者有利和对协议有利也明显不同。
持币者受益于销毁。销毁无条件惠及所有持币者,并按相应数量减少流通量。持有机制下,回购的代币累积在财库中,持币者持股比例的提升幅度相近,但这些代币是否再次卖出或用于其他用途,取决于财库的决策。分配直接支付现金或代币,但只发给锁仓的持币者,而且收到原生代币的人还要承担这些代币的价格风险。
从协议角度看,排序则相反。像Hyperliquid这样把大部分手续费销毁或用于用户的协议,已经有稳固的市场地位和团队持币,可以在不留存收入的情况下运转。但如果一个收入很低、仍需为开发、市场和激励提供资金的协议照搬同样做法,增长所需的资本会迅速耗尽。在这种背景下,持有可能才是协议更偏好的机制:累积的代币可以灵活用于未来开支、激励或应对危机。
分配机制要求用户锁仓,这对协议同样是优势。锁仓的持币者是长期持有者,不能立即卖出;在ve代币经济中,要获得手续费还需要参与治理和激励分配,其利益与协议的长期增长一致。对持币者来说,这限制了随时获得回报;对协议来说,这也是在支付更多激励时,让接收方直接或间接为协议做贡献的机制。
这就是我不认为存在唯一最佳价值回馈机制的原因。销毁适合收入高、已完成增长投入的协议;持有适合收入低、需要增长资本的协议;以锁仓为条件的分配,适合看重长期持币者参与的协议。
关键不是简单追随当下流行的类型,而是设计出匹配协议所处阶段和所追求价值的回馈机制,并把设计意图清楚地传达给用户。我相信,当归属结束后的收入仍在持续、设计意图也被用户理解时,协议建立的价值回馈机制就能成为实质性的基本面,而不只是模糊的叙事。
免责声明
本报告作者可能持有文中讨论的资产或代币,或与之存在经济利益。作者声明,未利用研究或撰写过程中获得的重大非公开信息进行交易。本报告仅供一般信息参考,不构成法律、商业、投资或税务建议,不应作为投资决策的依据,也不应作为会计、法律或税务事项的指引。文中提及具体资产或证券仅为信息目的,不构成投资要约、招揽或推荐。文中观点仅代表作者本人,未必反映其关联机构、组织或个人的立场,观点和分析可能随时更改,恕不另行通知。除各报告单独披露的内容外,Four Pillars可能持有文中部分资产或协议的现有或潜在投资;Four Pillars旗下FP Validated可能已在文中部分网络或协议中作为节点运营,或未来会这样做。