香港金融机构把AI用在了哪些合规环节?
一笔跨境付款触发了制裁合规筛查预警。经办人员要调取付款报文、比对名单上的名称和地址,有时还要查客户档案和历史交易。
如果AI能在授权范围内完成这些查询和比对,经办人员就可以把更多时间放在疑点上。但上线前有个问题要先说清楚:如果AI建议排除命中,它的权限到起草复核意见为止,还是可以直接关闭预警?
2026年11月17日,中国香港货币及金融研究中心(HKIMR)发布《由协助到自主:香港金融服务业人工智能应用、管治与合规》。报告基于2026年1月至3月的问卷(47家机构参与,其中39家金融机构、8家科技及监管科技服务商)和2026年1月至7月的19场访谈,梳理了中国香港金融机构如何使用生成式AI,以及正在探索哪些代理式AI应用。
调研范围说明:报告中的银行样本来自在中国香港开展业务的银行。附录显示,样本中有16家可识别的银行,截至2024年底,其存款合计约占香港市场存款总额的67%。问卷还覆盖保险机构、资产及财富管理机构,以及服务商。样本量不大,百分比要结合基数理解:银行组的19%,大约只相当于3家银行。下文标注“银行”的数据只反映受访银行,未标注的是全体受访金融机构。
01|有多少机构已经在用?
先说代理式AI:能规划任务、调用系统并执行多步骤工作流的AI。全体受访金融机构中,13%已在一定程度上用上,56%计划采用,31%暂无计划但在观察。银行这一组是19%、56%、25%。
需要提醒的是,“计划采用”不等于已上线。访谈中多位受访者认为,代理式AI仍处在构思、分析和建议阶段,行业内的应用并不多(第17页)。
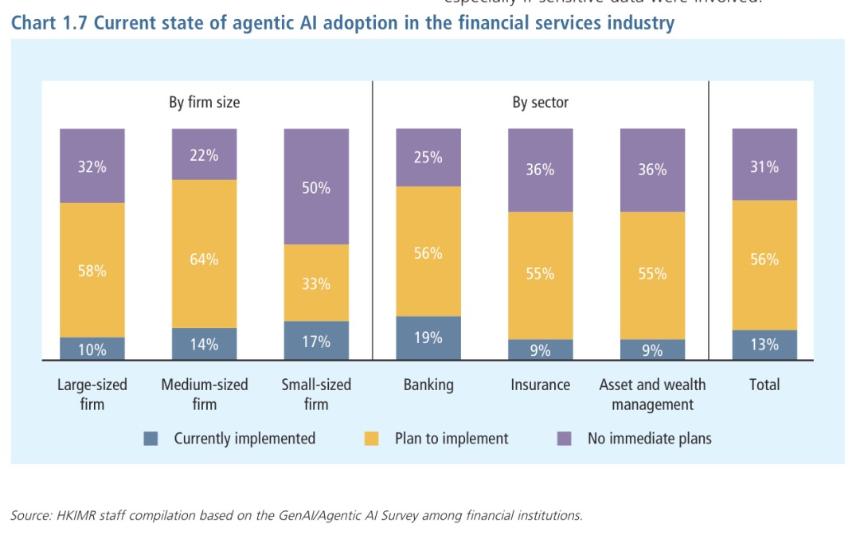
HKIMR报告原图|图1.7,第17页
再看生成式AI。报告正文提到的86%,分母是已经采用或计划采用生成式AI的受访金融机构。图2.1把这组机构拆成三类:全体是60%已用于监管合规、26%计划用于监管合规、14%尚未用于监管合规;银行这一组分别是60%、33%、7%。
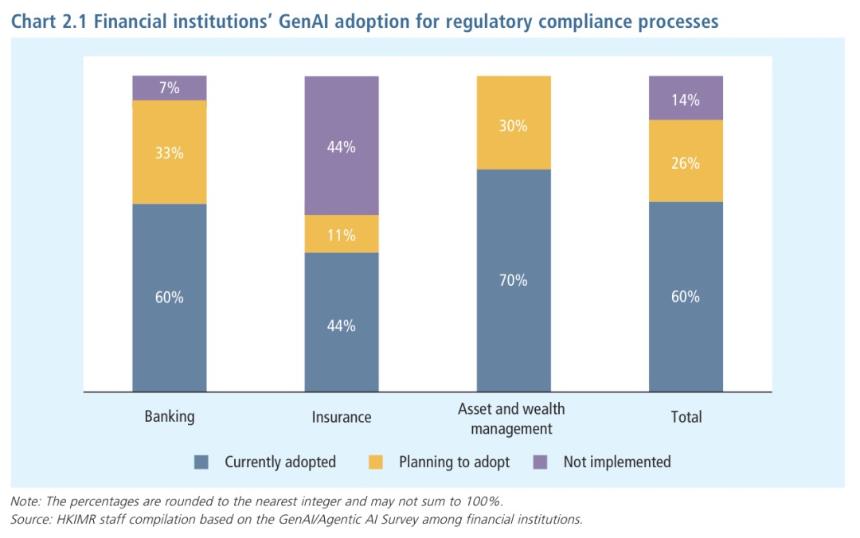
HKIMR报告原图|图2.1,第28页
02|生成式AI目前主要用来做什么?
金融犯罪防范、监管动态监测与更新并列当前用途首位,均为67%。往未来三至五年看,金融犯罪防范的潜在用途比例升至93%,排在第一。风险管理、销售与适合性目前均为40%,潜在用途分别是73%和70%。
对做反洗钱的同业来说,访谈里有两项工作很熟悉:辅助起草可疑活动报告,以及归纳复杂调查案例。报告提到,机构倾向从“低风险、高价值”的流程起步,同时强调输出应当可审计、有文件依据、高度可靠。
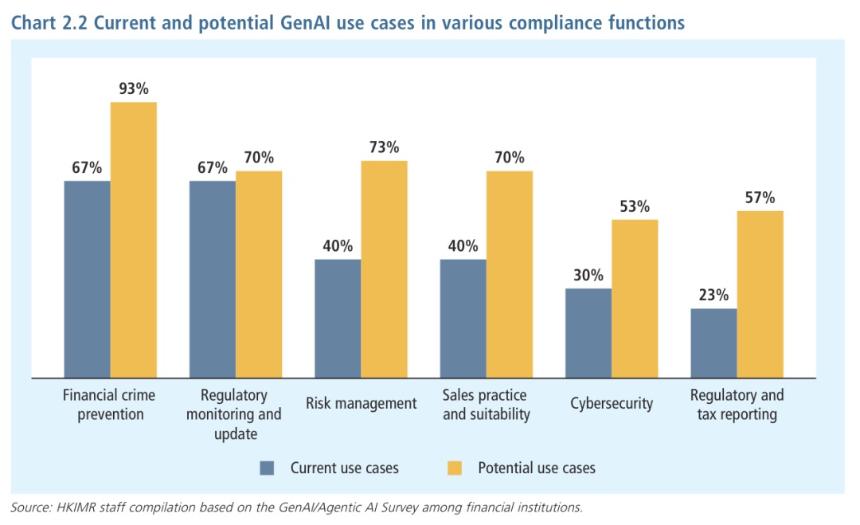
HKIMR报告原图|图2.2,第29页。蓝色为当前用途,黄色为未来潜在用途。
03|代理式AI下一步可能用在哪?
未来三至五年,受访机构最有意探索的两个场景是客户准入与尽职调查(78%)、交易监测与欺诈识别(74%)。下图反映的是探索意向,不是已有部署。
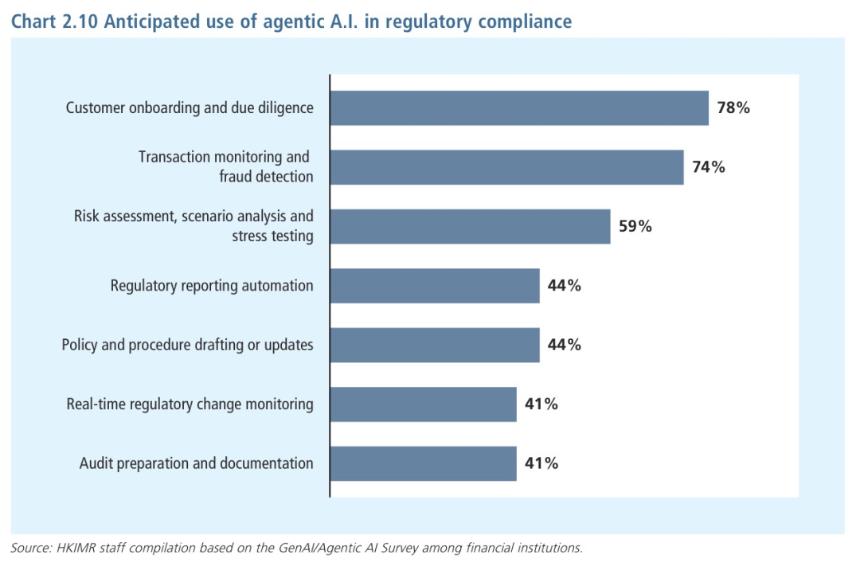
HKIMR报告原图|图2.10,第38页。图中比例反映受访机构对未来用途的反馈。
另一个和开头问题相关的发现是,机构愿意让AI代理自主决策的,主要是手工、例行类的工作,例如监管报告生成、交易审批、低风险客户准入,以及小幅监管变化引起的政策更新。报告没有说哪类预警可以由AI直接关闭,这条边界需要机构自己划。
拿客户尽调举例。经办人员把手头材料交给AI,请它整理一份客户画像,这是辅助起草。如果工具能自行查阅获准访问的系统、交叉核对资料,发现股权信息缺失后再把案例转给人工,它就已经参与了一段工作流程。合规团队需要逐项确定它能读什么、能改什么,以及做到哪一步要交给人。报告引用的国际做法也是这个思路:代理的权限限于任务所需的最低限度,高风险任务要有人监督。
04|金融机构最担心什么?
在代理式AI应用中,受访金融机构最常提到的挑战是可解释性风险和运营中断(均为54%),问责紧随其后(49%)。
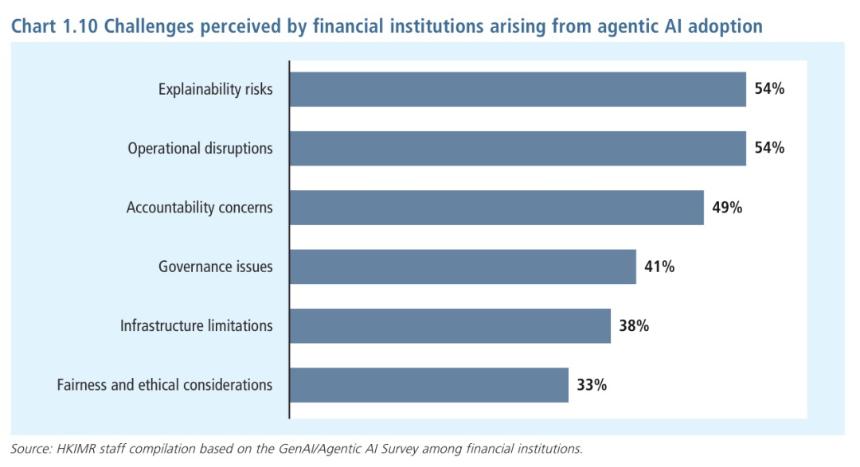
HKIMR报告原图|图1.10,第21页
访谈里的运营风险有几个具体指向:难以核实代理是否有权执行某项操作、给代理授予过多的系统和数据权限、缺少有效的审计留痕。报告还提到,旧系统与代理式AI对接时可能出现延迟和数据缺口。
放回开头的制裁预警场景,可解释性意味着复核人员能看到AI用了哪一版名单、比对了哪些字段。运营中断也有一个具体的检查点:历史交易系统查询超时后,案例记录里显示的是“查询失败”,还是被误记成了“未发现历史交易”?
还有一点值得联想。报告提到,有机构在用生成式AI审阅客户背景资料时,出现过“上下文混淆”,把一个客户的信息套到背景相似的另一个客户身上。名称相近的主体,正是名单筛查里最容易出这类问题的地方。
05|回去可以核对三件事
这是一份应用研究报告,调查结果可以作为同业参考,不是监管要求。下面三件事是结合实务的建议。
第一,核对AI的操作权限。
AI能读客户资料、生成复核意见,还是也能改案件状态?权限是否限于任务所需的最低限度?使用第三方模型时,还要弄清哪些客户字段会传给服务商,以及对方如何使用和留存这些数据。报告中有受访机构在输入前先对姓名做脱敏、对细节做遮盖,可以参考。
第二,核对转人工的条件。
关键识别字段缺失、单证信息冲突,或交易方可能涉及被列名主体的所有权关系时,可以让AI整理证据和疑点,再交给经办人员。报告中也有机构期望代理能自主把高风险案例升级给人工。关闭预警和放行交易按机构的相应审批权限处理。
第三,抽一笔结案记录。
看能否追溯数据来源、名单版本、比对依据和人工最终意见。报告对高风险决策提出的做法是留存数据来源、输入因素、人工介入情况和最终决定的依据。遇到查询失败,还要能看出哪一步没查成。
回到那笔跨境付款。判断人工复核有没有做实,可以问一句:拿掉AI写的结论,复核人员能不能凭留下的原始资料和比对记录,独立判断这笔预警该不该关闭?这也是在防范报告提醒过的“自动化偏见”,即人对AI输出过度依赖、缺少独立判断。
官方来源:
https://www.hkma.gov.hk/gb_chi/news-and-media/press-releases/2026/11/20261117-3/
- 35 分钟前谷歌:正式推出Genie 4
- 49 分钟前现货黄金跌幅扩大至3% 触及一年多来最低水平
- 50 分钟前花旗下调比特币目标价至99532美元、以太坊至2838美元
- 54 分钟前Anthropic期权最快下周一挂牌,市场预计投资者需求旺盛
- 1小时前BTCPay Server发布紧急更新,修复5项nginx漏洞
- 1小时前阿克曼质疑英伟达董事会仓促处理黄仁勋离职事件