英伟达危机或为新兴芯片制造商带来机遇
黄仁勋离任或加快CUDA护城河的瓦解,而除了其他成熟芯片供应商可作为替代以外,许多规模较小的新兴公司来自欧洲。
文丨英国《金融时报》
英伟达(Nvidia)的危机——中文里的“危机”一词包含“转机”的“机”字——或许确实会成为欧洲新一代芯片制造商的转折点。
CUDA 护城河不再坚不可摧
现已离任的黄仁勋(Jensen Huang)打造了一个庞大的生态系统,通过出资帮助客户购买英伟达芯片,将他们纳入其中。这一做法加上英伟达专有的编程平台CUDA,确保英伟达的市场份额高达近90%——具体多少要看型号。黄仁勋离任可能会减缓英伟达扩大持股的步伐——临时接任的科莱特•克雷斯(Colette Kress)在大手笔撒钱方面更为谨慎——并导致CUDA护城河被更快削弱。
这将让其他芯片供应商获得一个优势。潜在客户改用其他产品已经变得更容易。Anthropic在本月的上市招股说明书中指出,引入新的芯片平台过去需要数月,如今就短得多,从而降低了对任何单一供应商的依赖。除了英伟达,Anthropic还从亚马逊网络服务(Amazon Web Services)、谷歌(Google)和AMD采购芯片。
欧洲新秀的两个赌注
紧随这些成熟芯片供应商之后的,是一批规模较小的新兴公司。在由美国和中国主导的AI领域,不同寻常的一点是,这些新兴公司中有许多来自欧洲。总部位于英国的Fractile上周融资时,估值达到70亿美元。由最年轻的白手起家亿万富翁詹姆斯•达科姆(James Dacombe)创立的Olix,估值为33亿美元,并有软银(SoftBank)旗下安谋(Arm)作为投资方。
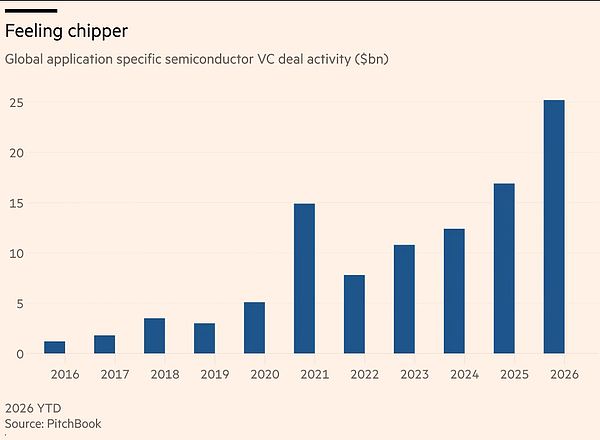
全球应用专用半导体领域的风险投资交易活动柱状图(十亿美元):市场情绪乐观
这些初创企业押注的是对未来的两种设想。其中一种是从通用处理器转向针对特定任务设计的专用芯片——这就像一家公司会根据具体任务,选择不同的前沿人工智能实验室。
第二个赌注是,新入局者从零起步,能够开发出适用的芯片:过去四年,市场对算力的需求大幅增长。毕竟,最早的汽车是从零制造出来的,而不是以马匹为基础改造而成。
要了解为何会出现这种局面,不妨看看存储芯片。英伟达及其同行采用两种类型:一种将存储器堆叠在芯片外部,容量更大但速度有限;另一种则置于处理器内部,速度更快,但容量不足以运行复杂任务。
随着模型规模不断扩大、任务日益复杂,打破这种二选一的约束变得愈发重要。因此,Fractile等公司正将动态随机存取存储器(DRAM)直接置于处理器上方。包括获得英国主权风险投资基金支持的Callosum在内的一些初创企业,预计芯片种类将更加多样,也在专注于开发协调芯片使用的系统。
风险仍在
风险依然存在。一些客户会为专用芯片的构想喝彩,另一些客户则担心昂贵的芯片在执行某些任务时闲置,造成“空耗时间”。许多这类先进芯片要到2028年才会投产,届时AI的经济效益很可能已大不相同。芯片商业化也并非易事:英国的Graphcore便是前车之鉴。这家公司巅峰时期估值曾达28亿美元,最终被软银收购时,价格仅略高于这一估值的五分之一。
但从某种意义上说,这反而凸显了黄仁勋从英伟达辞职对这一批初创企业而言是多么偶然的机遇。事实证明,CUDA护城河并非坚不可摧,打造它的人也一样。
- 35 分钟前谷歌:正式推出Genie 4
- 49 分钟前现货黄金跌幅扩大至3% 触及一年多来最低水平
- 50 分钟前花旗下调比特币目标价至99532美元、以太坊至2838美元
- 54 分钟前Anthropic期权最快下周一挂牌,市场预计投资者需求旺盛
- 1小时前BTCPay Server发布紧急更新,修复5项nginx漏洞
- 1小时前阿克曼质疑英伟达董事会仓促处理黄仁勋离职事件