观点:HIP-4不是为了再造一个 Polymarket 或 Kalshi
来源:Four Pillars,hyperliquidresearch.xyz;编译:金色财经Claw
核心要点
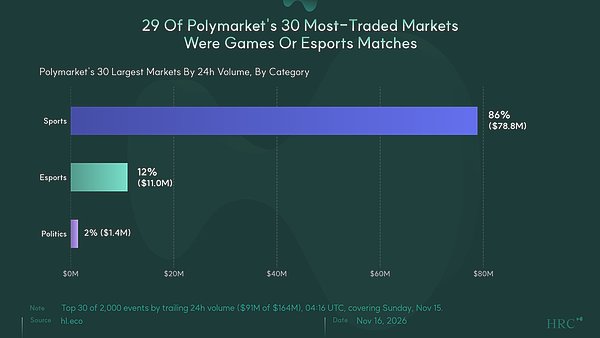
金融类二元合约在独立事件交易所上一直很难做起来。在 Polymarket 交易量前 30 大的市场中,体育和电竞占 98%。而利率和股票交易者本来就有深厚的期货、期权市场可用。
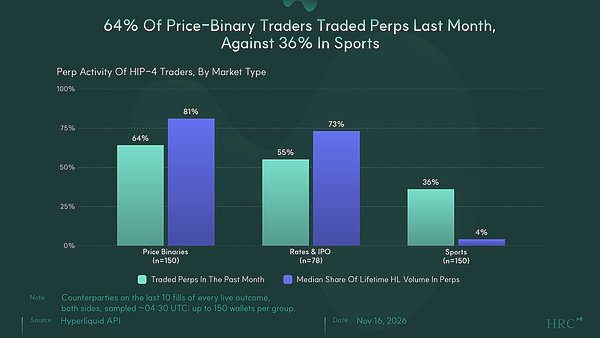
Hyperliquid 切入时拥有多数事件交易所不具备的优势。在 HIP-4 当前 109 个在架价格结果合约中,有 108 个以 Hyperliquid 的永续价格结算;过去一个月内,交易价格结果的地址中有 64% 也交易过永续合约。但「永续—结果」之间的保证金抵扣目前仍然缺失。
HIP-3 带来资产,HIP-4 补上收益结构。HIP-3 扩大了可交易标的的范围;二元合约则给了交易者表达这些标的上观点的另一种方式,从风险有限的价格押注,到事件对冲,再到更复杂的收益结构。
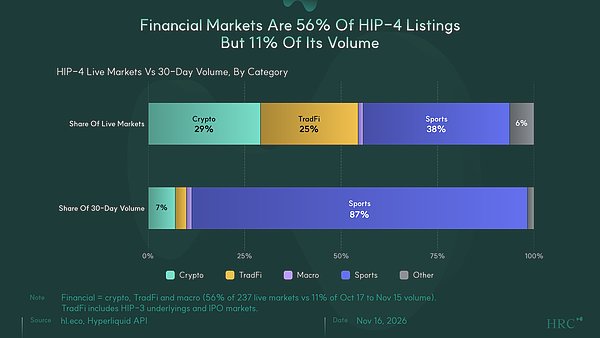
体育是目前承担主要增长的部分,贡献 HIP-4 成交量的 87%。要建立真正的金融类业务,还需要统一保证金、更高的上架容量,以及愿意为其报价的做市商。
正文:
2018 年,Jeff Yan 离开 Hudson River Trading,去做 Deaux:一个链下撮合、链上结算的预测市场。它入选了 Binance Labs 第一期孵化,吸引了大约一百名用户,然后无疾而终。Yan 退还了他募集到的 45 万美元中的一多半。
「这事根本没戏。」他在今年早些时候对 Colossus 这么说。
之后 Yan 运营过一家做市商 Chameleon Trading,再于 2023 年 2 月推出 Hyperliquid。2026 年 5 月,预测市场以 HIP-4 的形式重新登场——只不过这一次,它长在一家已有成熟衍生品业务的交易所上。交易者已经有账户、有抵押品、有可以用于对冲的流动市场。结果合约可以围绕人们真正在交易的仓位来设计。
Outcome(HIP-4 上的部署方)联合创始人兼 CEO Ahmed 上周与我们交流时提出了一个有意思的观点:这些产品被构建出来的顺序,可能决定 HIP-4 最终会变成什么。独立的事件交易所都自然而然地滑向体育,而 Hyperliquid 是把二元合约加在一个既有的衍生品市场之上——在那里,它们最终可以与永续合约共用保证金,并支撑更复杂的金融产品。
我认为这有可能成为 Jeff 「容纳整个金融」(house all of finance)野心的重要一环,给交易者提供永续合约本身无法提供的收益结构。
没有 HIP-4,Hyperliquid 只是一座「容纳所有永续合约」的房子;有了它,这家交易所才能提供其余的一切。
我们的对话也覆盖了这个市场发展起来之前需要发生什么,从合约结算到如何让做市商愿意报价。
一、为什么事件交易所最终都做成了体育
在 Polymarket 交易量前 30 大的市场中,体育和电竞占 98%。Kalshi 起步于受监管的经济和天气合约,2024 年三季度时,金融与经济类市场仍占其交易的 73%;如今这个数字是 0.4%。Robinhood 的事件合约业务在 2026 年三季度成交 164 亿张合约,也主要是体育。FanDuel Predicts 的非体育成交量不足 1%,尽管它跑在 CME 的基础设施上。
 一个想押注 FOMC 决议的交易者可以用 Kalshi,但 CME 的联邦基金期货提供了更深的订单簿、更便宜的执行成本,并且可以纳入既有利率组合中做保证金处理。Kalshi 的二元合约需要单独出资建立敞口,同一个账户里没有可对冲的标的。芝加哥期权交易所(Cboe)早年的金融二元合约也遇到过同样的问题。对于已经在期货和期权里活跃的人来说,多一个场所必须给出足够有说服力的理由,才值得把资金搬过去。体育合约缺乏成熟的衍生品替代品——这很大程度上解释了上述成交量构成。
加密类产品已经找到了自己的受众。Kalshi 的加密合约成交量从每季度 600 万美元增长到 2026 年三季度的 233 亿美元;Polymarket 现在提供 5 分钟和 15 分钟市场。一个想押注「10 分钟后 BTC 价格」的人投入 100 美元,可能更偏好固定赔付和已知最大亏损,而不是一条期权链。短期限敞口绝不是什么边缘需求:零日到期(0DTE)合约占标普 500 期权成交量的 59%。短期限金融押注的受众是存在的。难的是把交易的经济性算对。
二、价格、交易者与抵押品
HIP-4 目前 109 个在架价格结果合约中,有 108 个由 Hyperliquid 自身提供结算价格。Skew 对其 BTC 永续取 90 秒均价;Outcome 的原油「触碰」市场采用 xyz 标记价、取 3 秒窗口。只有一个月度 BTC 市场使用 Chainlink。使用指定交易所的价格,让结算变得直接,也给对冲者一个与其永续仓位所依据的价格接近的参照。均价的窗口长度仍然重要,尤其是在剧烈插针的时候。
我之前写过 UMA 乐观预言机(optimistic oracle)的问题,尤其是当一个合约的结算取决于某人去「解读」一个事件,而不是去「读取」一个可观察价格的时候。举例来说,Polymarket 的 2024 年委内瑞拉大选合约同时援引了官方结果和「可信报道」,把相互矛盾的信号留给 UMA 投票者去解读。尽管官方计票结果不同,他们仍裁定为反对派候选人胜出,而这些投票者本人对该结果可能持有财务敞口。
当我提到这一点时,Ahmed 的第一反应是谈合约文本。HIP-4 采用经验证者批准的模板,目的是尽量减少模糊的边缘情况。Outcome 也把争议排除在代币持有者投票之外。到目前为止,它没有任何市场出现过争议;但若出现,应由一个独立委员会裁定结果,且委员会成员被禁止在该合约中持有财务利益。这些保护措施对事件市场是有用的,不过一份干净的价格合约会让这件事容易得多:只要指定好标的工具、观察窗口和结算规则,事后可供人争论的空间就小得多。
交易者重叠度异常之高。我把在架 HIP-4 各市场的对手方与他们的 Hyperliquid 历史记录做了比对:在交易价格结果的地址中,有 64% 在过去一个月内交易过永续合约,且对中位数地址而言,永续合约约占其历史累计成交量的五分之四。体育交易者的对应数字分别是 36% 和 4%。只有 26 个地址同时出现在这两个群体中。
最活跃的价格二元合约对手方,过去一个月交易了 99 亿美元的 Hyperliquid 永续合约。它通过同一个账户、同一条连接为结果合约报价。一个已有永续合约簿的交易台,可以在不额外建立一段交易所关系的情况下为二元合约定价、对冲由此产生的敞口并管理执行。当新市场还很薄的时候,这是相当可观的优势。
保证金还没跟上。结果合约需要一比一全额出资,而一份保护性二元合约无法抵扣永续合约所需的保证金。现货层面已有一定整合:在组合保证金下,HYPE 和 BTC 可以按 0.65 和 0.5 的质押率(LTV)为结果合约提供担保。若做到永续端的抵扣,影响会更大。二元合约的最大亏损是已知的,因此它对合并仓位的影响是可以建模的;CME 的 SPAN 等期货期权保证金系统几十年来一直在认可这类相关性抵扣。落地需要工程量,但动机很明确:如果买入下行保护能释放被对冲仓位上的保证金,这份保护就变得更便宜,做市商也能用同样的资本支撑更大的成交量。
Polymarket 已在 9 月于国际市场推出永续合约,说明它也在往这个方向走。由于永续合约簿已经存在,Hyperliquid 剩下要做的,是把风险系统整合进来。
三、每一个价格,每一种收益结构
HIP-3 从 2025 年 10 月起把股票、指数、大宗商品和 Pre-IPO 资产带到 Hyperliquid 上。六个月内,这些市场贡献了三分之一的永续成交量——这得益于交易体验的熟悉程度:既有用户可以用同一个账户、同一套保证金和订单类型去交易新的标的。
永续合约提供的是线性敞口。想要获得与特定事件挂钩的收益结构的交易者,需要另一种工具,而 YES/NO 合约把条款明确写清:今天支付一个价格,若条件满足则获得 1 美元,若不满足则损失权利金。从金融属性看,价格二元就是一种数字期权。一组行权价阶梯可以逼近更常规的期权收益结构,而这个阶梯上的价格包含了市场隐含分布的信息——这一关系可追溯到 Breeden 与 Litzenberger 1978 年的研究。借助一整套简单的结果合约,加上可用来对冲的永续合约,Hyperliquid 可以支撑相当复杂的衍生品策略。
有些事件压根就没有连续价格可交易。IPO 日期、财报结果或央行决议都是离散的,但它们每一个都能影响交易所其他地方的持仓。设想一位交易者预期英伟达业绩超预期、但股价却下跌——如果存在财报结果市场,他可以买入「超预期」结果、同时做空 xyz。一个持有大额 BTC 永续仓位的人,可能想要一份与同一标的标记价挂钩的崩盘保护。
目前已有 44 个在架价格结果合约参照 11 个 HIP-3 标的,包括标普 500、原油、SpaceX 和 SK 海力士。Anthropic 是一个特别好的例子。Trade[XYZ] 上架了 xyz——一个追踪该公司私募估值的永续合约。三个 HIP-4 部署方已经上架了首日市值阶梯合约:从 1.5 万亿到 2.5 万亿美元、每档 2500 亿美元,覆盖三个截止时间,同时还上架了一个 IPO 确认市场和若干针对永续标记价的合约。交易者可以就估值、时间点和首日结果分别表达不同观点,然后在同一个账户里管理相关的价格敞口。
再看一个更熟悉的美股交易场景。假设你预期英伟达业绩超预期,但认为股价已经被定价到一个更好的结果。如果上架了财报结果合约,你可以买入「超预期」、同时做空 xyz:NVDA,而不是硬把两个观点塞进一个方向性仓位。在 FOMC 会议前后,交易者可能想针对某个特定的利率结果,为一篮子股票持仓买保险。BTC 永续持有者可能想要一份崩盘保险,其赔付与决定该永续风险的那个价格挂钩。这些目前还只是假设的产品或组合,但一旦标的永续合约与结果市场并存,这些积木块就不难想象。
更有野心的应用可以搭建行权价阶梯、构造结构化收益,或通过 HyperEVM 调用 HyperCore 的市场。builder codes 与无需许可的部署意味着,面向客户的产品不一定是传统的交易所界面:一个零日期权应用、一个保险产品、一个 OTC 交易台,都可以接入相互重叠的市场,同时服务完全不同的客户。只要有足够的流量、且抵押品处理能让经济性成立,做市商就有理由为这些市场报价。
这更接近「容纳整个金融」真正需要的东西。扩大资产清单是重要的第一步,但一家想承接交易者更多金融生活的交易所,也需要围绕这些资产提供对冲、保险和结构化敞口的方式。HIP-4 提供了通往这套产品的路径——尽管眼下在它上面成交的东西,看起来更像一家体育交易所。
四、体育是启动器
HIP-4 在 11 月截至 15 日成交 1.98 亿美元,已创月度新高,其中体育占成交量的 87%。
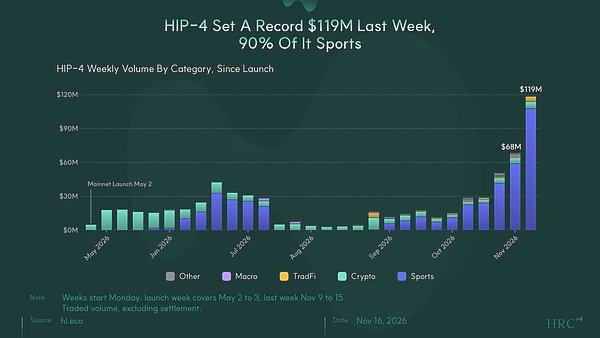
Ahmed 称体育是做市商「最容易摘的果子」。当同一场比赛在 Kalshi、Polymarket 和 Hyperliquid 同时交易时,就存在参考价格以及跨场所对冲或套利的机会。在最新的单日快照中,仅 24 个地址就交易了 1090 万美元的体育合约,平均每个地址约 45.4 万美元;加密类结果合约则是 177 个地址交易了 82.2 万美元。地址未必等同于不同的自然人,这些活动也不能全部归类为套利,但这种集中度仍然引人注目。
体育有助于把各场所和做市商连接起来。但当另一个平台给出更紧的点差或更好的激励时,这部分流量也会迅速转移。金融类价格合约与交易所的连接更为持久,因为永续对冲、结算参照以及最终会到来的保证金抵扣都留在 Hyperliquid 内部。HIP-4 当前在架标的中已有 56% 覆盖加密、传统金融或利率,但它们在过去 30 天里只贡献了约 11% 的成交量。
HIP-3 从第一天起就能在一个既有的保证金账户里成长。HIP-4 有三个现实瓶颈。第一,作为对冲持有的结果合约需要提供保证金减免,否则交易者必须为两条腿分别出资。第二,部署方目前有 200 个上架名额;Ahmed 预期最终会到 1000 个,对于横跨多个到期日的行权价阶梯再加上体育赛程来说,这更现实。第三,在自然流量仍然稀疏时,做市商需要为报金融类合约得到补偿。Outcome 运行着一个公开激励计划,但没有正式的做市协议。
监管又添了一层复杂性。8 月第九巡回法院的一项裁决把体育类合约视为博彩,这加剧了各州围绕此类产品的争斗。金融类二元合约也有各自的限制,包括英国和欧盟的零售投资者规则。HIP-3 的钱包白名单提供了一种许可制访问的模板,但它并不能解决监管层面的问题。
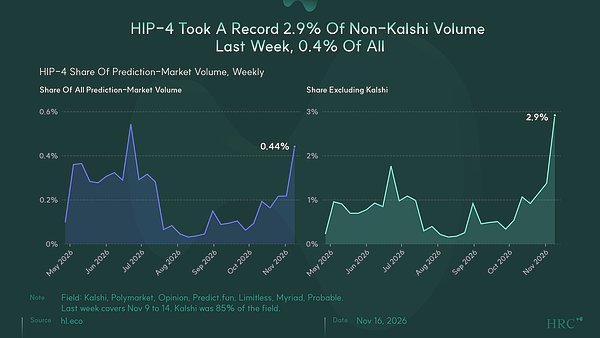
值得关注的指标相当直白:金融类在 HIP-4 成交量中的占比、与活跃永续交易者的重叠度,以及 HIP-4 对 Hyperliquid 总成交量的贡献——目前后者只有 0.1%。更多体育成交会让头条数字好看一些;但金融这块业务需要大到足以改变人们使用这家交易所的方式,才算真正成立。
五、回到 Deaux
Cboe 正在第二次尝试二元合约,这一次是与期权市场并肩作战。Hyperliquid 从一个不同的起点出发,走的却是相似的逻辑:它已有永续合约簿、不断扩宽的标的范围,以及已经在交易所里持有余额的交易者。HIP-4 目前多数价格合约都以这些同一批市场结算。如果团队能把保证金抵扣引入进来,这些合约作为对冲工具和复杂交易组件的价值会大幅提升。
但 HIP-4 所能支撑的东西,与人们今天在它上面交易的东西之间,仍存在巨大差距。体育在支付早期的账单;金融类结果合约还很薄,保证金整合尚未完成,严肃的做市能力也需要时间积累。
我会用「它为这家既有交易所带来了多少金融类活动」来评判 HIP-4 未来一年的表现。在体育上打败 Polymarket,几乎不能说明这块业务是否奏效。
- 35 分钟前谷歌:正式推出Genie 4
- 49 分钟前现货黄金跌幅扩大至3% 触及一年多来最低水平
- 50 分钟前花旗下调比特币目标价至99532美元、以太坊至2838美元
- 54 分钟前Anthropic期权最快下周一挂牌,市场预计投资者需求旺盛
- 1小时前BTCPay Server发布紧急更新,修复5项nginx漏洞
- 1小时前阿克曼质疑英伟达董事会仓促处理黄仁勋离职事件