跟随资金流向:向股票基差交易的迁移
作者:Tanay Ved 来源:Coin Metrics 翻译:善欧巴,金色财经
核心要点
-
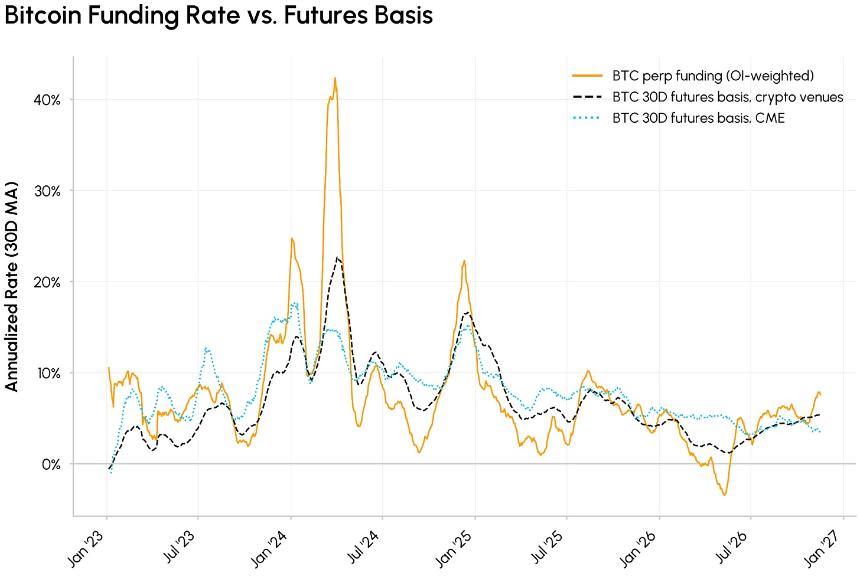
2026年加密基差交易已被压缩。BTC永续合约资金费率与30天期货基差在2024年初曾达20%–40%年化,到2026年已降至约3%–5%,接近甚至低于美国国债收益率。
-
自2025年10月以来,RWA永续合约在主要交易所永续合约未平仓量中的占比从约0%升至约18%,规模超过110亿美元。币安(39%)与Hyperliquid(38%)占据大部分份额。
-
股票永续合约支付更高的溢价:2026年未平仓量排名前十的股票永续合约平均年化资金费率约11%,而前十大加密永续合约仅约3%。自8月以来这一差距收窄,收益越来越取决于交易场所与标的选择。
-
随着CFTC确认个股永续合约可在美国受监管交易所交易,且Kalshi在数周内成交量突破30亿美元,股票永续合约有望触达更广泛的交易者群体,为方向性敞口和基差交易都带来新机会。
引言
基差交易(cash and carry)随着2024年现货比特币ETF推出而成为热门策略。做法是买入现货比特币(或现货比特币ETF),同时做空等值期货头寸以对冲方向性价格敞口,赚取“基差收益”。到2025–2026年,随着机构参与成熟,这部分收益显著压缩,有时甚至低于美国国债收益率。
与此同时,与真实世界资产(RWA)挂钩的永续合约——股票、指数、商品——正快速扩张,把同一套交易搬到了全新的资产类别。11月3日,美国商品期货交易委员会(CFTC)首次确认,个股永续期货可在美国受监管交易所交易。随着美国本土场所加入币安、Hyperliquid等既有市场,股票永续合约可能吸引更广泛的交易者群体和机构资金。
本期我们分析加密基差交易如何压缩、股票永续合约为何成为Delta中性策略的替代资产类别。我们对比大型加密与股票永续合约的资金费率,观察交易所碎片化如何影响交易执行地点,并检验在币安用代币化股票能否真正捕获这部分溢价。
加密套息交易的压缩
永续期货没有到期日,而是通过多空双方定期支付资金费来使价格与标的资产保持一致。资金费率为正时,多头向空头付费,对冲后的投资者即可收取这笔费用。
BTC永续合约资金费率与30天期货基差曾在2024年初达到20%–40%年化,2026年已稳定在约3%–5%。2026年二季度资金费率一度转负。处在平价或低于美国国债收益率时,对冲后的加密头寸已几乎没有回报。
来源:Talos CM Market Data Pro
Ethena将这套Delta中性策略“代币化”,并于2024年2月推出USDe,使其可以在链上使用。其结构是用加密资产持仓搭配对冲性空头期货,其质押版本sUSDe则累积资金费支付与质押奖励。Ethena的加密基差配置曾超过80亿美元,但10月10日未平仓量崩塌,使基差溢价降至历史低位。此后USDe市值从逾140亿美元的峰值降至如今的45亿美元。
股票永续合约的增长
自2025年10月以来,与RWA挂钩的永续合约从几乎为零升至主要交易所永续合约未平仓量的约18%,2026年11月规模超过约110亿美元。散户与机构对7×24小时产品的兴趣都在上升,用于投机或对冲股票、指数、商品等传统金融投资的敞口。
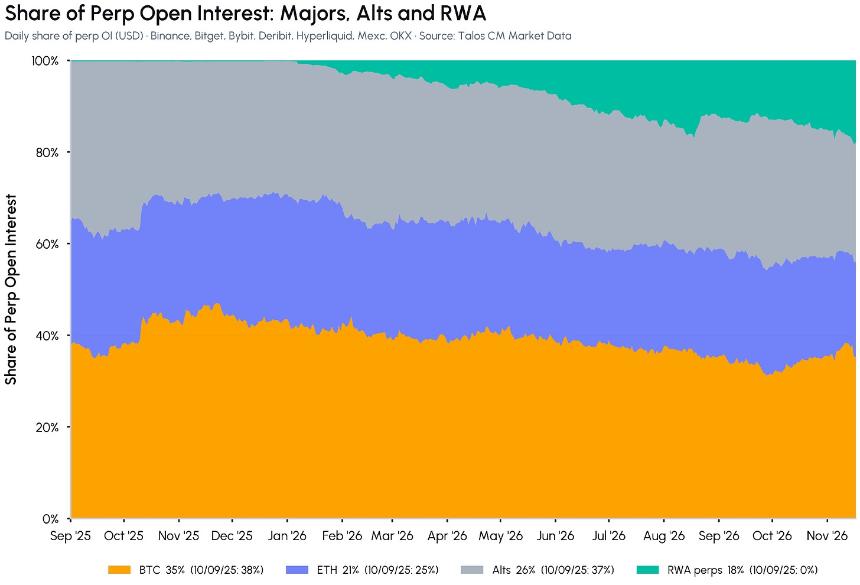
来源:Talos CM Market Data Pro
2026年中期以前,Hyperliquid持有RWA永续合约的大部分未平仓量,但下半年中心化交易所份额快速上升。币安目前占前五大交易所合计未平仓量的39%,约43亿美元;在CFTC个股永续合约指引推动下,Kalshi等美国受监管新玩家也在进入市场。
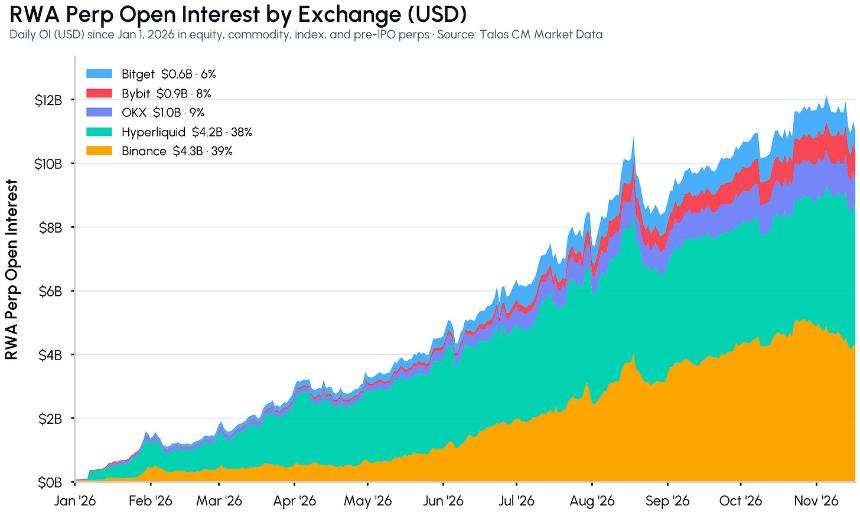
来源:Talos CM Market Data Pro
自11月初推出股票永续合约以来,Kalshi已在58只个股上累计成交30亿美元,而Hyperliquid上架约118只股票。上线以来的工作日,Kalshi个股永续合约日均成交约24亿美元,Hyperliquid为310亿美元,约为后者的8%,11月16日最高达到19%。
对一个上线两周的场所、且是美国首个个股永续合约受监管市场而言,这是个亮眼开局。这也反映出“全能交易所”趋势:从股票、加密或预测市场起家的平台,正越来越多地在同一账户里同时提供三类业务外加永续合约。
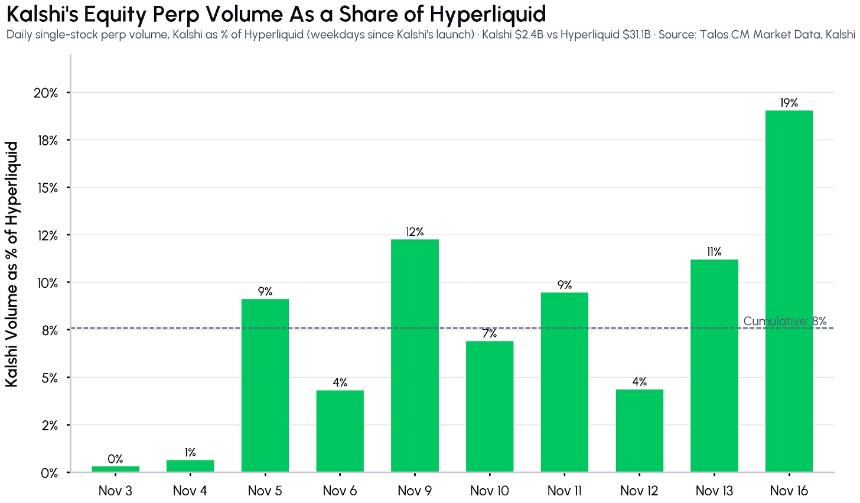
来源:Talos CM Market Data Pro、Kalshi
加密与股票永续合约资金费率对比
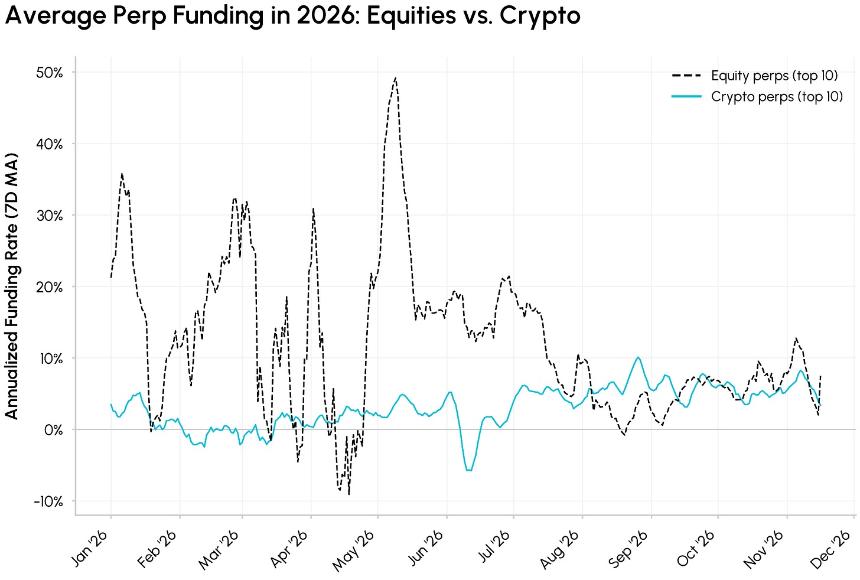
2026年,未平仓量前十大股票永续合约平均年化资金费率约11%,前十大加密永续合约约3%。溢价主要由SK海力士、美光、闪迪等存储类标的带动——这些标的对全天候杠杆敞口的需求最强,其中还包括全球投资者较难直接参与的韩国上市标的。即使剔除SK海力士,股票永续合约平均仍约8%,是加密的两倍多。Anthropic等Pre-IPO永续合约也已跻身最大股票永续合约之列,在上市前就提供敞口。
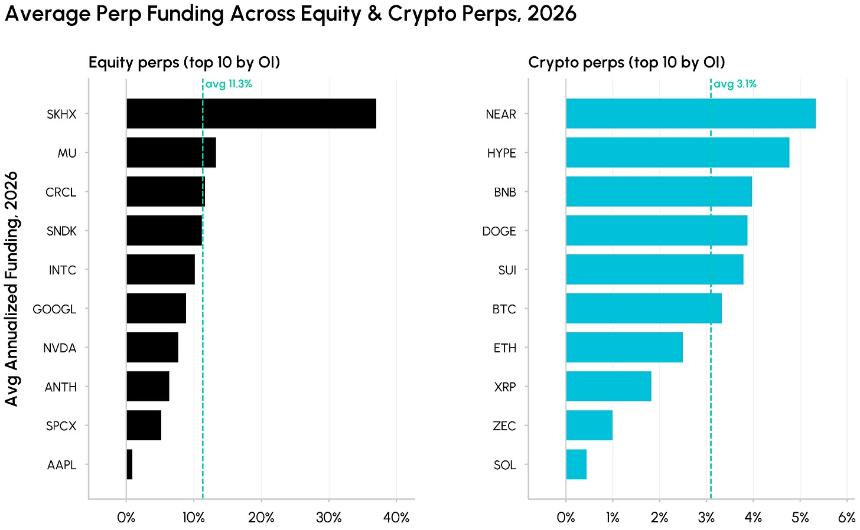
来源:Talos CM Market Data Pro
2026年上半年溢价最大、波动也最剧烈,股票资金费率经常超过20%,而加密在零附近徘徊。自8月以来两者趋同:股票资金费率降温,加密资金费率回升。股票资金费率的走势也在很大程度上独立于加密,为Delta中性策略和交易所成交量提供了分散化来源。
来源:Talos CM Market Data Pro
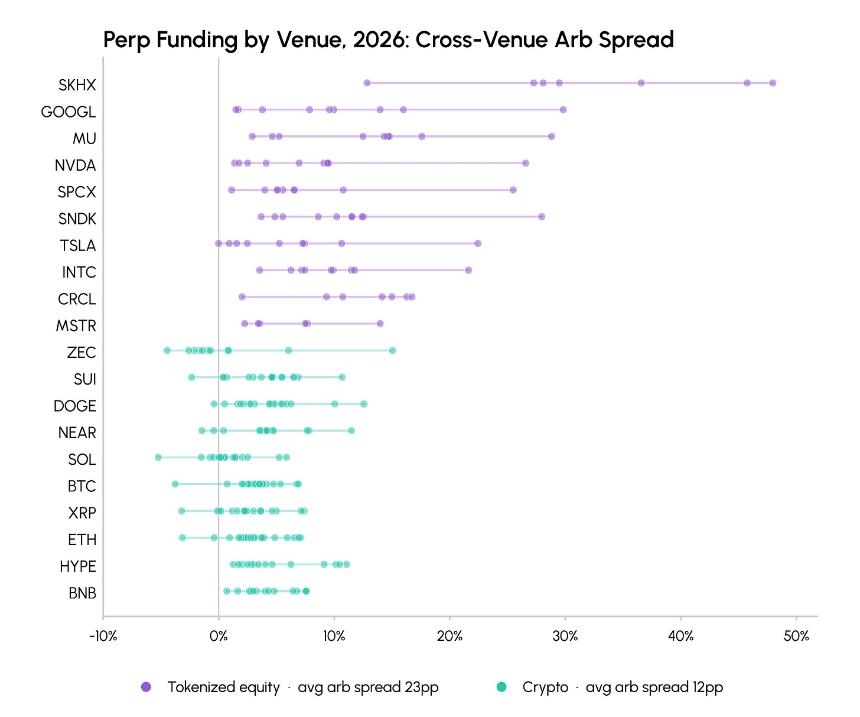
同一股票永续合约在不同交易所的资金费率差几乎是加密永续合约的两倍。前十大股票永续合约的平均价差为23%,前十大加密永续合约平均为12%。价差更宽意味着同一标的在不同场所赚到的资金费可能差异很大,为跨交易所套利打开空间。
来源:Talos CM Market Data Pro
币安上的代币化股票基差交易
如今交易所已能在永续合约之外提供现货代币化股票(我们曾在《代币化股票的竞赛与前行路径》中讨论),基差交易也正成为同一场所内可执行的股票机会。
币安代币化股票(bStocks)过去三个月现货成交额超过130亿美元,是一个直观例子。币安将bStocks与其股票永续合约市场匹配,恰好提供了股票基差交易的两条腿:用户可持有代币化股票的多头敞口,同时做空永续合约收取资金费率,全部在同一交易所内完成。
正如我们在《永不眠的股票市场》中发现的,在96%的观测中,币安的NVDAb在各类代币化NVDA中滑点最低;不过美国市场休市时,代币化股票市场的流动性会明显变薄。
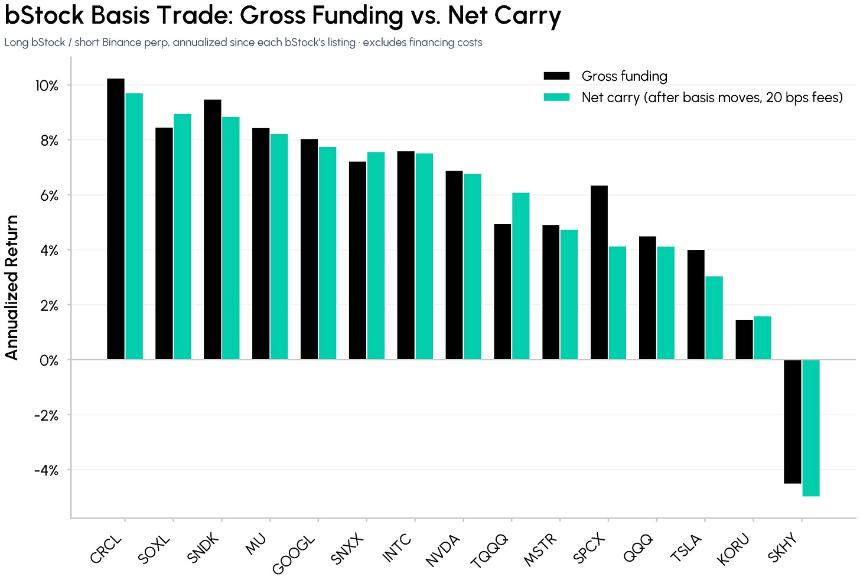
来源:Talos CM Market Data Pro(毛资金费为做空永续合约收取的年化资金费;净carry调整了bStock与永续合约价差变化,并计入假设的20个基点往返交易成本。不含融资成本)
在币安最大的bStocks上,净carry与毛资金费高度贴合。CRCL、SNDK、MU、NVDA等单一标的可实现约7%–10%年化,而SK海力士随着资金费率转向而转负。
对Delta中性策略意味着什么
我们的分析显示,基差交易并未消失,而是扩展到了新的资产类别。2026年全年,头部股票永续合约支付约11%年化资金费,加密约3%,跨场所价差约为前者的两倍宽。在币安用bStocks与永续合约做同场所基差交易,多数单一标的净收益约7%–10%。这部分溢价反映的是结构性摩擦、流动性碎片化,以及对7×24小时杠杆股票敞口的强劲需求。
随着更多资金流入,股票资金费率自8月起已开始向加密水平靠拢。剩下的收益取决于场所与标的选择,也取决于风险管理:美国市场休市时的价格漂移、可能快速转向的资金费率,以及会侵蚀表面收益的融资成本。
随着美国受监管场所开始上线个股永续合约,股票永续合约的流动性很可能分散到更多场所。因此,把资金费率、基差、未平仓量和流动性做成跨场所的统一视图,才能判断机会出现在哪里。
- 35 分钟前谷歌:正式推出Genie 4
- 49 分钟前现货黄金跌幅扩大至3% 触及一年多来最低水平
- 50 分钟前花旗下调比特币目标价至99532美元、以太坊至2838美元
- 54 分钟前Anthropic期权最快下周一挂牌,市场预计投资者需求旺盛
- 1小时前BTCPay Server发布紧急更新,修复5项nginx漏洞
- 1小时前阿克曼质疑英伟达董事会仓促处理黄仁勋离职事件