美国企业买开源模型 为什么专挑中国货
权重免费,账单不免费,
美国企业的开源预算,89% 付给了中国公司。
我先交代一下自己最近的一个工作习惯。每次给项目挑模型,我都会先问一句,它挂了谁管。
11 月 3 日,硅谷老牌风投 Menlo Ventures 发了份《2026 年企业 AI 现状报告》。他们委托调研机构问了几百个美国企业里管 AI 预算的负责人,这些人手上管着的 AI 支出合计超过 40 亿美元。
关于开源模型的那一页,有个数字我盯了很久。开源支出的 89%,付给了中国公司的模型。
Kimi 一家拿走 61%。DeepSeek 15%,智谱 GLM 11%。西方阵营里名气最大的 Llama,只剩 7%.
我盯着这行字看了好几遍,然后去翻了原报告。开源权重明明免费下载,一个可以随便拷贝的文件,怎么还能让最讲究投入产出比的那批美国公司,掏出这么一边倒的真金白银。
看懂之后我想明白一件事,这份账单记的东西,跟免费下载的那个文件,根本是两码事。
PART 01 这笔账是怎么算出来的
先把口径摆清楚,免得数字打架。
调研是 Morning Consult 在今年 9 月 8 日到 26 日做的,样本近 400 名美国企业的 AI 决策者。那个 40 亿美元是受访者管理的支出总额,报道里常跟流向中国的金额混着写,得掰开。
再看大盘。报告估算,到今年 9 月,全球企业在 AI 部署上的年化支出冲到 1768 亿美元,一年前这个数是 330 亿,翻 5 倍多。2023 年它只有 17 亿,三年翻了 100 倍。
开源模型在这个大盘里的位置很微妙。它占掉的 token 用量从 11% 涨到 19%,快到五分之一。可它对应的支出占比,反而从 6% 掉到 4%。
原因不复杂,价格崩了。开源模型平均每百万 token 一年前卖 0.45 美元,现在 0.13 美元。同一个时间段,用量涨了 22.5 倍,到每月 2900 万亿个 token。
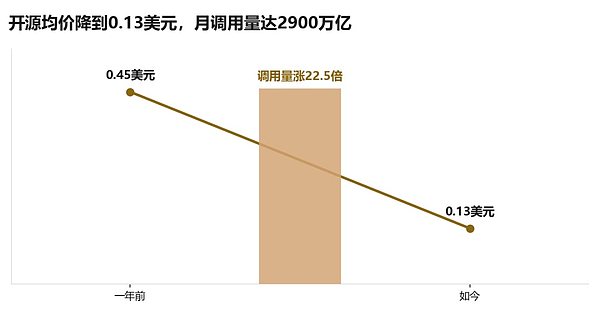
闭源均价同期约 0.70 美元,两边的价差拉到五倍以上|数据来源 Menlo Ventures 2026 年报告
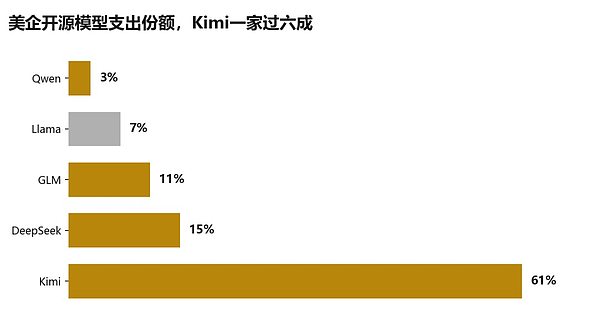
调研样本近 400 家美企,开源池内西方模型合计只剩 11%|数据来源 Menlo Ventures 2026 年企业 AI 现状报告
便宜,量大,所以钱显得少。用量和收入之间那道剪刀差,就是这份报告最有嚼头的地方。
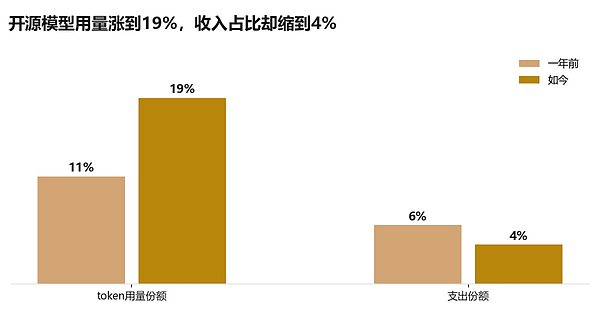
开源的用量增速是闭源的近两倍,收入却完全没跟上|数据来源 Menlo Ventures
PART 02 企业掏钱,买的到底是什么
这里最容易想岔。权重文件免费,企业买的肯定不是那个文件。
按报告的口径,企业买的是能在生产环境里稳稳跑起来的那一整套。来源可信,版本干净,推理成本算得清,出了事有人接。
这一点我有体感。我平时搭智能体的活儿,选模型最怕的从来不是贵,是它半夜挂了找不到人。价格是最容易比的参数,兜底才是最难的。个人开发者可以薅权重自己折腾,企业不行,企业要的是有人签字担责。
所以那个 61%,我的读法是,月之暗面卖的其实是敢把它写进采购单的资格。
有个佐证很硬。据每经报道,AI 编程工具 Cursor 的自研模型 Composer 2,底座就是 Kimi K2.5,在 Fireworks 上做续训和推理。中国开源模型在美国公司的产品里当地基,这种事放在两年前,说出来没人信。
企业不敢用的病根,各家都看在眼里。百度世界大会上线的大模型交易平台词元所,做的就是这门生意,给模型验真、建征信,上线一个月日均调用突破 5000 万次。交易所逻辑进场,说明模型多到不敢选,已经是行业共识。
PART 03 用量在涨,收入在缩,中间站着智能体
报告里还有一组更扎心的数。在模型聚合平台 OpenRouter 上,智能体已经贡献了 80% 的 token 用量,约是人类直接用量的 7 倍。今年 2 月智能体流量反超人类之后,它的用量涨了 37 倍,人类同期只涨了 5 倍。
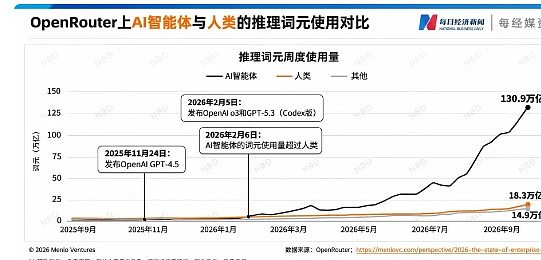
智能体与人类的调用量对比,2026 年 2 月之后差距陡增|图源腾讯新闻·每日经济新闻
这事跟中国模型的关系很直接。智能体干活,挑的是便宜、稳定、长上下文能扛的模型,一次任务动辄上百万 token,单价差一毛钱,跑完就是几倍的账单差距。这类需求里性价比是硬通货,恰好撞在国产开源模型的主场上。
智能体还有一个特点,它不睡觉。人下班了,它还在跑。报告把这个变化叫客户变成了机器,花钱的决策由任务链触发,不再由人发起。
顺手补一个数。据科创板日报援引 OpenRouter 的数据,11 月上旬第一周,智谱 GLM-5.3 Flash 一个模型就处理了约 15 万亿 token,排到平台第二。中国模型在这个市场的存在感,已经用不着靠情绪来证明。
企业的采购逻辑跟着变。过去是买最好的模型,现在是买最划算、最能自己掌控的模型。采购清单上谁的名字靠前,看的是单位任务成本。
PART 04 开源热闹,闭源闷声赚大头
翻到钱最后落哪的那几页,画风变了。
报告估算,Anthropic、OpenAI 和谷歌三家合计拿走 1227 亿美元的企业部署支出,占整个市场的 69%,比去年的 50% 又抬了一级台阶。单看大模型 API 支出,Anthropic 的份额从 40% 涨到 55%,OpenAI 31%,谷歌掉到 9%。
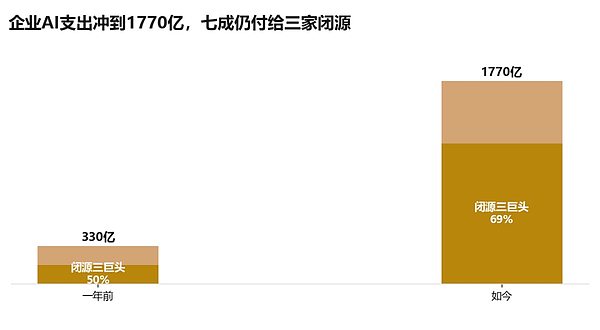
大盘三年从 17 亿美元起步,翻了 100 倍|数据来源 Menlo Ventures 2026 年企业 AI 现状报告
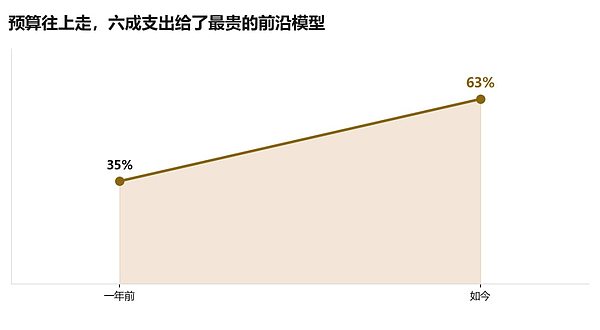
同时,前沿模型的支出份额从 35% 涨到 63%。便宜的越来越便宜,预算却在往最贵的模型上移。
这个双轨结构我想了挺久才理顺。开源吃掉的是量大、单价低、容错高的活,闭源守住的是复杂推理、出错代价高的活。两层市场,两种逻辑,谁也吃不掉谁。
这里得打个补丁。Menlo 自己是 Anthropic 和 OpenRouter 的投资方,美元总额是估算口径,没经过审计。这份报告的份额数字,看趋势就好,别当财务报表读。
PART 05 放到更长的时间线上看
把三年的数连起来,能看出一个更完整的形状。2023 年企业 AI 部署支出 17 亿,2024 年 85 亿,2025 年 330 亿,今年 9 月 1768 亿。
模型开发那边的年化支出是 1025 亿。报告据此算了笔账,今年每投 1 美元开发支出,能换回 1.70 美元的部署收入。
闭源三巨头的份额同步抬升,贵的模型在收编预算|数据来源 Menlo Ventures
回看 2023 年,整个市场还在争论开源有没有商业价值。Llama 当时是开源的代名词,权重一放,全球都在夸 Meta 慷慨。
两年过去,开源前沿的定义权换人了。报告里有句话我摘了下来,随着中国模型定义了开源前沿,它们占到了开源支出的 89%。
这不是谁嗓门大的问题。三年里国产团队把 MoE 和长上下文做到了生产级,把价格主动打穿,再把开源协议放到 MIT 和 Apache 这些最宽松的档位上。企业用脚投票,投的就是这套组合。
PART 06 对普通人的几条建议
一 做应用的,把开源模型放进备选清单。Cursor 已经示范了底座换开源、上限用闭源兜底的打法,成本结构立刻不一样。
二 跑智能体任务的,盯单位任务成本,别盯标签价。同一个抓取批量的活,不同模型跑完,账单能差出几倍。
三 用闭源 API 的,留意报价的天花板。当一家公司可以拿宽松协议的万亿参数模型自建推理,闭源报价就多了一个参照物。
四 看到「国产模型出海大捷」这类标题,先问口径。89% 是开源支出里的份额,40 亿是受访者管理的总额,两句拼起来才是事实。
PART 07 最后
这份报告我最在意的一句话,其实写在那些大数字之外。
开源模型的 token 用量占 19%,支出占 4%。中国模型在这个 4% 里拿了 89%,听着威风,折成绝对金额,是一块正在被压扁的蛋糕。
所以真正的变化不在谁赢了,在采购习惯改了道。中国开源模型被写进美国公司的预算表,比被写进任何榜单都值得记住。
蛋糕会不会变大,往后两年见分晓。