罢免黄仁勋,158美元的英伟达,真的能“抄底”么?
美股盘后,《华尔街日报》报道董事会正准备罢免 CEO 黄仁勋,股价下跌约 8%,最低到 158.76 美元,跌破一年低点 164.27。现价对应约 13.1 倍 FY2028 一致预期 EPS、3.83 万亿美元市值。面对已经从高点 240 美元下跌超过34%的英伟达,现在可以抄底了么?
13 倍前瞻市盈率,赔率够不够?
11-11 收盘 173.73 美元,盘后 158.76 美元,较 10 月高点 243.37 美元回撤 34.8%。市场在交易两件事:董事会会不会换掉 CEO,以及 AI 资本开支会不会在 2027 年减速。
赔率:基准 240 美元,对应 20 倍 FY2028 EPS 12 美元。熊市 97.50 美元。牛市 364 美元,对应 26 倍 EPS 14 美元。
概率 45/35/20,概率加权 214.93 美元,预期收益 35.4%,熊市下行 38.6%,赔率 0.92。预期收益够,但在董事会结论出来之前,任何精确的目标价都是假精确。145 美元是 2:1 的价格条件,不是预测。
目前最大问题:AI 需求没坏,治理先坏了
Q2 FY2027 营收 962 亿美元,数据中心 890 亿,占 92.5%。毛利率 75%,经营利润率 66.2%。经营现金流 240.8 亿,自由现金流 213.4 亿,生意层面没有新增坏消息。
TTM 自由现金流 1270.6 亿美元,对净利润的转化率约 66%;FY2026 自由现金流 967 亿,FCF 利润率 44.8%。资产负债表有 232 亿美元净现金,债务 333.7 亿美元;这里的净现金剔除了 427.8 亿美元可售权益证券,不把战略持股当现金。
要盯的是营运资金。存货 315.8 亿美元,比 FY2026 年末增加 47.5%;应收账款 630.6 亿美元,增加 64%,回款天数约 60 天。备货和回款能不能跟上 Q3 的 1080 亿指引,比再高的毛利率更能说明需求的真假。
从调查到罢免议程只用了三天
11 月 8 日,黄仁勋向员工承认对妻子不忠,董事会宣布独立调查,并称没有理由认为国家安全或公司机密受损,对管理团队仍有信心。11 月 9 日股价跌 4.27%,股东在加州北区联邦法院提起证券集体诉讼。11 月 10 日股价再跌 5.47%,董事会聘请前联邦检察官 Joon H. Kim 和 Wachtell Lipton 推进调查。
11 月 11 日,常规交易时段股价涨 2.87% 至 173.73 美元。盘后《华尔街日报》援引知情人士称,董事会正准备罢免黄仁勋,最快当日晚间开会,并已接触外部猎头物色继任者;《纽约时报》同日报道了第二段与公司高管的婚外关系。英伟达拒绝置评,截至 11-12 盘前没有官方决定。这是媒体报道,不是公司已披露事实。
同一天,Baird 把评级从跑赢大盘降到中性,目标价从 500 美元砍到 200 美元;摩根士丹利把英伟达移出首选股名单,维持增持和 300 美元目标价。Baird 的理由包括政府调查、国会简报后可能采取的行动、潜在财务影响,以及 2027 年数据中心支出增速可能降到 40% 或以下。
市场在赌的是治理结论,不是下一季度的 GPU 出货。62 位分析师给出的 FY2027 营收是 4120 亿美元、EPS 9.32 美元;平均目标价 311.51 美元,快照日 11 月 12 日。这个平均值包含丑闻前的目标价,Baird 的 200 和摩根士丹利的 300 更接近当前信息。
现金与估值:16.4% 的 FCF 增速要求
反推 DCF 用 158.76 美元、241.5 亿股、232.2 亿美元净现金。
TTM 自由现金流 1270.6 亿美元,5 年,WACC 9%,永续 3%。隐含自由现金流年化增速 16.43%,敏感性区间 9.6% 到 22.1%。
这个要求低于 FY2027 一致预期营收增速约 91%,也低于 FY2028 EPS 增速约 29%。市场没有定价无限增长,它在定价增长减速和治理折价。
基准 20 倍是治理折价后的倍数,低于危机前的 22 倍;如果董事会换人,13 倍熊市倍数更合理;如果调查澄清、CEO 留任,26 倍牛市倍数才成立。
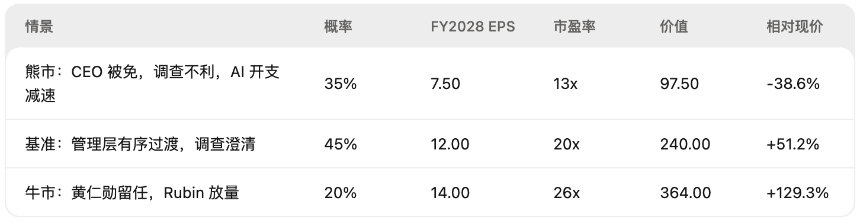
概率加权 214.93 美元,预期收益 35.4%,熊市下行 38.6%,赔率 0.92。
抄底?等董事会或等 145 美元
现价 158.76 美元,不追。要让赔率回到 2:1,以基准 240、熊市 97.50 计算,价格需要降到 145 美元以下。或者董事会明确留任、Q3 财报超预期,把基准价值抬到 280 美元以上,现价才值得重算。
硬失效条件:
- 董事会免去 CEO 且没有可信继任安排;
- 调查发现国家安全或公司机密泄露;
- Q3 指引低于 1000 亿美元,毛利率跌破 70%;
- 出口管制扩大到盟友供应链。
风险点:三种下行路径
治理是第一位的。董事会如果免去 CEO,继任者的战略连续性、客户关系和出口管制游说都会受影响。丹·艾夫斯警告,黄仁勋离职可能让市值再跌 30%。领先指标是董事会声明、8-K、国会简报和调查进展。
国家安全是第二位的。调查的核心是黄仁勋是否有机密泄露。公司目前说没有证据,但调查没有结束。一旦出现不利结论,出口管制和客户信任会同时受损。
AI 资本开支是第三位的。Baird 估计 2027 年大型云厂商 AI 支出增速可能降到 40% 或以下;如果 Q3 指引低于 1000 亿美元,或者 Q4 指引不再环比增长,基准 EPS 12 美元就不成立。
营运资金和估值也要观察。存货和应收增速远高于营收,若 Q3 继续恶化,说明渠道备货或回款质量有问题。分析师目标价正在下修,Baird 的 200 美元和摩根士丹利的 300 美元已经把治理折价写进模型。
接下来一周怎么办?还需耐心等!
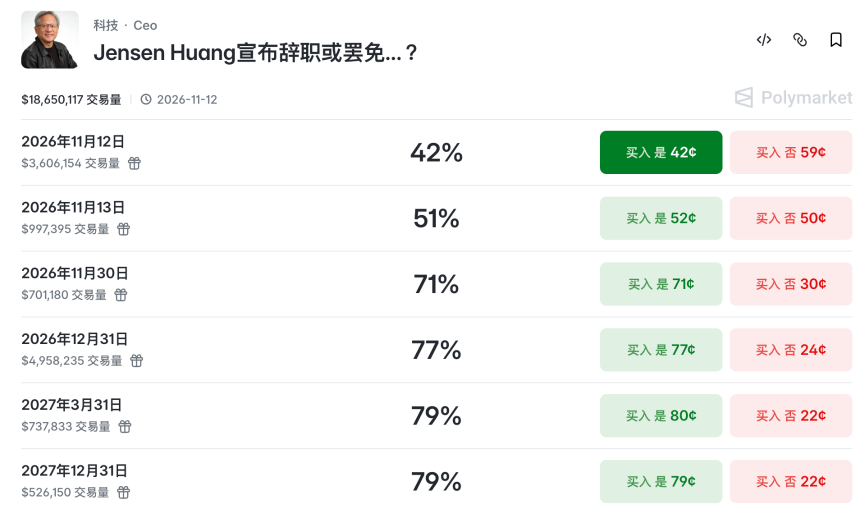
董事会可能在 11 月 12 日开会,截至 11-12 盘前没有公告。任何结论都会先于财报改变价格。但 Polymarket 黄仁勋辞职或被罢免的概率已经接近80%,这对英伟达股价来说并不算好事。
11 月 17 日盘后,Q3 FY2027 财报。看三件事:营收是否达到 1080 亿美元、Q4 指引是否继续环比增长、毛利率是否守住 73%。这份指引不含中国大陆及香港的数据中心计算收入。
11 月 18 日,据媒体转述,众议院委员会要求黄仁勋出席闭门简报。这是治理风险的第一个公开检验点。