Anthropic下周上市:增速腰斩巨头抢塞260亿
亏掉千亿的公司,拿到史上最大一笔钱,
抢着塞钱的七家,全是给它卖算力的。
Anthropic 官网首页|图源 anthropic.com
昨天晚上刷到这条消息的时候,我第一反应是数字印错了。
一家前三季度净亏 1040 亿美元的公司,要发人类历史上最大的 IPO。据路透社报道,发行价区间 70 到 78 美元,拟发行 8.25 亿股,光公开部分最高就能募 643.5 亿美元。
这还没完。谷歌、英伟达、AMD、博通、美光、微软、台积电实体,七家巨头再凑 260 亿美元做同步私募配售。两笔加起来最高约 904 亿,SpaceX 今年 6 月 862 亿的融资纪录被直接改写。
我把招股文件和各家报道对着读了一个晚上。越读越觉得,这份文件里最值钱的不是募资规模,是它把 AI 这门生意的底牌,第一次摊开在了阳光下。
这笔账是怎么摆出来的
先看条款。公开部分按 70 到 78 美元测算,募资落在 577.5 亿到 643.5 亿美元之间。8.25 亿股里约 8.01 亿是公司新发,另外 2365 万股来自老股东出售,卖股票的钱不进公司口袋。承销商还有 30 天的超额配售权,最多再买 1.2375 亿股。
全部拉满,总盘子约 1000.5 亿美元。
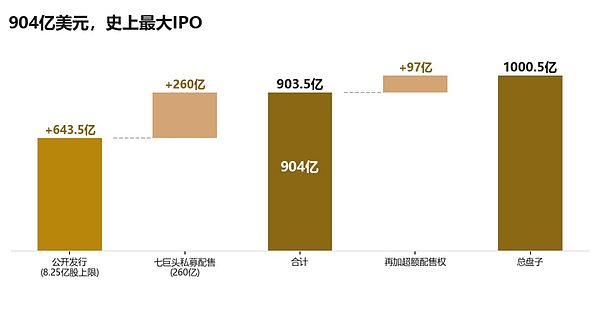
公开募资 643.5 亿,七家私募 260 亿,超额配售再添 97 亿|数据来源 Anthropic 招股文件
私募那 260 亿更值得盯着看。谷歌出 100 亿,英伟达出 100 亿,AMD 出 25 亿,博通、美光、微软各 10 亿,台积电相关实体出 5 亿。这七家全部是 Anthropic 的算力供应商,买的是没有投票权的 N 类股,IPO 完成后才交割。
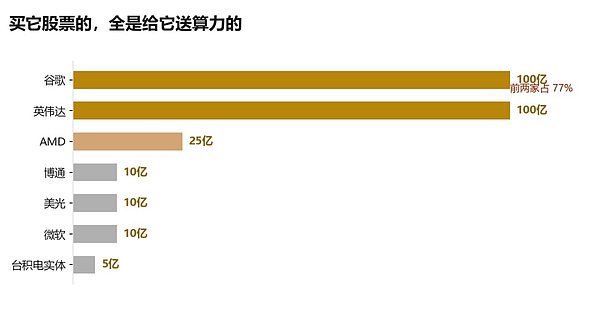
谷歌和英伟达各出 100 亿,两家吃掉配售额的四分之三|数据来源 Anthropic 招股文件
另据 CNBC 援引知情人士的报道,因为认购太热,承销商已经在考虑把发行价抬到 78 美元以上,完全摊薄估值往 1.5 万亿冲。
我的供应商买我的股票,我的股票涨了供应商赚钱,我再拿募来的钱买供应商的算力。这个循环我在纸上画了一遍,越画越像左手倒右手。
财华社报道,五组数字背后的算力赌局|图源腾讯新闻·港股解码
时间表已经排好。11 月 18 日定价,11 月 19 日在纳斯达克挂牌,代码 ANT。高盛牵头,摩根士丹利管稳定价格,二十来家银行跟着。
和它自己上一份成绩单对照
增长是真的猛。第三季度营收 169.56 亿美元,是去年同期的 12 倍。到 10 月底,年化收入已经跑到 810 亿,比 9 月底一个月又多出 100 亿。
年付费超 10 万美元的企业客户涨到 1.19 万家,一年前只有 950 家。净收入留存约 900%,同一批客户一年内支出翻了差不多 9 倍。
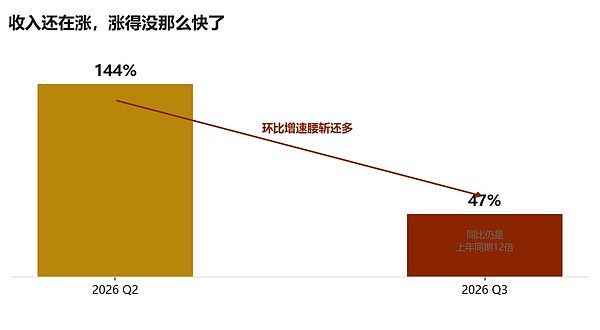
营收还在涨,环比却从 144% 掉到 47%|数据来源 Anthropic 路演材料与招股文件
但斜率变了。环比增速第二季度还是 144%,第三季度掉到 47%,腰斩还多。账面上前三季净亏 1040 亿,其中约 943 亿来自可转债和衍生负债的公允价值变动,是估值上涨带出来的账面数字,不掏现金,上市转股后会消掉。
这条必须写清楚,不然「千亿亏损」四个字会吓退一批人。
真正要盯的是算力承诺。截至 9 月底,Anthropic 签下的采购加租赁承诺总额约 9009 亿美元,绝大部分跟算力和基础设施有关。其中 4516 亿要在 2030 年前付掉,未来 12 个月到期 707 亿,相当于年化收入的 87%。
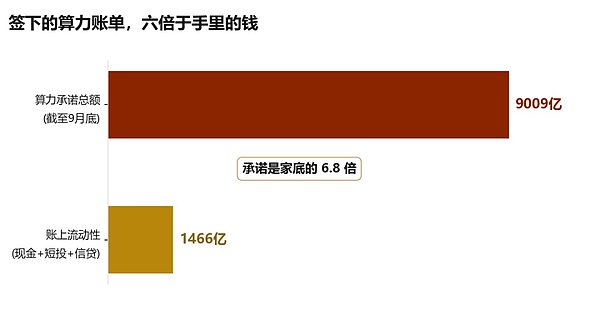
承诺 9009 亿,账上现金 1466 亿,差了近七倍|数据来源 Anthropic 招股文件风险因素
账上现金加短期投资加信贷额度一共 1466 亿,承诺总额是家底的 6.8 倍。招股书自己还补了一句,另有 1500 亿到 1750 亿美元金额没定死的安排,没算进来。
支出是多年期固定的,收入是按量计费、随时可以减少的。期限错配这几个字,招股书在风险因素章节写得比谁都诚实。
这次 IPO 在给什么定价
估值其实先砍过一轮。年中的时候市场上还在聊 2 万亿,这次按上限价算,非摊薄市值约 1.02 万亿,把期权、限制性股票全塞进去才到 1.4 万亿。一路回撤三成,结果认购还是太热,又要往回抬。
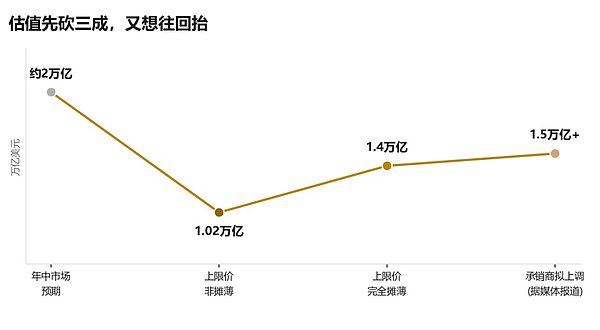
同一家公司,估值预期从 2 万亿回落到 1.4 万亿|数据来源 路透社、CNBC
分析师的态度也分裂。Truth Ventures 创始人 Varun Datta 说得直白,公司可能非常成功,但按这个估值,大部分成功预期已经算进股价。IPO Boutique 的分析师 Jeff Zell 反过来,估值比预期低了近两成,反而给市场留出了竞价抬价的空间。
所以这场 IPO 真正在定价的,其实是三件事。
第一件,未来某个时点 35% 以上的调整后经营利润率,现在只有 15%,而且公司没给出时间表。第二件,算力效率继续提升,路演材料给的数据是收入涨了 45 倍、算力成本只涨 10 倍,人均营收从 140 万美元升到 660 万。第三件,AI 需求曲线不会断。
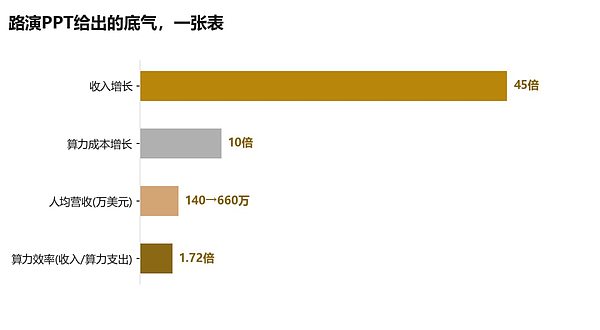
收入涨 45 倍,算力成本只涨 10 倍|数据来源 Anthropic 路演 PPT
前两条公司自己能争取,第三条只能赌。三条全被同一个前提压着,算力承诺是刚性的,签了字就得付。
拉长看,这是 AI 资本开支的分水岭
过去三年,AI 实验室的钱主要来自两处,风险投资和巨头注资,都是关起门来谈条件的钱。11 月 19 日之后,Anthropic 要接受公开市场每天开盘的审视,季度报一次家底。
这是前沿 AI 实验室头一次站在公共市场的放大镜下面。估值合不合理,增速掉到多少算危险,算力承诺要不要减记,以后都有公开价格来投票。
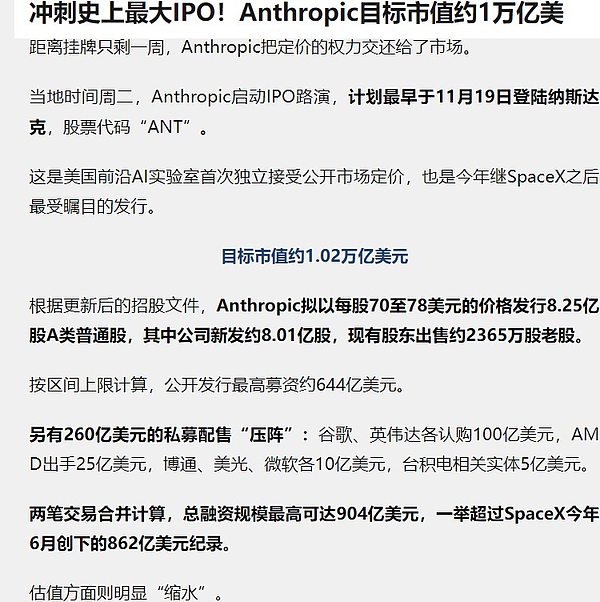
新浪财经报道,冲刺史上最大 IPO|图源新浪财经·格隆汇
OpenAI 前段时间 1.25 万亿估值那一轮融了 110 亿,还是私募价格。两套定价体系摆在一起,头一回可以互相校准,谁在吹牛很快见分晓。
买之前还有一个结构要看明白。按澎湃新闻梳理的招股文件,上市后七位联合创始人组成的 Founder LLC 握有一股 F 类股,占公司总投票权的 50.1%,长期利益信托还能通过 T 类股委派董事会多数席位。经济权益是真的,话事权有限。
Dario 在路演视频开场三十秒就讲 AI 可能被用来制造生物武器,安全是这家公司的底色。但据商业内幕对路演文字稿的统计,57 页 PPT 里「算力」出现 49 次,「安全」相关词汇 27 次,排在第六。钱怎么花,PPT 已经替公司回答了。
横向看,供应商下场的深浅
微软投 OpenAI 是老模式,出钱加送云额度,绑得很深但隔着层。这次七家直接掏现金买股份,口径更裸。
有意思的是谷歌。一边给 Anthropic 供 TPU 收租金,一边自家的 Gemini 4 Carbon 刚把输入价压到每百万 token 2 美元,正面抢 Claude 的客户。左手是客户,右手是对手,两头下注。
供应商和客户彼此持股咬得这么紧,半导体史上最近的参照是八十年代日本的芯片联盟,联盟内部效率参差,最后还是靠外部需求说了算。
今天的差别在需求端。企业订阅的增长确实惊人,前三季度 79% 的收入来自前五大客户以外,盘子在变大变散。隐患也埋在同一组数字里,等价格战真打起来,分散的客户谁都留不住溢价。
对普通人的几条建议
一 想打新的,先看三个数。发行价对应约 17 倍年化收入,对成长股不算离谱,但增速在掉。挂牌首日大概率高开,追高之前想清楚自己的止损线在哪。
二 用 Claude 订阅的不用慌。9009 亿的承诺分摊到 2045 年,短期砍不动服务。价格战反而会更凶,Gemini 降价就是信号,对用户是好事。
三 做 AI 创业的记一条。头部玩家的算力已经锁到 2045 年,后来者想拿到同等价格的算力,窗口正在关。
最后
904 亿是给 AI 的钱,也是给 AI 开的账单。
11 月 19 日钟声一响,这场豪赌就进入公开计分阶段。我在等上市后的第一份季报,等水分挤干之后的真数字。