SEC为链上股票交易开绿灯:Uniswap能否进入79万亿美元的美股市场?
华尔街运行了几十年的股票交易体系,可能迎来一个新玩家:AMM。
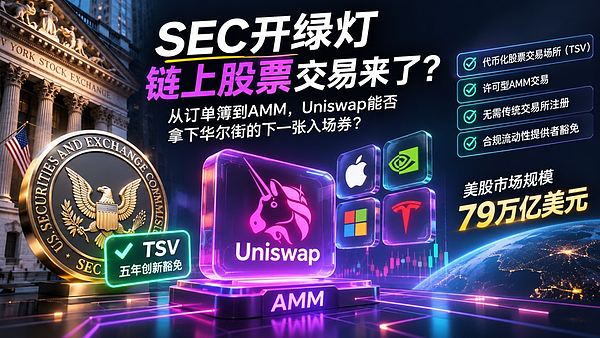
11月10日,Uniswap Labs发表文章《Building a Tokenized Securities Venue on Uniswap》,解读美国SEC最新的“创新豁免”(Innovation Exemption),并公开邀请证券发行方、交易场所运营商和流动性提供者基于Uniswap构建链上证券市场。
这篇文章值得关注的,不是Uniswap又准备上线多少股票代币,而是它开始将自己定位为传统证券市场的交易基础设施。
从Crypto DEX,到美股交易基础设施,这可能是Uniswap成立以来最重要的一次业务边界扩张。
一、SEC给了AMM一张进入华尔街的入场券
9月17日,美国SEC发布一项为期五年的监管豁免命令,正式引入代币化证券交易场所(Tokenized Securities Venue,简称TSV)。
符合条件的TSV,可以在公有区块链上通过许可型AMM流动性池交易代币化美国股票,而无需按照传统证券交易所的方式注册。符合规定的流动性提供者,也可获得特定的证券交易商注册豁免。
豁免有效期至2031年9月17日。
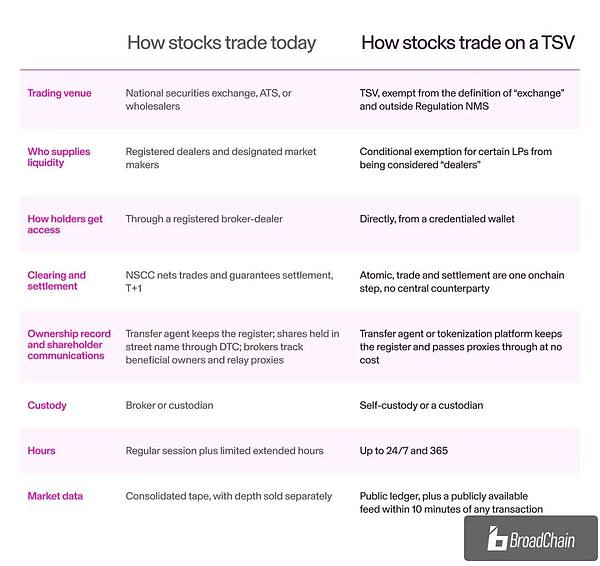
但这不是全面放开。TSV仍须遵守参与者身份准入、交易量限制、信息披露、停牌同步及发行方异议机制等要求。
其中最关键的一点是:
进入这一监管豁免框架的股票代币,必须赋予持有人与对应传统股票同等的权利。
这与此前市场上大量仅提供股票价格敞口的代币化产品,有本质区别。
过去,用户可能只是持有一个跟踪英伟达股价的Token;未来,符合要求的代币化证券可以承载相应股票的股东权利。
这意味着股票代币化正在从价格映射,向真正的证券权益上链迈进。
二、Uniswap为什么可能成为受益者?
传统美股交易依赖订单簿。
券商负责订单路由,交易所或做市商负责撮合成交,清算机构和存管机构负责结算。
Uniswap采用的AMM,则通过智能合约管理流动性池,完成资产交换。
这种机制有几个值得关注的变化。
第一,股票可以7×24小时交易。
流动性池不需要像传统交易所一样依赖固定交易时段。技术上可以全天候运行,但实际交易仍须遵守证券停牌和其他监管限制。
第二,做市不再完全依赖传统专业机构。
符合条件的参与者可以向流动性池提供资产,参与做市并获得手续费收入。
这可能扩大流动性供给,但也意味着流动性提供者需要承担价格波动、套利损失和智能合约风险。
第三,股票不一定只能用美元交易。
例如,英伟达股票代币可以与代币化标普500基金、货币市场基金,甚至Crypto资产组成交易对。
这会产生传统证券市场较少见的资产组合和流动性管理方式。
不过,AMM也不是天然优于订单簿。对于高频、大额股票交易,价格发现、滑点、流动性深度和MEV仍然是现实挑战。
三、Uniswap v4 Hooks,可能才是关键
传统DeFi强调Permissionless,任何人都可以参与。
但证券市场不一样。
谁可以交易、哪些股票可以上市、何时必须停牌,都受到监管约束。
Uniswap v4的Hooks恰好提供了可编程的市场规则。
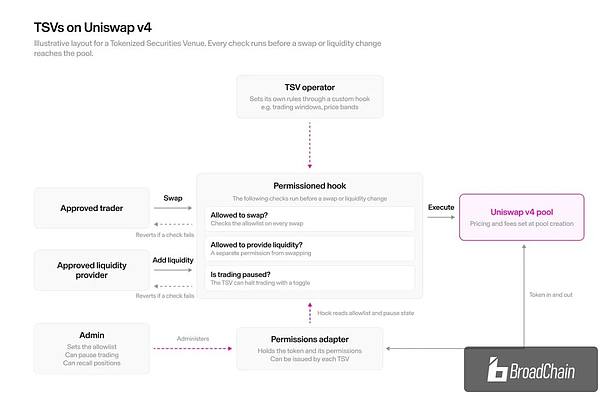
通过Permissioned Pools Hook,运营商可以设置:
只有完成KYC或符合资格的地址才能交易;
指定证券和交易对的准入条件;
根据监管要求暂停交易;
对交易行为、手续费和流动性池规则进行定制。
换句话说,Uniswap不需要放弃AMM架构,就可以支持受到监管约束的证券市场。
这也是Uniswap从开放式DeFi协议,走向机构级金融基础设施的重要一步。
四、200亿美元交易量只是开始,真正的竞争才刚刚出现
根据Uniswap Labs披露,目前Uniswap协议上的股票代币累计交易量已经超过200亿美元,涉及Robinhood Stock Tokens、xStocks,以及Ondo、Dinari等项目。
Robinhood Chain上的股票代币市场也在快速发展。
Uniswap披露,已有超过40种股票代币和ETF建立SPY交易池,累计交易量超过9亿美元,涉及约13万个钱包。
这些数字说明,链上股票并非完全停留在概念阶段。
不过,现有交易量不代表全部符合SEC新豁免框架,也不意味着这些产品都赋予用户完整股东权利。
更值得关注的是,传统金融机构已经开始进入这一领域。
SEC官网截至11月9日列出了四家提交TSV运营意向通知的机构:
TSV LLC、OKXICE TSV、Kephas Corporation和Formation Securities LLC。
这意味着链上证券交易场所的竞争已经开始出现实际参与者。
未来竞争的不只是Uniswap和其他DEX,还包括交易所、券商、托管机构、证券代币化平台,以及传统做市商。
五、对UNI来说,是重大机会,但不能直接等同于代币利好
这是投资者最需要分清楚的地方。
Uniswap协议被采用,不等于UNI持有人自动获得收入。
如果未来大量股票交易通过Uniswap v4完成,最直接受益的可能是:
一是交易场所运营商,获得交易服务收入;
二是流动性提供者,通过提供资产赚取手续费;
三是Uniswap生态,通过交易量和开发者增长扩大网络效应。
至于UNI能否获得价值捕获,还取决于协议费用机制、治理决策,以及新增业务收入是否真正传导至代币。
不能因为美国股票市场规模达到79万亿美元,就直接用这个数字推导UNI估值。
更不能把所有股票成交额都当成Uniswap未来可以争取的市场。
真正值得追踪的是:有多少TSV实际采用Uniswap v4?产生多少交易量?多少手续费?协议最终能保留多少收入?
这些数据,比任何RWA叙事都重要。
六、Uniswap想争夺的不是股票交易量,而是市场基础设施
过去几年,股票代币化讨论最多的是发行。
谁能把苹果、英伟达、特斯拉股票变成Token?
但证券发行只是第一步。
真正决定市场能否形成规模的,是后续的交易、做市、清算、结算,以及与其他金融资产的组合。
SEC这次创新豁免,实际上为这些环节提供了一个可以尝试的新框架。
对Uniswap来说,机会也不只是多几个股票交易池,而是让AMM和Hooks成为其他金融机构可以直接使用的交易基础设施。
当然,这条路仍然存在监管、流动性、证券权益和商业化挑战。
但有一点已经很清楚:Uniswap不再满足于只做Crypto交易。
它开始尝试进入传统资本市场最核心的交易环节。
过去,华尔街用订单簿交易股票。
未来,AMM可能成为与订单簿并存的另一种市场结构。
真正值得关注的,不是美股会不会全部搬到链上,而是谁有机会成为下一代证券交易系统的底层协议。