市场已习惯通胀 但代价还没被定价
作者:arndxt 来源:X,@arndxt_xo 翻译:善欧巴,金色财经
我认为市场正在对持续性通胀习以为常,这不是好事。
中期选举之后,我担心的是市场低估了持续通胀会如何拖累增长。能源价格上涨正在挤压家庭购买力,而 AI 投资越来越依赖外部融资。
这使消费和资本开支暴露在更高的借贷成本之下,也让美联储在增长走弱时少了一些宽松空间。
-
物价上涨正在削弱消费者的支出能力。整体通胀为 3.7%,工资增长 3.0%,实际薪酬在缩水。眼前的风险是家庭削减可选消费来覆盖必需品。这些数据几乎不能证明工资加速是通胀的主要推手。
-
不需要美联储再加息,借贷也可能变贵。长期收益率上行会推高房贷、公司债和基础设施的融资成本。因此如果债市持续要求更高的回报,美联储按兵不动也只能带来有限的缓解。
-
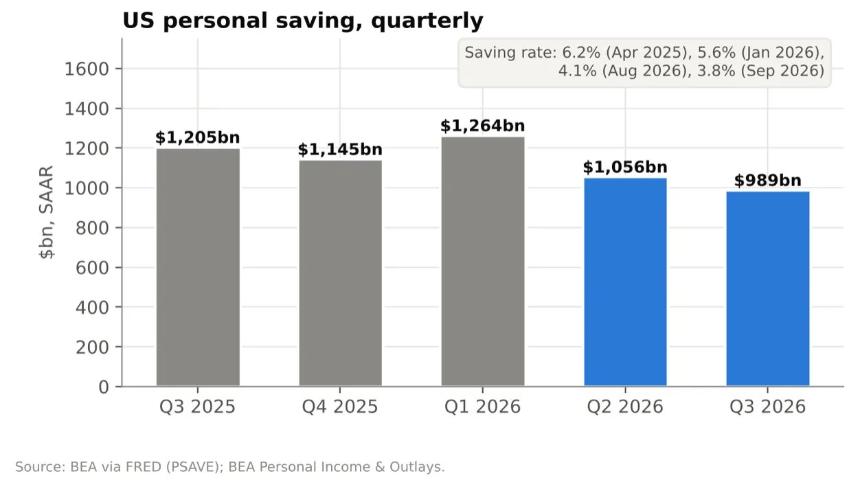
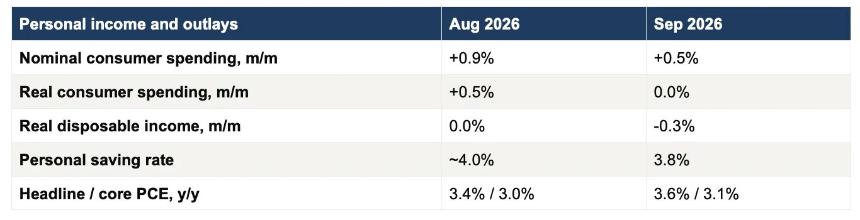
消费者靠少储蓄来维持支出。储蓄率从 6.2% 降到 3.8%,9 月实际支出停滞,实际可支配收入下降。少储蓄可以暂时弥合缺口,但家庭吸收下一轮成本上涨的空间更小了。要维持消费,收入增长变得更加重要。
-
AI 需求强劲并不保证投资回报强劲。算力稀缺对算力持有者意味着收入,对租用算力的实验室则意味着成本上升。随着建设越来越依赖外部融资,公司必须产生足够现金来覆盖运营成本和融资义务。需求可以继续增长,而利润率和股东回报却令人失望。
-
政治会决定产能扩张和能源成本下降的速度。数据中心的审批可能拖慢建设,既伤害供应商,也可能让现有产能更值钱。与伊朗达成协议可能降低能源成本、缓解家庭压力,但这取决于供应恢复的速度。两者都影响增长和通胀,但都不能直接解决财政赤字。
一、从石油到 AI
今年大部分价格走势可以归结为石油和 AI,市场在两者之间来回切换注意力。较少被讨论的是,这两者对利率的影响方式相当不同。我认为从前者转向后者对债券是坏消息,即便油价继续下跌。
从 2 月底霍尔木兹海峡关闭到 9 月,10 年期美债收益率大体跟随原油。10 月以来,它与纳斯达克的联动比与原油更紧密。它与 SOFR 期货(衡量美联储政策预期的代理指标)的关系始终很强。所以推动长端利率的仍然是美联储。变化的是美联储似乎在担心什么。
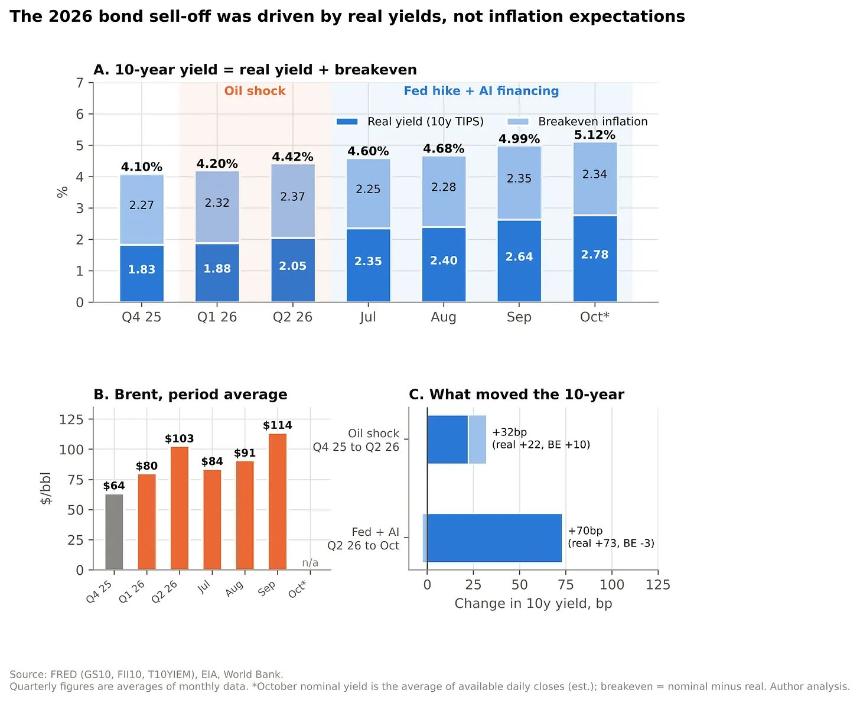
美联储的容忍度取决于通胀是否可能在没有干预的情况下回落。石油供给冲击可能随着供应恢复而化解。AI 投资可能在未来数年持续拉动电力、设备和劳动力需求,但它同时也在增加产能,因此通胀风险取决于支出是否超出经济能交付的水平。
如果瓶颈持续存在,即便 AI 需求强劲,利率也可能维持高位。一个项目可以有客户,却仍然赚不到资本成本。最薄弱的环节会是那些在客户现金流支撑之前就被锁定在长期支出承诺里的企业。
石油
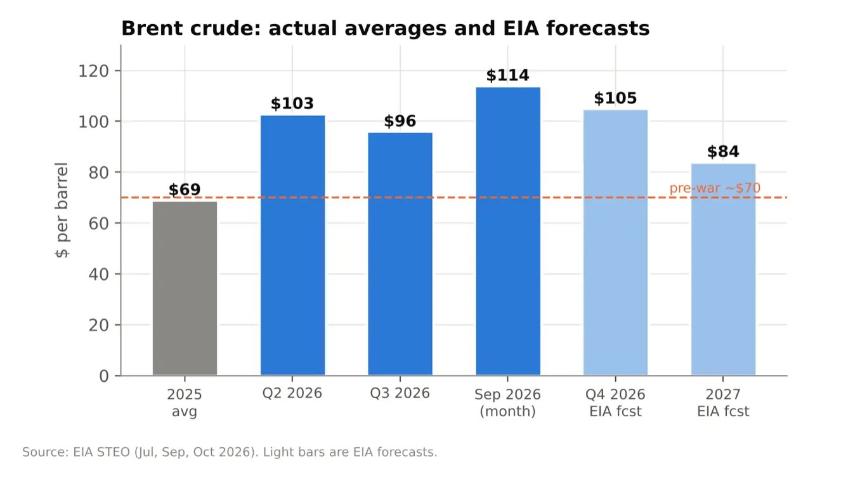
图中是布伦特价格与 EIA 预测。2025 年均价为 69 美元;EIA 10 月展望给出 2027 年 84 美元。
石油市场正在为两股相互竞争的力量定价:
-
实物供给受限
-
达成外交协议的前景
我盯成品油比盯原油更紧,因为企业成本压力最大之处在这里。柴油价格为每加仑 6.285 美元,推高了货运、农业和分销成本。我认为战略储备释放只是临时缓冲,对生产和运输环节的实际中断帮助有限。
布伦特 9 月均价为 114 美元,而 EIA 10 月展望把四季度定在 105 美元。11 月 2 日价格下跌逾 8% 至约 104 美元,说明协议预期能多快抹去一部分地缘政治溢价。但恢复可靠的供应远不是一纸声明能做到的。
选举可能降低谈判协议的政治成本,但不会解决根本分歧。这让能源暴露在双向剧烈波动之中:协议可能迅速压缩价格,而长期中断则可能让成本维持高位。我认为能源可以作为组合的保险,但没有太多理由围绕某个政治结果建立核心仓位。
石油需求放缓并不意味着燃料更便宜。
电气化和能效提升应当降低石油消费,相对于原本的水平。但我不会用这个逻辑去忽视未来十二个月的供应风险。
对我来说,关键是可用供应恢复的速度能否快于需求走弱。在那之前,燃料可以在消费不增长的情况下依然昂贵。企业随即面临选择:用利润率吸收成本,还是转嫁给客户。两种结果都会给增长带来压力。
二、通胀的真正推手
几乎所有人都预期通胀具有粘性,但对原因的分歧要大得多。我认为这里原因很重要,因为它决定了美联储会如何应对,以及把通胀降下来要付出多大代价。
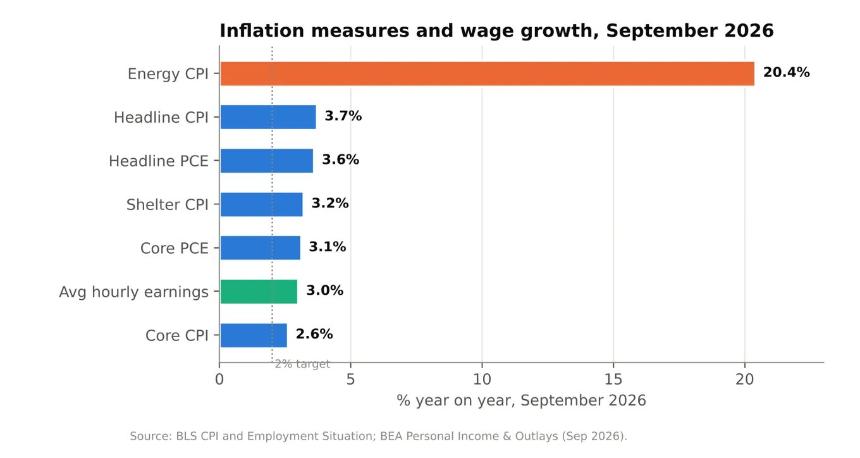
图中是各项同比通胀指标与工资增长,2026 年 9 月。
工资
一种观点认为,政策正在维持工资压力,导致长期债券投资者在美联储暗示过早宽松时要求更高的收益率。
但从劳动力数据看,我认为工资解释并不那么有说服力。9 月平均时薪增长 3.0%,通胀为 3.7%,实际平均时薪在下降。新增非农就业仅 2.9 万,前两个月合计下修 6 万。这些数据不能排除工资压力,但也难以证明劳动力市场过热。
我认为劳动力供给可以解释为何失业率依然偏低。移民放缓与劳动参与率走弱,降低了维持失业率稳定所需的招聘量。因此经济可以在不出现失业率大幅上升的情况下,创造出更少的新增岗位。
我担心的是,低失业率掩盖了更弱的收入图景。招聘放缓和工资跑输物价,压缩了家庭购买力,这也解释了为什么消费者要靠少储蓄来维持支出。
核心 CPI 偏低可能高估了宽松空间
我对短期降息持谨慎态度。核心 CPI 已回落至 2.6%,但核心 PCE 为 3.1%,说明潜在通胀对美联储而言仍过于顽固,难以放心宽松。
-
核心 CPI 衡量消费者直接支付的价格变化,不包括食品和能源。
-
核心 PCE 覆盖的支出范围更广,包括由雇主和政府代付的医疗支出,权重设置也不同。
医疗说明了为什么通胀回落带来的缓解可能有限。2026 年家庭保险费上涨 5%,但员工缴费上涨 9% 至 7471 美元,折合每年仅多出 621 美元。
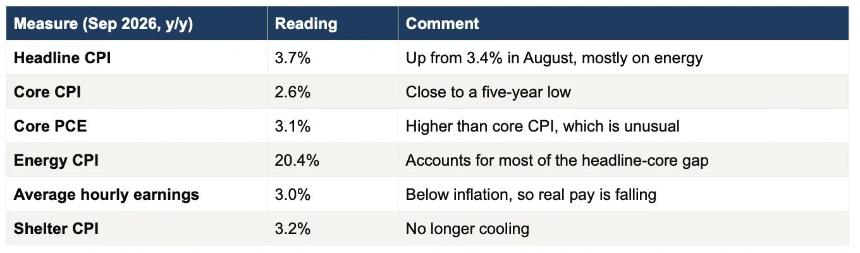
我看到的是家庭在同时承受更高的成本和更大的账单份额,可用于其他消费的加薪部分因此更少。
三、家庭正在花掉储蓄
在我看来,家庭支出增速可以持续快于收入增速。
我对这个周期的理解分为两个阶段。
-
2023 和 2024 年,支出与收入大致同步增长,家庭买得起自己买的东西。
-
2025 年初以来这不再成立。名义支出仍在增长,部分只是为了跟上更高的价格,而收入增长已经放缓。
8 月和 9 月,支出增长 1.4%,收入仅增长 0.5%。家庭靠少储蓄来弥合缺口。我担心的是,消费越来越依赖这种调整,而不是更强的收入。
家庭正靠少储蓄支撑支出。如果在收入没有更强增长的情况下重建储蓄率,消费就会放缓。
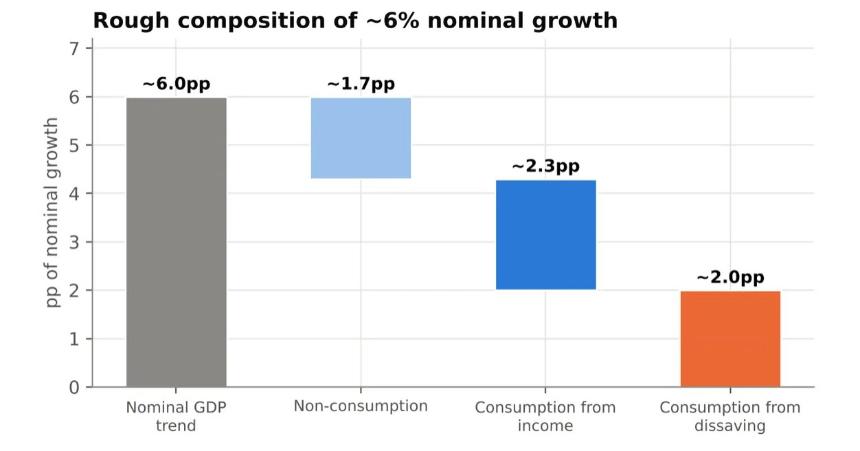
2026 年一季度至三季度,个人储蓄按年率计算减少约 2750 亿美元。
资产价格上涨会鼓励家庭多花钱、少储蓄。
但近期的股市抛售让我对“靠家庭财富支撑的支出”更谨慎。投资组合缩水会削弱消费者少储蓄的意愿。
如果股市亏损持续,收入增长对维持消费就更加重要。
四、AI 需求强,不足以支撑投资逻辑
关于 AI 的争论分成两派:
如果这真是历史上最重要的技术,它应该已经体现在生产率数据里,而到目前为止基本没有。
GPU 几乎一卡难求,租金在上涨,供给数据里看不到任何过度建设的迹象。
AI 收入比怀疑者假设的更大
你仍会看到 AI 总收入被估算在 1500 亿至 2000 亿美元。仅 Anthropic 三季度就报告约 170 亿美元,按这个速度年化约 680 亿美元,而 2025 年全年为 46 亿美元。如果到 2030 年投入约 10 万亿美元,行业需要约每年 3 万亿至 4 万亿美元的收入才能获得像样的回报。但起点差距比他们说的要小,实验室层面的增长其实并不是问题所在。
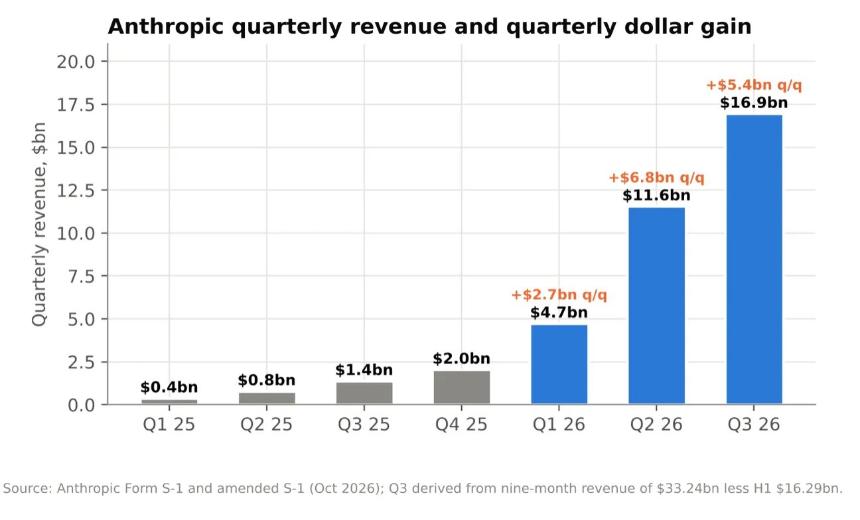
Anthropic 的季度收入与各季度收入增量。增量在二季度最大,三季度有所回落。
让我担心的是增长形态。二季度收入增加 68 亿美元,三季度增加 54 亿美元。按百分比看仍然惊人,但美元增量在变小,这意味着曲线开始看起来像线性而非指数。要让行业在 2030 年达到 3 万亿美元,需要持续的复利增长。从 3000 亿美元的基数出发,四年需要每年约 78%;从 2000 亿美元出发则需要约 97%。
供给紧张利好算力持有者,伤害实验室
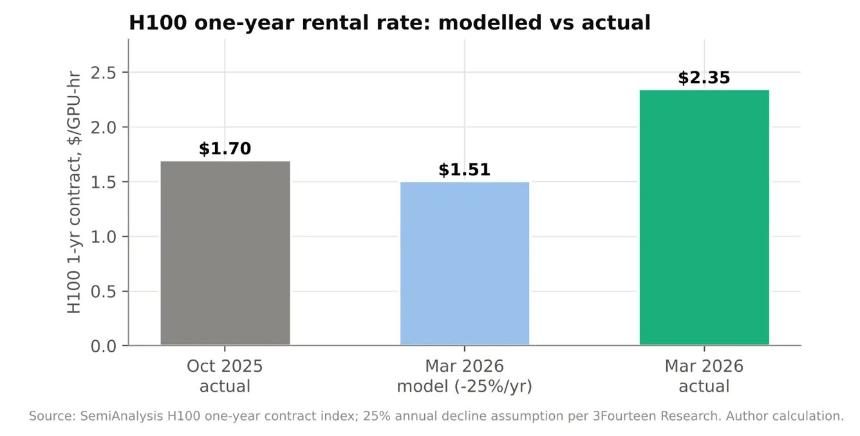
图中是一年期 H100 租金与数据中心模型通常假设的每年 25% 降幅的对比。Nebius 还在 10 月 1 日把按需 H100 价格从每小时 3.85 美元上调至 4.50 美元。
更长期限的 GPU 租金现在高于现货。这说明客户愿意溢价锁定产能。更高的租金对硬件所有者是收入,对租用方是成本。
三季度 Anthropic 的用量超出了已预订的产能,以更高价格购买了约 50 亿美元的短期算力,其每美元算力支出带来的收入首次下降。
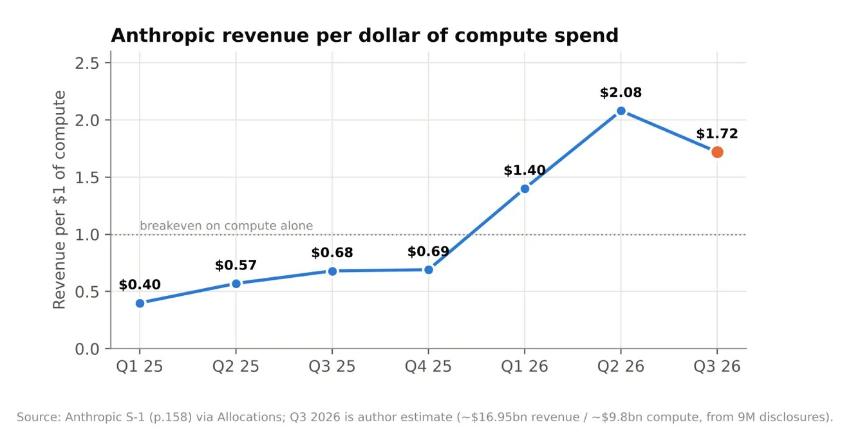
Anthropic 每 1 美元算力支出带来的收入。2026 年三季度数据是我根据九个月披露数据估算的。
为什么美联储现在对 AI 建设很关键
我不会假设大型科技公司可以不顾融资环境无限投资。
随着资本开支占用更多经营现金流,债券和股票市场变得更重要。借贷成本上升可以在需求依然强劲时削弱项目回报。股权融资可以延长跑道,但现有股东要承担稀释。
今年最大几家支出方的资本开支合计约 8030 亿至 8280 亿美元。三季度之后,Alphabet、亚马逊和 Meta 都在用债务或股权为额外支出融资,Meta 报告了本轮周期首次现金缺口。由风投支持的新创公司也是实验室客户的重要组成部分,有估算认为约占经常性收入的四分之一,而风投融资对利率非常敏感,2022 年已经演示过。
客户一侧同样存在敞口。购买 AI 服务的风投支持企业,部分依赖投资者持续注资。因此资本市场收紧会同时影响基础设施投资和本应支撑这些投资的支出。
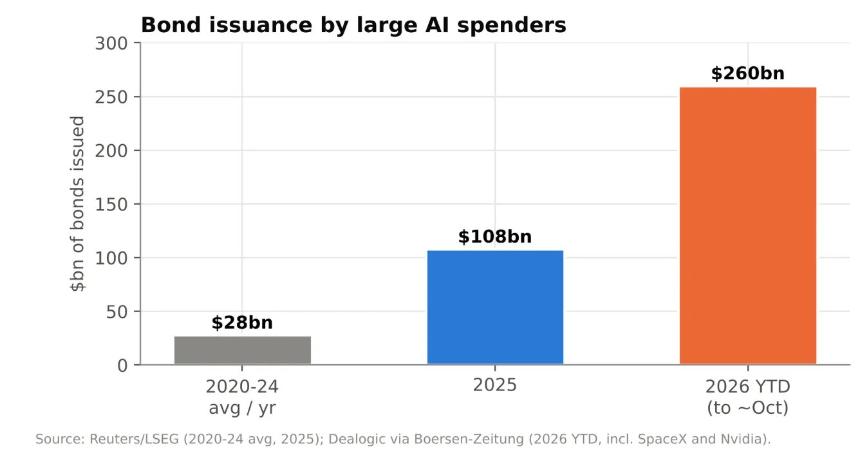
大型 AI 支出方的债券发行量,与 2020—24 年平均水平对比。
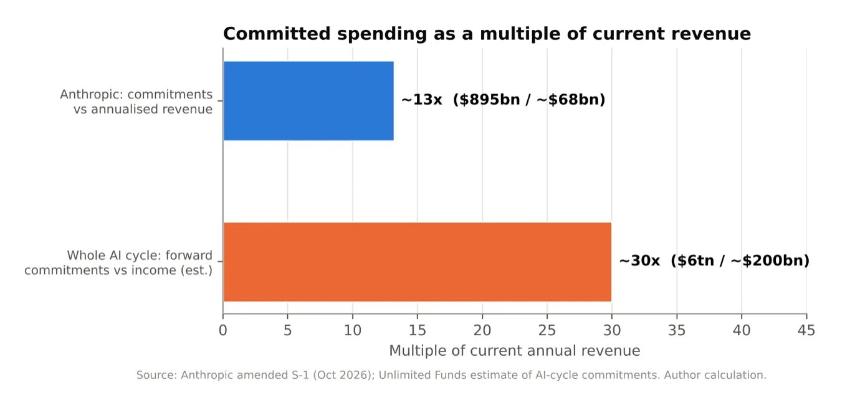
已承诺的未来支出相对于当前年收入。
结论
要让这个展望变得难受,我们不需要衰退,也不需要 AI 崩盘。家庭多储蓄、企业少投资,就足以削弱盈利。如果通胀持续顽固,美联储可用于缓冲这一调整的空间可能有限。
我希望家庭收入能追上支出,也希望 AI 收入在付完基础设施账单后能转化为现金。在那之前,我更看好能够自我融资的企业,而不是依赖下一轮融资的企业。
会改变我看法的,是更强的收入增长、改善的现金转化和更广泛的去通胀。仅靠支出继续增长不会。
市场也许已经对通胀习以为常,而我不太相信它已经为这种“习惯”的代价定价。