没有人再持币了 pump.fun 是怎么把 Meme 赛道榨干的
作者:Sparsity 来源:X,@sparsitydata 翻译:善欧巴,金色财经
“链上环境不好。”“所有 KOL 都在抽血。”“我们一直在把打包者当偶像。”
这些都是显著的问题,但把症结找在层级最底层是说不过去的。Meme 赛道的持币文化已经坏掉了。现在没有人再拿住币:大家去扒跑出来的币、一次发几十个币、打包抢开盘、刷 callout 奖励,因为只有这些能赚到钱。问题的位置在更高处,在那个拥有整条赛道的平台身上。最大的 Meme 币发行平台,恰恰在为所有人抱怨的行为付钱,它把 Meme 变成了一个供给无限、需求消失的市场。
现在所有人都想让 KOL 为自己的喊单负责,这是好事。但如果给他们付钱的平台从来不需要为任何事负责,只追责喊单的人是不够的。
pump.fun 赚的是死掉的币的钱
过去 30 天,pump.fun 占全部 Meme 币发行平台发币量的 92%、占所有链上发行平台交易量的 84%。赛道里什么行为能赚钱,由它决定。
它 95% 的协议收入来自币还在 bonding curve 上、或者市值低于 25 万美元时的交易。曲线上的每一笔买卖都收 1.25%,其中 0.95% 归 pump.fun、0.30% 归创建者;也就是说,价格还没动,一买一卖就已经先亏掉 2.5%。
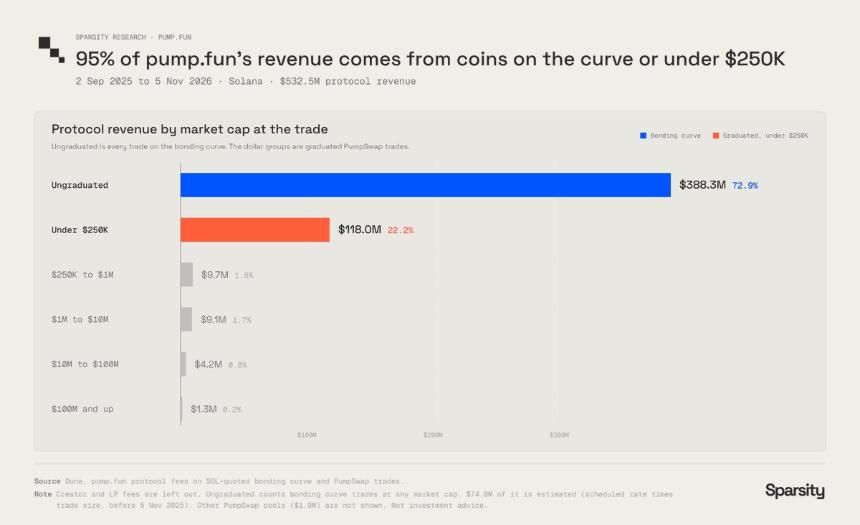
钱是在市值最初的几十万美元里赚到的,至于这个币后面怎么走,并不重要。
币龄讲的是同一个故事。其中四分之三的收入来自上线不满一小时的币,87% 来自上线不满一天的币。
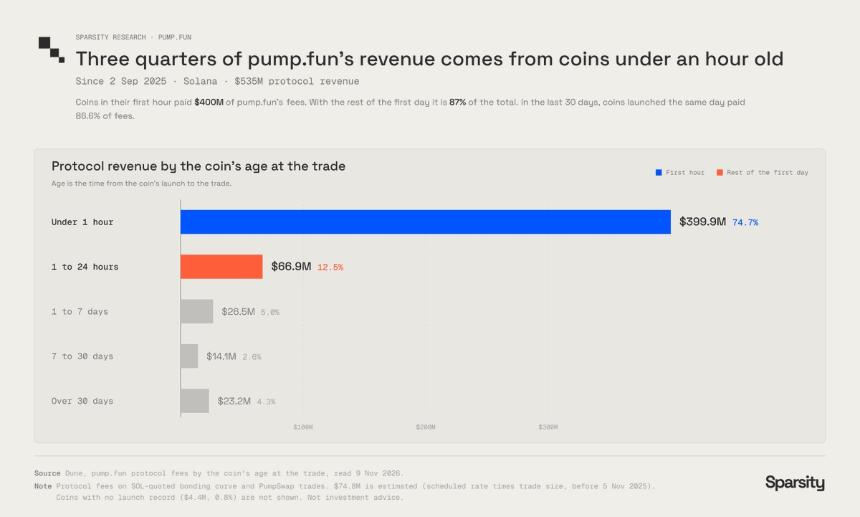
pump.fun 是在一个币出生后的第一个小时里拿到钱的。
真正跑出来的币贡献几乎可以忽略。15 个最大的跑赢项目,峰值合计价值 14 亿美元,它们加起来只给 pump.fun 付了约 150 万美元;而还在曲线上或市值不足 25 万美元的币,付了 5.06 亿美元。说得直白一点:一千个死在 2 万美元市值的币,比一个涨到 1 亿美元的币更赚钱。
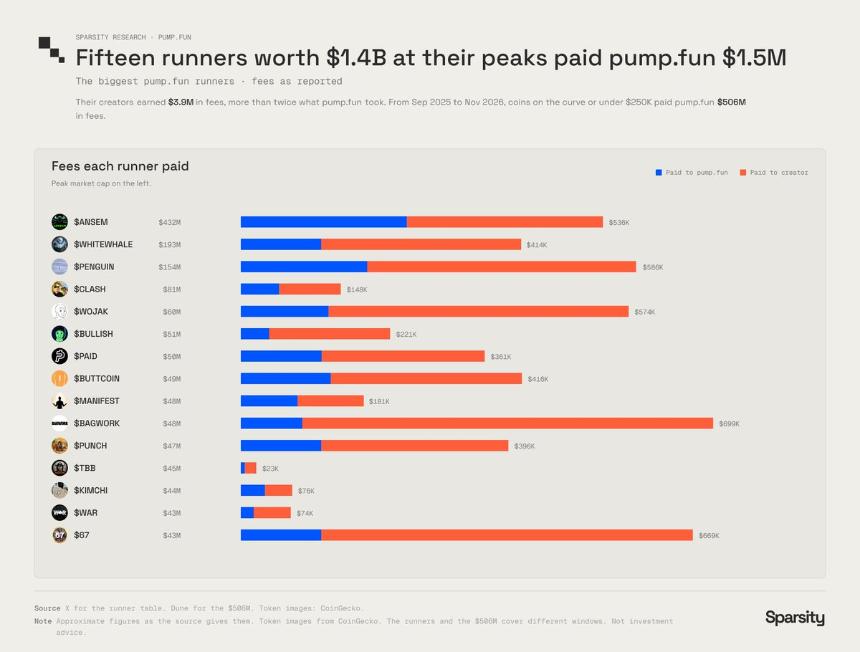
15 个最大的跑赢项目付的费用,不到小币所付金额的 0.3%。
所以这个产品被优化成了“发得越多越好”。平台上的每一重激励都在推向数量,因为只有数量付钱。
四重激励
时间线上被骂的每一种行为,在平台上都有存在的理由。这四种行为都会带来更多交易,而每一笔交易都要给 pump.fun 交费。
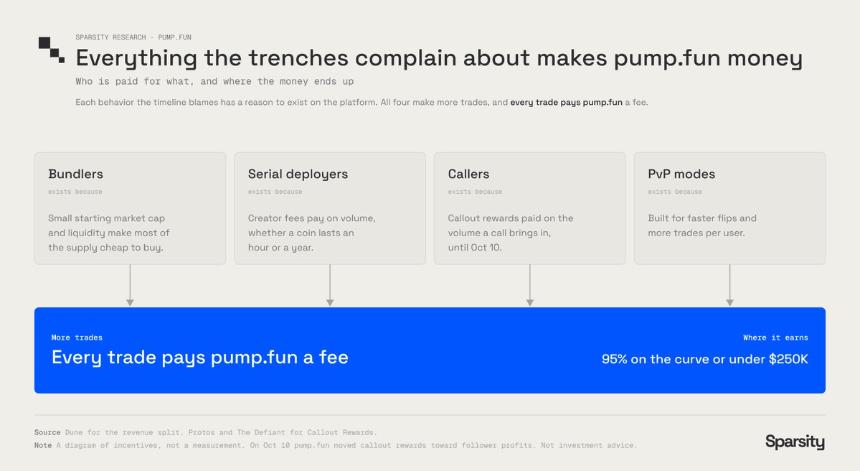
打包、批量发币农场、callout 奖励和 PvP 模式,最后都归到同一笔手续费上。
打包者抢开盘区块,因为便宜
打包者之所以存在,是因为开盘市值和流动性都很小。几个 SOL 分散在几十个钱包里买进开盘区块,就能拿下很大一部分筹码,然后这个包再卖给你。开盘市值越小,这么做的成本越低,而开盘市值是 pump.fun 定的。
发币者刷发行量,因为创建者费用按交易量结算
连续发币的人存在,是因为创建者费用奖励的是“发”而不是“做”。无论这个币活一个小时还是一年,创建者都能从每笔交易里拿 0.30%,所以最优策略就是尽可能多发行、薅完早期交易量然后走人。前 25 名发行者一共发了 76.1 万个币,毕业率不到百分之一,他们赚了 1.28 亿美元。
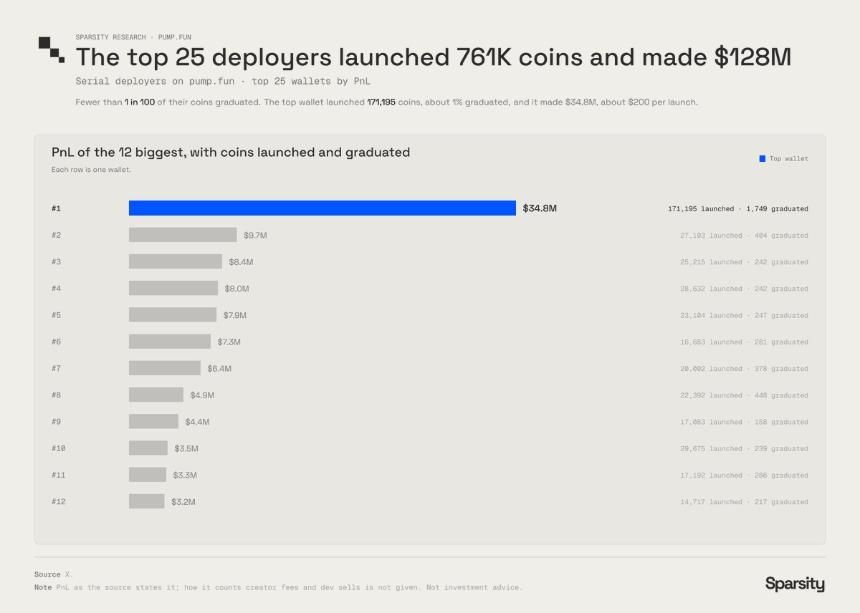
排名第一的钱包发行了 171,195 个币,平均每个币赚约 200 美元。
这些农场确实偶尔会产出跑赢的项目。其中两个钱包最好的币分别做到 1.22 亿美元和 3.27 亿美元。但跑出来只是交易量的副产品,真正被付钱的是交易量本身。
喊单者专推低市值币,因为奖励跟着交易量走
Callout 奖励给喊单添了一个新理由。平台把喊单变成了一条收入流:自 8 月以来,它向 51,115 个钱包发放了 2960 万美元的 callout 奖励,而这笔钱并没有摊开。10 个钱包拿走了 16%,中位数收款人只拿到 13 美元。
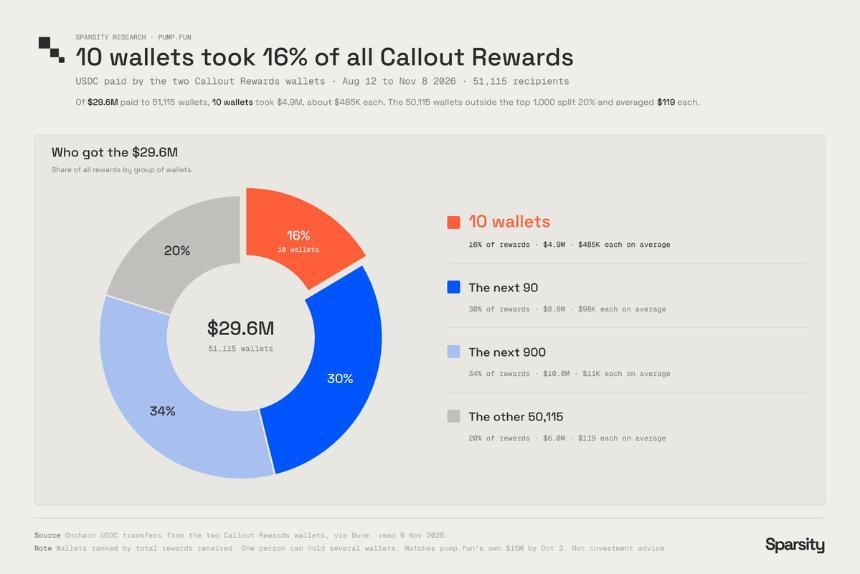
这 10 个钱包每个平均拿到约 48.5 万美元。
奖励按一次喊单带来的交易量结算,而交易量在小市值币上最容易做出来。8 月,收入前 50 名里有 40 个喊的都是平均市值不足 10 万美元的币。
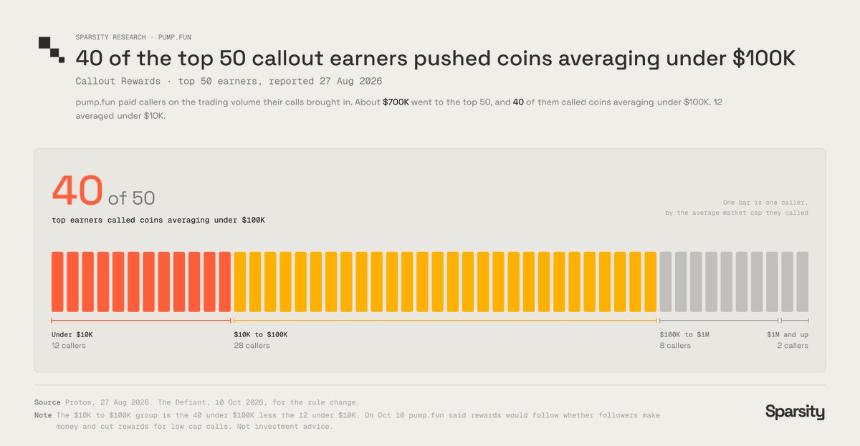
前 50 名里有 12 个喊的币,平均市值不足 1 万美元。
pump.fun 听到了这些声音。10 月 10 日它表示,奖励将改为与跟随者是否赚钱挂钩,并降低低市值喊单的报酬。此后三周,前 20 名分到的 payout 中,流向中位喊单市值低于 10 万美元的喊单者的比例从 68% 升到 94%,每周发放额上涨了 53%。
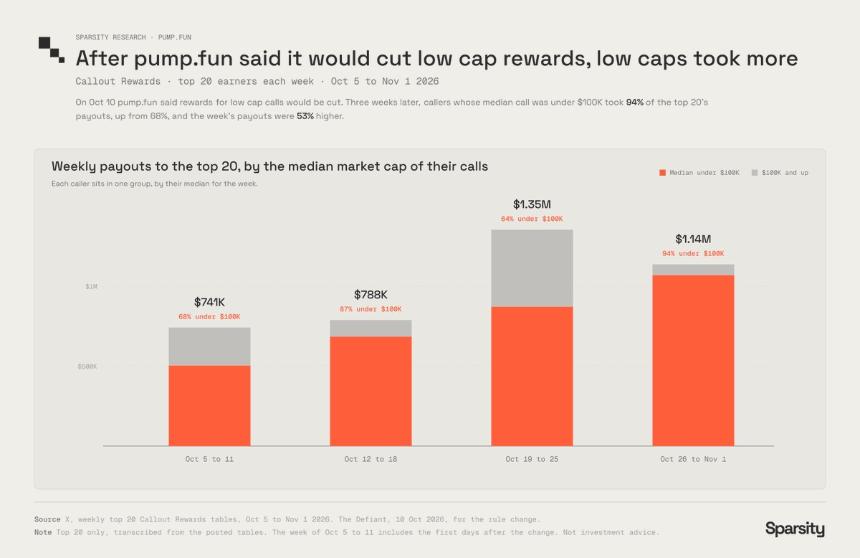
规则改了之后,发放额涨了,低市值的占比也涨了。
代价主要由跟随者承担。我们追踪了 14 个喊单者,其中 10 个的中位喊单市值低于 10 万美元,他们的跟随者在喊单后一天合计亏损 92.6 万美元。被喊的中位币在喊单后一分钟上涨 6%,一小时后下跌 48%,一天后下跌 74%。无论币涨不涨,喊单者都能拿到钱。
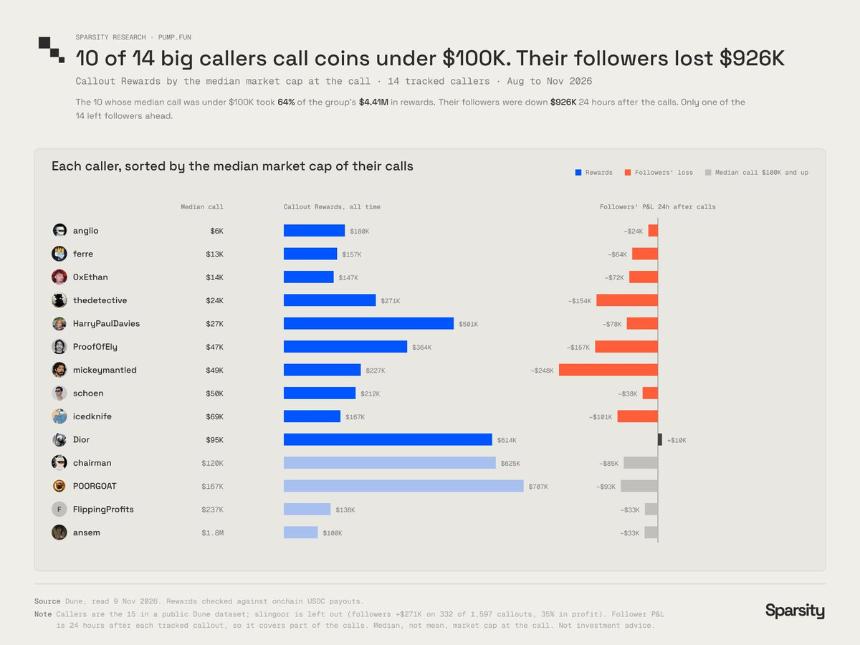
14 个人里只有一个让跟随者赚到了钱,金额是 1 万美元。
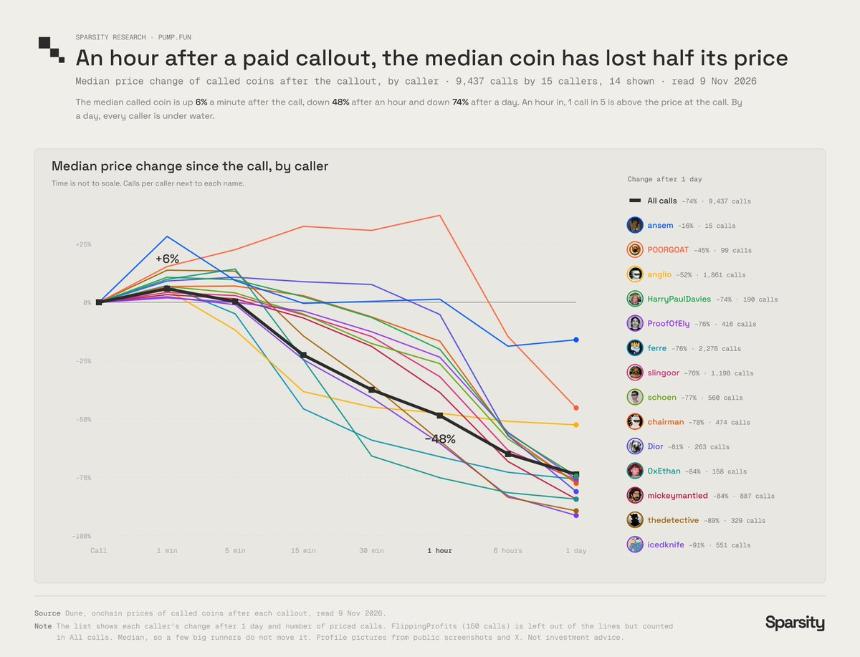
每一个喊单者,其喊单的中位币在一天后都是下跌的。
当人们问为什么 KOL 一直在推那些让跟随者亏钱的币,这就是很大一部分答案:他们靠这个拿钱。
PvP 模式是为了让每个用户交易更多次
PvP 能玩得转,是因为没有新钱进来,老手赚的是新手的钱,而这些模式就是为此造的:更快的执行、每个用户更多的交易、以及每一笔都收费。pump.fun 自己在 6 月 30 日下线了其中一个——Tokenized Agent 模式,理由是发币方式太多,正在制造“有毒的玩家对玩家动态”。
供给无限,需求消失
这些激励运行得够久,市场就裂成了两半。
在需求侧,你去冲币,平均而言是亏钱的。只有极小一部分钱包能赚到值得一提的钱。在供给侧,你发币,几乎不用承担风险就能拿到收入。
成为供给方没有任何门槛。点一下就行,而且这些套路你早就会了:几秒钟扒一个跑出来的币、伪造交易量让它看起来还活着、成百上千地买老钱包。而且每个月都更容易。
所以我们认为,越来越多本来会做持币者的人,正在变成供给方。发币赚钱,持币不赚钱;每一个想明白这一点的新玩家,都会变成又一个抢更薄买盘的发币者。持币文化就是这样坏掉的:没有人决定不再持币,是平台让持币变成了亏钱的那一边。
结果体现在发行本身产出了什么。pump.fun 现在的发币量和 2024 年末的高峰期差不多。按我们的统计,2024 年第四季度 316 万次发行产出了 207 个市值达到 1000 万美元的币;2026 年第三季度,305 万次发行只产出了 24 个。
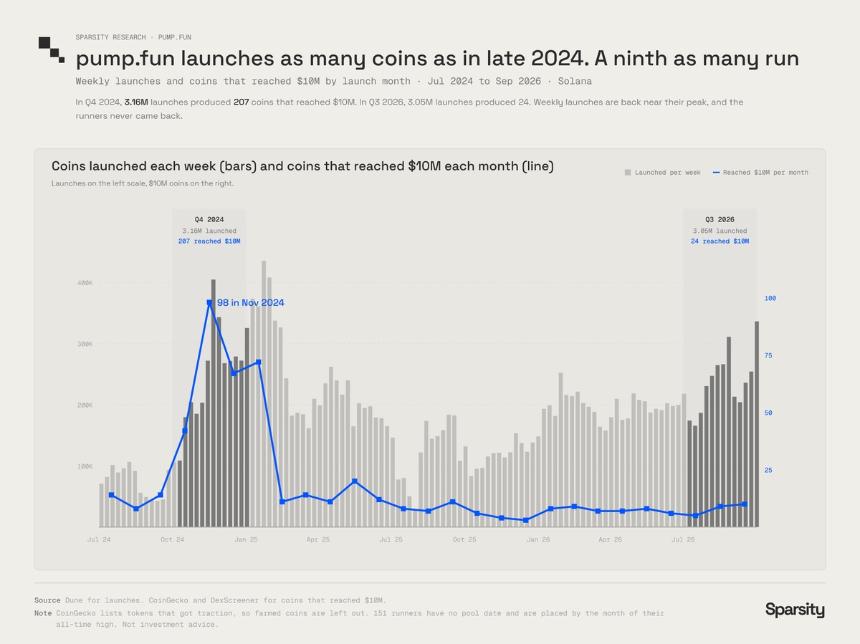
每周发行量重新站上 30 万。每 10 万次发行对应的跑赢项目数,从 6.5 个降到 0.8 个。
有人会指出,曲线上的交易量自 6 月以来一直在涨。确实涨了,但把曲线和 PumpSwap 的交易量合起来看,已经从 2026 年第一季度的每月约 250 亿至 300 亿美元,降到 10 月的约 138 亿美元。而交易量正是 pump.fun 收钱的口径。买入的人赚的是跑赢项目,而这个数只剩原来的九分之一。
存活率从另一端讲了同一个故事。pump.fun 的 2440 万次发行里,今天市值还在 10 万美元以上的有 312 个,大约 78,000 分之一,即 0.0013%。
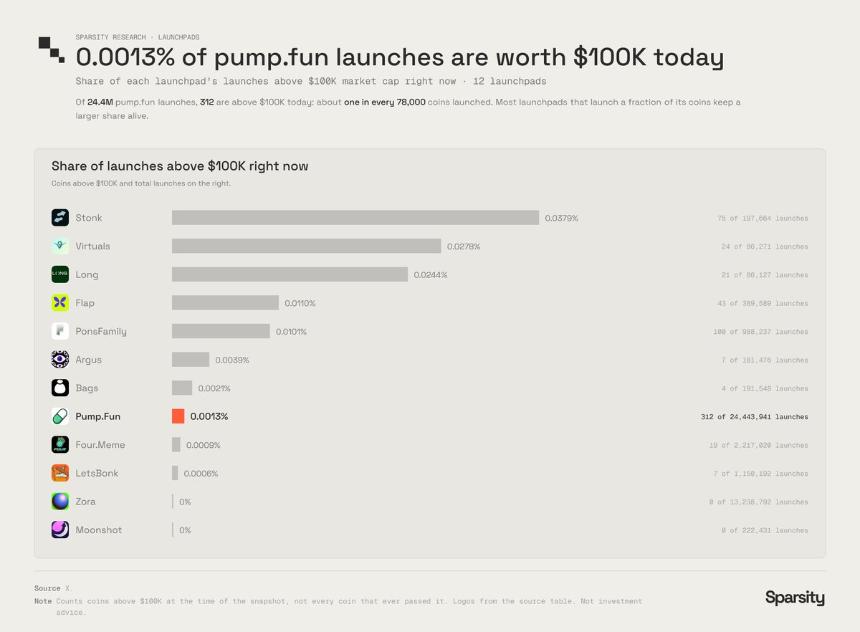
pump.fun 的存活率,低于大多数发行量只有它零头的发行平台。
据我们所知,这是第一个供给上升得这么快、同时需求在萎缩的市场;如果平台不为它付钱,它不可能做到这个规模。
这也是我们自己的问题
系统是 pump.fun 建的,但让它持续运转的交易量是我们的。本文里的每一重激励之所以能付钱,都是因为对手方有人接了这笔交易,而大多数时候那个人就是我们。
我们在奖励自己抱怨的行为
我们把打包者称为问题,然后跟着他们找下一个机会。一个扒完跑赢项目、拿着费用走人的开发者,会收获一条夸这操作多聪明的长推。一个每天发二十个币的喊单者会被关注,是因为他们总是最早,而不是因为跟随者赚到了钱。上面追踪的 14 个喊单者里,只有一个让跟随者赚钱,而这些人的跟随者在喊单后一天合计亏损 92.6 万美元。
我们为这一切付了两次钱:一次用交易量,这是 pump.fun 和创建者的收入来源;一次用注意力,而下一次扒盘和下一次喊单,就是设计来收割这份注意力的。
持币不再是一种策略
一年前的打法,是早点找到一个币,然后拿住它、扛过噪音。现在被喊的中位币在喊单一天后跌 74%,所以活下来的是先卖的人。这对我们每个人都是理性的,而这恰恰是杀死所有人的跑赢项目的原因。如果没有人拿过第一个小时,一个币就不可能变成 1000 万美元的币,而第一个小时正是 pump.fun 赚走四分之三收入的地方。
如果我们改变,会有什么不同
做这些事情不需要 pump.fun 批准。拿住你真正相信的币,而不是每张图都翻一遍;用跟随者有没有赚到钱来判断喊单者,而不是看他们发得多勤;不要再把扒盘和打包当成聪明操作去传播;把交易量给那些为“活下来的币”付钱的发行平台,而不是为“有交易的币”付钱的平台。这里面没有哪一条能单独修复激励结构,但我们不交给那台机器的每一笔交易,都是它拿不到的钱。
什么能改变激励
我们不是工程师,所以这些只当作方向,不是设计稿。每一条都是把钱引向别处,而不是引向一个币出生后的第一个小时。
-
更高的开盘市值和更深的初始流动性,并让流动性随交易量复利增长。
-
费用分给持币者和 LP,而不只给创建者;创建者费用按币存活的时间逐步解锁。
-
Callout 奖励付给持币者而不是短线客:按跟随者在几天后是否仍然持有并处于盈利来给喊单者付钱,而不是按喊单带来的交易量。
类似这样的东西能让赛道活下去,而 pump.fun 试得起。它链上持有约 28.4 亿美元,并且掌握整条流水线。一个有跑赢项目的市场,长期看会比一个烧光买家的市场给它赚得更多。它选择榨取,是因为榨取今天赚得更多,而这是不可持续的。
即便这样可能也不够。这类改动会让供给变得更贵,但不会改变一个事实:供给侧手上的工具,永远比需求侧能有的更好。
没有曲线的发行会是什么样
上面说的这些,仍然建立在 bonding curve 之上。再往前走,就意味着不要曲线。
在这个模型里,每个人付同样的价格。没有曲线,抢在区块里第一个买就没有意义,狙击也失去优势。创建者会设一个最低和一个最高的募资额。如果在设定窗口内(比如 24 或 48 小时)没达到最低额,合约会自动把钱退给所有人,一次失败的发行对买家零成本。一旦达到最高额,合约会自行建立流动性池,并销毁或锁定 LP,创建者始终不碰募集到的钱。每个钱包的投入有硬性上限,比如募集额的 1%,这样单个巨鲸或机器人拿不走一半筹码。
平台只有在一次发行募满时才收钱。它靠成功的发行赚钱,一千次永远募不满的发行一分钱也赚不到。
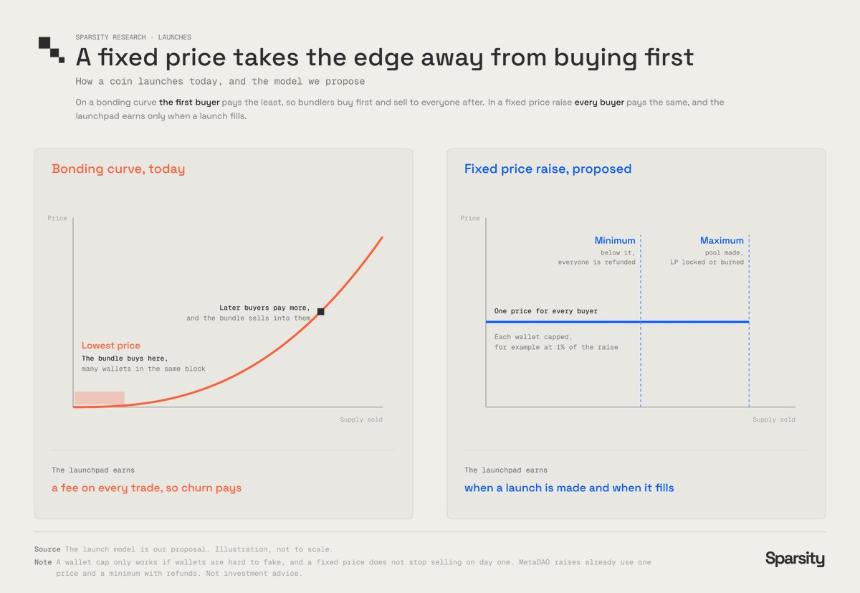
发行平台的收费点,从每一笔交易移到了每一次募满。
这会消掉曲线底部的打包、狙击、对募集流动性的抽毯,以及“发 50 个永远募不满的币”的收益。
这个模型有漏洞,而且值得点明。单钱包上限只有在钱包难以伪造时才有效,而现在的老钱包很便宜。没有某种女巫抵抗机制,打包者只要把买单拆到 100 个钱包就行。固定价格也拦不住人在第一天就卖,它只是让起跑线公平。
接下来会发生什么
现在这种形态的 Meme 已经结束了。我们认为在发行模型本身改变之前,它们不会回来——变成上面那种样子,平台在币成功时赚钱,而不是在币被交易、然后死掉时赚钱。
只要还有一家发行平台靠每一个死掉的币收钱,赛道就还是死的,持币就还是亏钱的那一边。新的东西会来,只是不会是 Meme,也不会很快。
本文不构成投资建议。我们不持有 $PUMP 或文中提到的任何其他代币。数据截至 2026 年 11 月 9 日,为近似值;依赖这些数据前,请自行拉取底层数据。
感谢 launchlytics 提供了部分图表背后的公开工作(查询编号 9084743、9084680 和 9093218)。我们使用了其中一部分来做自己的查询并核对数据。全文也发布在我们的网站 sparsitydata.com。