RWA的下一轮增长:从资产代币化到抵押融资
作者:Marspective 来源:X,@Marspective 翻译:善欧巴,金色财经
机构RWA的下一轮增长,可能越来越少取决于把资产搬上链,而更多取决于能否建成一套金融基础设施,让这些资产在DeFi里真正派上用场。
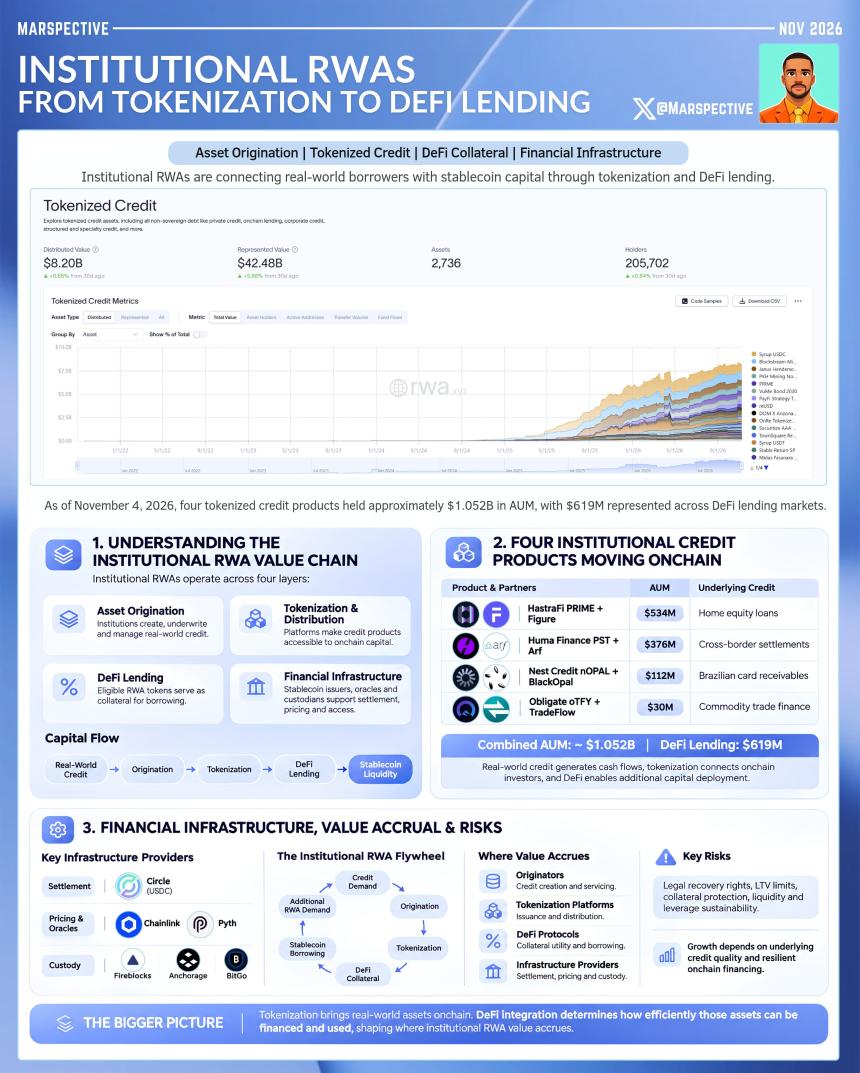
截至2026年11月4日,四款代币化信贷产品合计持有约10.5亿美元资产,其中6.19亿美元的资产分布于DeFi借贷市场。
增长背后,是一条正在成形的机构价值链,把现实世界的借款人、资产发起方、代币化平台、借贷协议和金融基础设施串在一起。
下面拆解这套生态怎么运转,价值又落在哪一层。
理解机构RWA价值链
机构RWA在四个相互衔接的层级上运转,每一层在把现实信贷搬上链的过程中承担不同职能。
-
资产发起:金融机构负责创设、承销和管理底层的信贷资产。
-
代币化与分销:平台把这些资产打包成链上资金可以参与的投资产品。
-
DeFi借贷基础设施:协议让符合条件的RWA代币能够充当抵押品,用于借款和提升资金效率。
-
金融基础设施:稳定币发行方、预言机和托管机构提供结算、定价和机构准入支持。
四层合起来,构成一套融资体系,把实体经济活动与链上流动性连接起来。
第一层:资产发起与现实信贷需求
机构RWA的地基,是企业对营运资金持续不断的需求。
企业往往要先垫付资金、后收货款,于是贷款、应收账款、支付结算和大宗商品交易中都出现了融资缺口。
这个循环很直接:投入资金 → 补上缺口 → 完成交易 → 收回货款 → 偿还融资。
传统上,企业靠银行、信贷基金、应收账款转让或证券化来填补这些缺口。
但这些渠道各有短板:贴现和借款成本高,承销条件苛刻,结构设计复杂。
@Figure、@arf_one、@blackopal_fi、@TradeFlow_Algo、@apolloglobal 等资产发起方,就在这套信贷生态里运作。
它们负责发起或管理由真实经济活动支撑的融资机会。
代币化则给这些资产多开了一条获取资金的通道。
第二层:代币化与链上分销
信贷资产发起之后,还要被打包成链上投资者能买到的投资产品。
企业可以用合格贷款或应收账款作抵,通过特殊目的载体(SPV)或有担保的融资安排来筹资。
代币化平台再把对这些融资池的参与权益做成数字凭证。
资金流向大致是:链上投资者 → 提供USDC → 融资载体 → 给企业放款 → 产生现金流 → 还本付息并分配收益。
@HastraFi、@humafinance、@NestCredit、@obligatecom、@Securitize、@Ondo、@SuperstateInc、@centrifuge 等平台,分布在这条代币化与分销链条的不同环节。
这类平台的价值,不止于把资产搬上链。
更关键的是,让机构信贷对接上新的资金来源,同时保留支撑还款的法律结构和经济结构。
四款机构信贷产品已经上链
四款代币化信贷产品,已经把这套价值链跑了起来,把稳定币流动性和现实融资接在一起。
截至2026年11月4日,四者合计管理规模约10.52亿美元。
-
@HastraFi $PRIME + @Figure:5.34亿美元,为房屋净值贷款仓储融资。
-
@humafinance $PST + @arf_one:3.76亿美元,为短期跨境支付结算融资。
-
@NestCredit $nOPAL + @blackopal_fi:1.12亿美元,为巴西信用卡应收账款融资。
-
@obligatecom $oTFY + @TradeFlow_Algo:3000万美元,为大宗商品贸易交易融资。
尽管投向的经济活动各不相同,这几款产品的模型是一样的。
现实信贷产生底层现金流,代币化把资产接到链上投资者,DeFi集成则提供追加资金部署的机会。
第三层:DeFi借贷与抵押品效用
代币化让投资者能买到现实信贷,而接入DeFi借贷,能大幅拓展这些投资品的用途。
投资者不必再把生息RWA代币被动拿在手里,而是可以把合格代币存进去当抵押,借出稳定币。
@Morpho、@kamino、@JupiterExchange Lend、@0xfluid、@aave 等协议提供基础设施,让受支持的资产进入链上借贷市场。
这就带来了第二重需求:不再只是想要直接吃现实世界收益的投资者。
RWA代币成了能派上用场的抵押品。上述四款产品中,已有6.19亿美元的资产分布于DeFi借贷市场,抵押品用途正在成为它们分销模式的重要一环。
竞争优势的重心,正从“能发行代币化资产”转向“能让这些资产被流动性好的借贷市场接受”。
RWA需求背后的杠杆套息交易
看杠杆套息策略,就能更清楚借贷集成的经济意义。
持有生息RWA代币的投资者,可以拿仓位抵押借出USDC,再去买入更多生息资产。
循环是:买入RWA代币 → 存入作抵押 → 借出USDC → 再买RWA代币。
假设一位投资者有10万美元自有资金,再借10万美元,凑出20万美元的敞口。
在资产收益率8%、借款成本5%的情况下:毛收益1.6万美元;借款成本5000美元;净套息收益1.1万美元。
也就是在扣除费用和其他成本之前,相对于最初10万美元本金的11%回报。
这套策略会为RWA抵押品带来额外需求,但成立的前提是借款成本始终低于资产收益率。
杠杆同时引入了清算风险:抵押品价值一下跌,就可能被强制平仓。
第四层:支撑机构RWA的金融基础设施
整条价值链都依赖一套基础设施,把传统金融资产和区块链结算接起来。
多家服务商分别支撑这一过程的不同环节。
-
稳定币结算:@circle 通过USDC提供以美元计价的流动性基础设施。
-
定价与数据:@chainlink 和 @PythNetwork 提供预言机基础设施,用于资产估值和市场信息。
-
托管与机构准入:@FireblocksHQ、@Anchorage 和 @BitGo 提供资产托管、安全和机构运营支持。
这些服务弥合了传统信贷市场与DeFi在运营上的差异。
没有可靠的结算、定价和托管,代币化资产就很难真正充当机构级抵押品。
历史参照:信贷市场曾这样扩张过
机构代币化信贷并不是全新的金融概念。
传统市场早就通过资产支持商业票据(ABCP)和循环应收账款证券化,发展出类似的融资结构。
ABCP的规模从1992年的约400亿美元,扩张到2007年7月的近1.2万亿美元。
信用卡证券化在1987年扩容,随后福特信贷在1991年做了库存融资证券化。
这些结构把短期信贷资产和追求收益的机构投资者连在一起。
代币化遵循同样的经济原理,只是多加了稳定币和DeFi借贷这两套分销与融资基础设施。
区别在于,资金在投资产品和借贷市场之间流动的方式变了。
机构RWA飞轮如何转起来
四个层级相互作用,可能形成一个资金飞轮。
现实信贷需求 → 资产发起 → 代币化融资 → 获DeFi抵押认可 → 稳定币借款 → 更多RWA需求。
企业拿到融资,资产发起方多出资金渠道,代币化平台吸引到资金,借贷协议则创造出抵押品用途。
随着更多合格RWA代币进入借贷市场,投资者可能更愿意追加配置,因为这些资产既有收益,又能拿来借款。
但这套机制是双向的。
稳定币借款成本上升、抵押品价值走弱或流动性下滑,都会逼出降杠杆,并削弱对底层RWA代币的需求。
价值落在哪里,什么会限制增长
每一层分走机构RWA机会的不同部分。
资产发起方赚的是信贷创设和贷后服务的钱;代币化平台做的是发行和分销;金融基础设施服务商支撑结算和机构运营。
但能不能被DeFi接受为抵押品,可能成为整条价值链上最重要的竞争优势之一。
它把代币化信贷从被动的收益产品,变成能支撑额外借款和资金部署的资产。
这个机会也带来了投资者必须评估的风险。
-
法律敞口:真正的借款人是谁?代币持有人拥有怎样的追索权?
-
抵押保护:垫款比例、LTV上限、折价率和违约受偿顺序,能否保护这笔融资?
-
流动性:底层信贷资产不能立即赎回时,代币持有人能不能退出?
-
杠杆可持续性:借款利差能否在不制造过度清算风险的前提下保持吸引力?
说到底,能不能持续增长,取决于底层信贷的质量,也取决于链上融资结构的抗压能力。
机构RWA正在越过“把传统金融资产简单映射上链”的阶段。
一条更完整的金融价值链正在成形:通过资产发起、代币化、DeFi借贷和机构基础设施,把现实世界的借款人和稳定币资金连起来。
RWA采用的下一个阶段,可能取决于哪些平台能最有效地打通这几层。
代币化把现实资产带上链,DeFi集成则决定这些资产能被多高效地融资和使用。
这个区别,可能决定下一波机构RWA的价值落在哪里。