GPU融资(五):超大规模云厂商为何需要新云
作者:Momir 来源:Substack 翻译:善欧巴,金色财经
理解超大规模云厂商与新云厂商之间关系的一个有用心智模型,是把新云看作超大规模云厂商的“壳公司”,也就是经济意义上的表外载体。这种结构把资本开支与运营执行都放到主体之外,同时用长期合约让这些产能变得可融资。
为什么要把工厂推到体外?
超大规模云厂商的资本成本可能比它雇用的新云更低。但建设一座AI工厂所需的资本开支规模,会让自筹资金成为其现金流表上难以承受的负担。因此,要把资本开支转为运营开支,就需要一个能够承接这笔资本开支需求的载体。
悖论在于,愿意承担这笔资本开支的公司,往往无法独自完成融资。一家年轻的新云可能拥有场地、运营团队和客户需求,却没有支撑数十亿美元级建设的资产负债表。于是超大规模云厂商再往前走一步:提供多年期合约、预付款、最低采购量或其他具有约束力的需求承诺。
这补齐了AI工厂的支持闭环——上游与下游供应链的支持同时到位,它才能拿到融资。
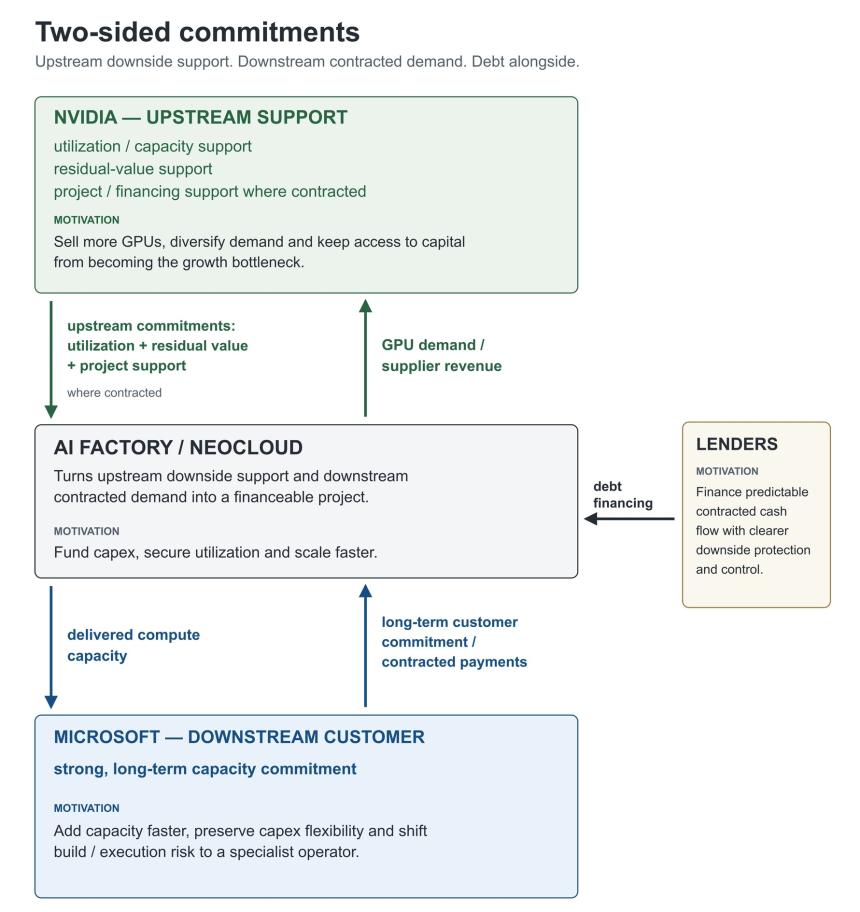
这份客户确定性可以被隔离在项目之内,并呈现给贷款方。运营方以预期的客户付款为抵押借款,建成工厂,再把产能交付回同一个客户。循环性本身就是机制所在。买方之所以愿意帮助创造出一个可融资的供应商,是因为它需要这个供应商来承接资本开支、执行建设。
同一关系的三种解读
建设性解读是专业化分工。超大规模云厂商买到的是速度与一支外部执行团队;新云则通过更快地整合土地、电力、设备和运营来赚取利润。
财务解读是表外载体。超大规模云厂商无需拥有每一座新增工厂即可获得产能,而它的合约帮助这个载体借到钱。更重要的是,如果无法捕获稀缺性溢价,AI工厂能赚到的利润会受到严重压缩。因此,超大规模云厂商签下长期合约——这些合约相对现货市场算力价格给出了大幅折扣,也使其各自的AI工厂无法转入稀缺性溢价模式,这一点在系列第一篇文章中已有讨论。
怀疑论解读是风险转移。资产与债务留在新云一侧,但经济风险并没有消失。如果“壳公司”这个心智模型成立,那么使用这类载体的另一个动机,就是可以在市场下行时把它甩掉。
贷款方应该看到什么
客户合约不只是收入。它才是让这个“壳”变得可融资的东西。
这让确切的义务比超大规模云厂商的招牌更重要。贷款方需要知道:由哪个实体付款、必须付多久、哪些履约失败会减少付款,以及运营方出问题时这笔现金是否仍然可动用。
新云模式之所以成立,是因为风险被重新分配。超大规模云厂商把资本开支与执行移出主体;运营方承接所有权与运营风险;贷款方基于客户的承诺放款。没有任何风险消失,它只是换了持有者。