GPU融资(四):英伟达是AI世界的“央行”吗
作者:Momir 来源:Substack 翻译:善欧巴,金色财经
把英伟达称为AI周期的“央行”,只在有限意义上成立。不过,一家芯片供应商能做的远不止卖硬件。英伟达不只是硬件设计者,它是一个由软件和融资方案构成的生态系统;其GPU是这类融资交易中流动性最好、因而最具吸引力的抵押品之一。本文主要关注它的金融生态,以及英伟达如何“制造”出维持其设备需求增长所需的金融能力。
在供应链上,英伟达位于典型AI工厂的上游。因此它有直接动机去帮助AI工厂获得融资:分散过高的客户集中度,并确保资金获取不会成为自身增长的瓶颈。
在支持整个生态时,英伟达等芯片卖家采用了几种方式:产能采购或包销、变现或利用率下限、残值支持,以及项目、租赁或电力方面的支持。
最后的买方
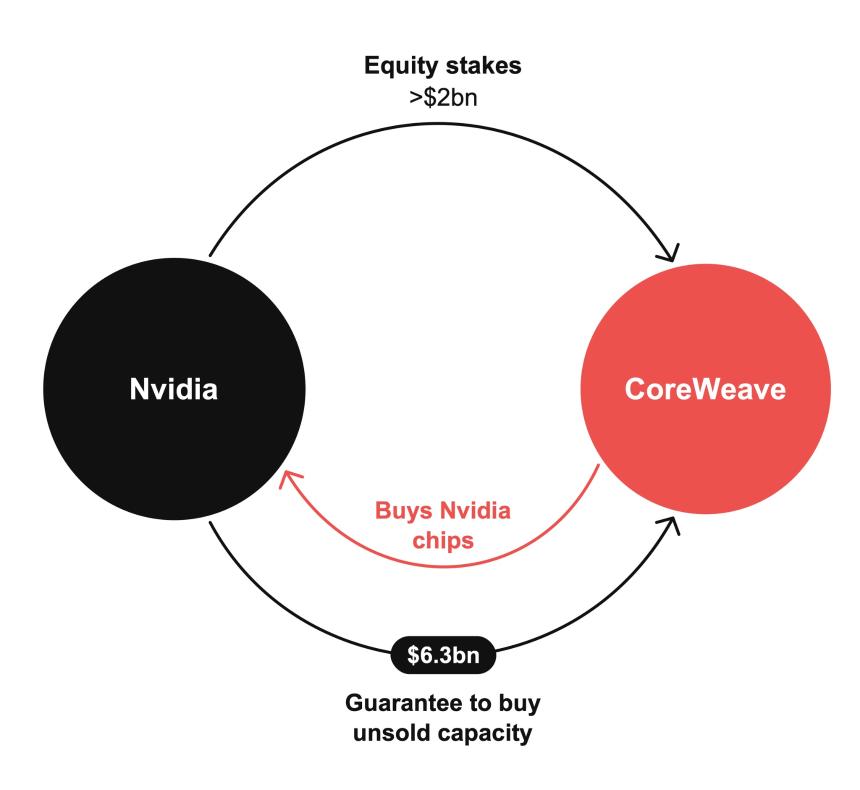
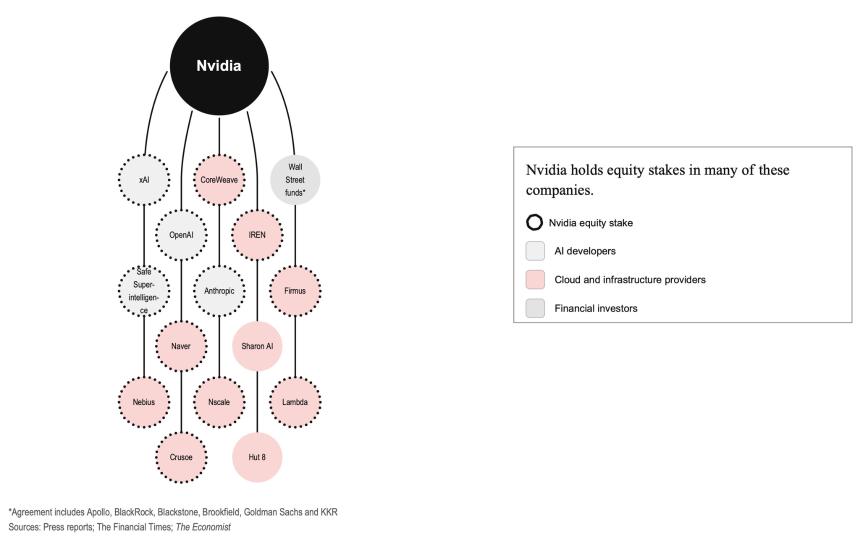
按照一项特定安排,英伟达同意在2032年之前购买CoreWeave符合条件的未售出剩余产能,具体以该安排的条款为准。
通俗地说,CoreWeave买英伟达的芯片,而英伟达承诺成为CoreWeave服务的最后买家。乍看之下,这像循环融资;但这些条件可能永远不会被触发。它本质上是对需求增长和芯片利用率最大化的一次押注。
通过这种方式,英伟达让CoreWeave的现金流可预测性大幅提高,等于把自身的一部分信用质量转移给了CoreWeave,使其在筹措建设大规模AI工厂所需资金时,能够撬动远超自身体量的资源。
(图示改编自《经济学人》)
为GPU承销看跌期权
为了缓解对抵押品价值的担忧,并在运营商出现现金流问题时提供第二道防线,芯片卖家也表现出愿意为机器的残值设定下限。这实质上等于给贷款人一份看跌期权:一旦发生清算、且GPU的清算价值低于约定的保底价格,贷款人可以向芯片卖家行权。
极低的前期投入
对于部分拥有土地和电网接入的运营商,例如矿企,英伟达据称为其转向AI工厂业务提供了最优厚的条件:以极低的前期资金投入获得设备,代价是承诺与英伟达分享收入。
直接股权投资
英伟达还是其众多潜在买家最大的投资者之一。英伟达的财报提供了较清晰的估算:2025财年购入15亿美元非流通股权证券,2026财年购入175亿美元,2027财年前六个月购入424亿美元股权证券。自2025财年以来,其股权投放总额至少达614亿美元。截至2026年7月26日,英伟达持有477亿美元按公允价值计量的公开市场股权证券,以及479亿美元按账面价值计量的非流通股权证券,合计956亿美元。
3000亿美元表外承诺
英伟达的支持可以让AI工厂项目容易得多地获得融资,但这并不能让贷款人完全安心。
要评估这些承诺的分量,贷款人需要知道它们的总规模。由于这些义务大部分在表外,很难判断谁获得了支持、英伟达承诺了多少、以及这些承诺何时可能被触发。第三方估算认为,其整体风险敞口高达约3000亿美元。
即便对英伟达这样体量的公司,这也是一个可观的数字。一场普遍的需求冲击可能同时导致受支持的产能卖不出去、多项兜底条款被触发,并削弱英伟达的核心芯片业务。也就是说,在单笔交易中降低风险的支持手段,反而可能把尾部风险向上游集中。当多家运营商依赖同一家供应商、同一个AI需求周期时,运营商之间的分散化可能没有看上去那么有效。
不过,我们并不认为这3000亿美元承诺是眼下的危险信号。即使尾部事件发生,这些承诺也会在数年内陆续到期,而不是一次性集中兑付。
我们的结论是平衡的:英伟达可以继续充当AI生态的核心节点,但其承诺的规模和集中度上升得足够快,贷款人应当持续跟踪这些承诺,而不能把英伟达的支持当作授信审查的替代品。