Revolut 与 Nubank:银行业未来的两种模式
作者:insights4vc 来源:Substack 翻译:善欧巴,金色财经
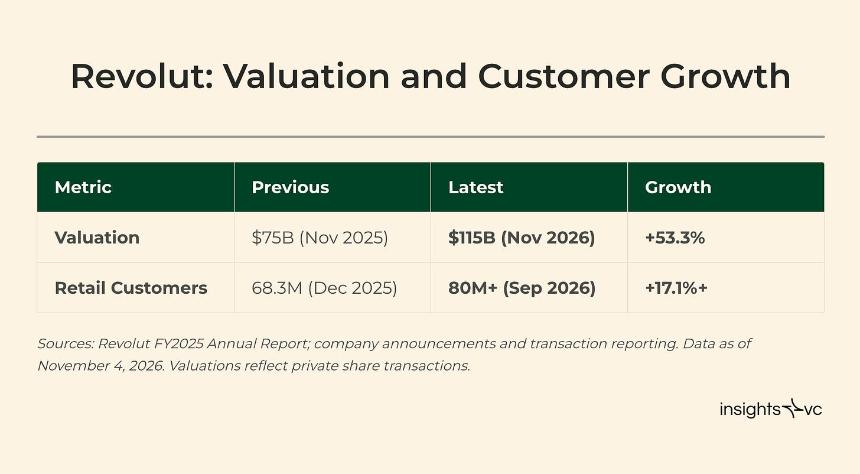
Revolut 于11月4日确认了1150亿美元估值。此前一笔老股转让由 Glade Brook、Coatue、Durable Capital Partners、T. Rowe Price Associates 与 Baillie Gifford 等投资者参与。新估值较2025年的750亿美元高出53%,较2024年的450亿美元高出150%以上。
这是老股转让(secondary share sale),即现有股东卖出部分持股,Revolut 本身并未募集新资金。1150亿美元反映的是交易双方约定的价格,而不是公司实际收到的金额。
图源:insights4vc
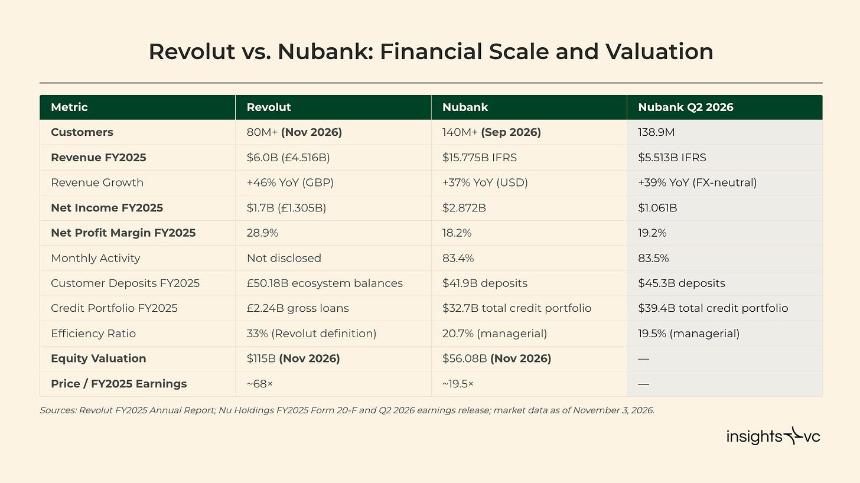
距我们3月那份 Revolut 报告已过去大半年,变化不小。公司把银行业务推进到新的市场,拿到更多监管批文,用户数从2025年底的6830万增至逾8000万。
Revolut:60亿美元营收、7000万用户与数字资产战略
很少有非上市金融科技公司能把规模、增长与盈利同时做到 Revolut 这个程度。用户超过7000万,资产负债表容量持续上升,收入结构日益多元,这家公司越来越像一家全球数字银行,而不是传统意义上的挑战者金融科技公司。
覆盖2025年的最新审计财报,也说明它的盈利能力。收入增长46%至45.2亿英镑(约60亿美元),税前利润17.1亿英镑(23亿美元),净利润13.1亿英镑(17亿美元)。上述增速按英镑口径计算。
2025财年,卡支付收入约13亿美元,订阅9.36亿美元,财富业务8.76亿美元,外汇8亿美元。财富业务包含加密之外的内容,把它的全部贡献算作数字资产变现会高估加密收入。利息收入9.74亿英镑,约13亿美元——这里更正了 insights4vc 此前文章中的美元标注。按英镑报表计算,费用收入约占合并收入的76%。按公司分部口径,Revolut Business 贡献16%的收入。
订阅提供经常性收入,卡、外汇和财富收入则更直接取决于用户活跃度。利息收入会受存款付息与资产收益率影响。银行因此拥有多个收入来源,但多元化并不意味着每个部分同样持久。按未取整的英镑数据计算,2025财年净利率为28.9%,低于更常被引用的37.9%税前利润率。两者描述的都是全年表现,而不是新开银行的盈利水平。
675亿美元的客户余额涵盖多种法律安排。其基础是501.83亿英镑,其中361.43亿英镑为表内法币余额,140.40亿英镑为合作方储蓄与 Flexible Cash Funds。前者中,271.94亿英镑为客户银行账户,89.49亿英镑为电子货币。这一总额衡量的是 Revolut 生态内的分布,并不是一笔可用于放贷的受保存款池。披露的6.2%贷存比,用的是贷款总额与表内客户存款,不含上述合作方储蓄与基金。
截至2025年12月,Revolut 披露的贷款组合约29亿美元,现金与国债投资约占资产的90%。这解释了它为何能在消费信贷敞口有限的情况下赚取可观利润,同时也让盈利对利率变动、交易活跃度和获客支出更敏感。资本资源为49亿英镑,集团层面全部为普通股一级资本。这一数字不宜与某家巴西子公司的资本充足率直接类比。
还有一处更正会影响对用户黏性的解读。2025年,把 Revolut 当作主力银行(primary banking)的用户增长了45%。Revolut 并未表示全部用户中有45%把它当主力银行——这是我们3月报告里的误读。区别很关键:主力关系的增长值得肯定,但渗透率和收入贡献无法从这个增速反推。
银行牌照正在支撑这一目标。11月的公告列出2026年在英国、墨西哥、澳大利亚和新西兰落地银行服务。新西兰监管机构于11月3日确认完成注册,Revolut 当天开始推出银行产品。瑞士仍在申请阶段:9月16日的公告承诺五年投入逾1.5亿瑞士法郎,牌照尚未获批。
Revolut 还在法国和哥伦比亚拿到完整银行牌照。8月的法国批文使其在立陶宛之外建立第二个欧洲银行枢纽,并计划逐步迁移西欧客户。哥伦比亚在9月跟进,等候名单上已有约20万人,预计2027年开始运营。两项批文都扩大了潜在覆盖,但都还不等于已经运转、产生收入的银行业务。
在美国,OCC 的决定日期为9月2日,Revolut 于9月3日公布。这是附条件的初步批准,后续审批与运营要求仍未完成。阿根廷9月24日的公告是关于收购 Banco Cetelem 的许可,明确区分了收购获批、交易完成与后续客户上线三个阶段。把这些司法辖区都算作已运营银行,会夸大当前的分发能力。
扩张同时加重了内控负担。10月27日,路透转述《金融时报》报道,称英国审慎监管局(PRA)对产品审批进行了审查,同时表示无法独立核实;另有报道提到第166条 skilled person 审查。更早的《金融时报》报道提到,欧洲央行因产品审批缺陷在2025年施加了限制。这些是已见报的监管干预,而非新开罚单或已认定的违规结论。其经济含义在于:产品上线管控会限制牌照转化为收入的速度。
加密业务牌照同样分辖区。10月19日,Revolut 的直布罗陀实体获得 DLT 授权时,公司称加密用户超过1600万。欧洲经济区业务通过 Revolut Digital Assets Europe 依 MiCA 运营。直布罗陀提供的是另一个用于国际扩张的运营实体,而不是服务所有国家的通行许可。
Revolut:EURR 只是开始。与其他货币挂钩的稳定币已在开发中,EURR 的更广泛可用性预计在今年晚些时候跟进。
EURR 把产品从经纪业务往外延伸。8月8日公布,先在以太坊上对丹麦、波兰和葡萄牙的合格客户分阶段测试。发行方是 Stripe 旗下的 Bridge Building,Revolut 提供品牌与分发。设计用途是在欧元、加密资产与外部钱包之间流转。但无论是公告还是年报,都没有说明 EURR 的流通量、支付规模、盈利能力,或 Revolut 在储备收入中的合同分成。
Nubank 的 2026 年盈利引擎
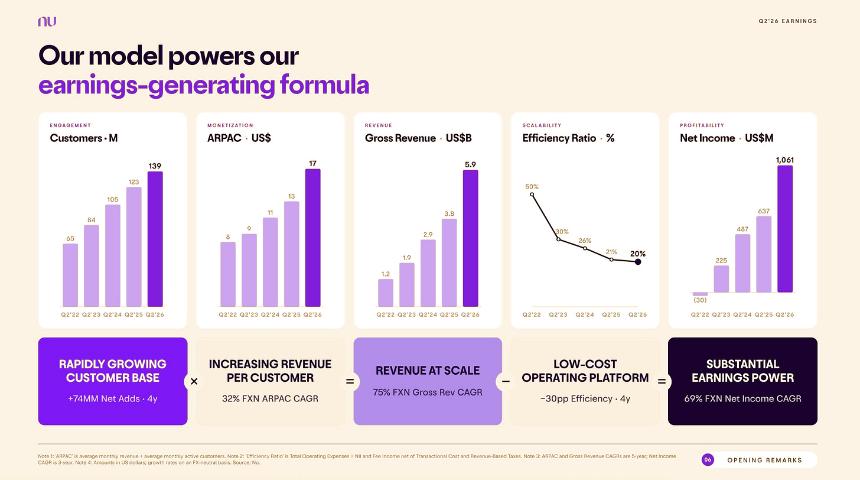
图源:Nubank 2026年二季度业绩材料
截至本文数据截止日,Nu 最新公布的季报覆盖2026年4月至6月:客户1.389亿,其中巴西近1.18亿、墨西哥1580万、哥伦比亚逾500万。9月的一则公告随后称拉美客户超过1.4亿。下文的运营比率仍以6月为报告期。
Simon Taylor:Nubank 用户已超过1.4亿,现在把这套打法带到美国。我在美国上线次日于 Nu Stadium 与创始人兼全球 CEO David Vélez 对谈,聊了与 Lead Bank 的合作、OCC 的有条件批准等话题。
月活跃度达83.5%,巴西超过86%。Nu 对活跃客户的定义是过去30个自然日内产生收入,而非登录 App。月均 ARPAC 为17.1美元,月均服务成本约1美元。该成本只覆盖交易费用与客服运营,不含信用损失和一般管理等大头,因此用 ARPAC 减去它并不等于客户利润。
图源:insights4vc
二季度管理层口径收入达58.76亿美元,按 Nu 的固定汇率口径同比增长39%、环比增长6%。若直接用披露的美元金额相除,增速约为55.8%和10.5%。净利润10.61亿美元,固定汇率口径同比增长49%,按披露美元计则为66.6%。汇率折算因此是两种增速描述之间差异的主要来源。
图源:TradingView
收入桥接到底改变了什么
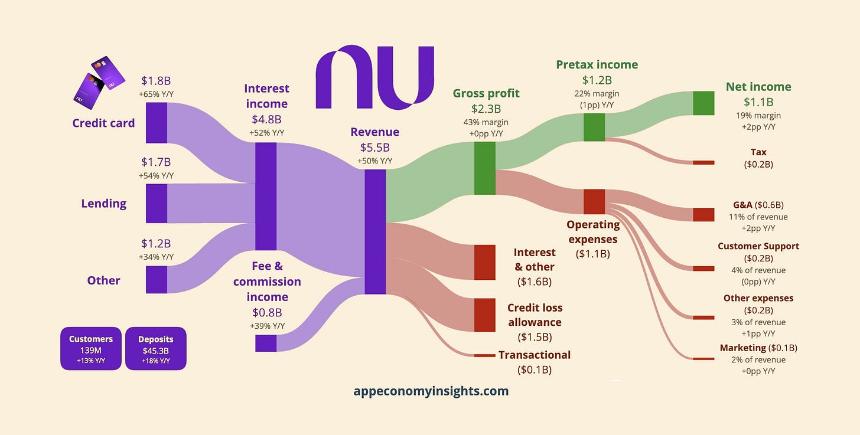
Nu 的 IFRS 收入为55.132亿美元:47.606亿美元的利息收入与金融工具净收益,加上7.526亿美元手续费。管理层口径把收入提高到58.757亿美元。申报的桥接表列出3.624亿美元调整项,与展示总额之间有10万美元的尾差。信贷、浮存与手续费收入的调整分别为6490万、2.338亿和6380万美元。
图源:appeconomyinsights.com
变化不止发生在收入行。资金成本从15.567亿美元移至13.721亿美元;信用成本从14.822亿美元变为16.908亿美元;交易费用从1.278亿美元变为1.308亿美元;2.409亿美元的基于收入的税费计入直接成本。毛利因此从23.465亿美元升至24.411亿美元。运营费用从11.056亿美元降至8.062亿美元,税前利润从12.363亿美元升至16.303亿美元。所得税相应从1.752亿美元升至5.692亿美元,净利润维持10.611亿美元不变。这些重分类与税等价调整,正是管理层口径总收入、IFRS 收入与净利息收入不能互换使用的原因。
Nu 披露净利息收入约37亿美元,净息差22.9%,风险调整后净息差12.4%。管理层毛利中,信贷贡献41%,浮存34%,手续费25%。这是毛利占比而非收入占比。浮存与手续费合计已过半,但信贷仍主导盈利波动的很大一部分。
394亿美元信贷组合中,约260亿为信用卡,103亿为无担保贷款,31亿为有担保信贷。存款453亿美元,资金成本为同业拆借利率的88%。这一相对基准的成本不同于绝对利率:本地高利率既能支撑浮存收入,也会推高融资成本与借款人的还款压力。
信用指标需要比33%的年化 ROE 更谨慎地看。Nu 披露的消费金融逾期率出现分化:15至90天不良率改善至4.8%,90天以上不良率升至6.9%。管理层把前期改善很大程度上归因于季节性,并承认有意向更高风险客群扩张。举例来说,若二季度16.91亿美元的管理层口径信用成本上升10%,在收入与其他成本不变的前提下,将吞掉约1.69亿美元税前利润,约为管理层税前利润的10%。这是敏感性测算,不是预测,也不是不良率隐含的损失估计。
资本是另一重约束。巴西审慎合并口径6月 CET1 为11.9%、总资本充足率15.7%,低于去年12月的13.0%和16.6%。集团称已满足适用要求。风险加权资产上升说明放贷增长正在消耗资本空间:维持高回报并不能免除留存收益或在各国间分配资本的需要。这些巴西口径的比率并不描述 Nu Holdings 整体。
巴西的增长越来越依赖存量客户。Ultravioleta 面向高收入人群,7月上线的 Croma 则瞄准大众市场与高收入之间的客层。捆绑订阅、储蓄和卡片权益意在巩固关系。Nu 对主力银行的定义是:客户税后月收入至少一半通过 NuAccount 流转;渗透率在开户满12个月以上的合格活跃客户中计算。这同样是无法与 Revolut 披露的主力账户增速直接等同的指标。
墨西哥是竞争重叠最清晰的市场。Nu 7月客户达1600万,8月6日启动银行业务;Revolut 在1月27日上线银行后,到6月8日突破50万。两个不同时点的数字显示的是 Nu 明显的存量优势,而不是精确的市占率之比。哥伦比亚6月客户逾500万、存款约33亿美元,构成第三个市场,但客户分布仍由巴西主导。
NuFormer 可能同时影响风控与服务成本。Nu 称该模型已用于巴西和墨西哥的信用卡、巴西的无担保贷款,中小企业和哥伦比亚信用卡仍在测试。公司还称 AI 代理处理了巴西逾60%的客服对话。这些是公司自述的运营数据,不是经过独立测算的利润贡献。更好的预测可以支撑更安全的审批或更高额度,但新批贷款的损失要在之后才会显现。真正的证据将是按放款年份与风险分层的表现,以及服务质量与成本。约1美元的服务成本已高于一年前披露的0.8美元,这本身并不能证明 AI 带来了费用下降。
Nu Global 改变了分发模式
Nubank Crypto 3月称客户超过700万,提供买卖、托管与 USDC 兑换。3月17日上线的 Earn Crypto 支持 SOL 质押并提供6%的促销利率。巴西此前推出的 USDC 奖励计划是另一款产品,其2025年1月的上线利率不应被当作2026年11月已验证的收益率。
9月10日推出的 Nu Global 用 USDC 和 EURC 承载美元与欧元余额。10月的文档宣传最高3.50%和2.20%的可变收益率,按日计息、无锁定期。该账户支持向35个以上国家转账,配虚拟 Mastercard,数字资产交易费率0.8%。Nu 宣传无管理费与转账费,收款机构可能另行收费。单笔转账限额为1至10000美元。卡片从 USDC 扣款,EURC 需先兑换,且不支持取现。可用性仍受资格与开户进度限制。
这套基础设施的提供方是明确的。Sygnum 提供兑换、交易、托管与瑞士银行担保。但 Nu Global 的客户是与 Nu Global AG 签约,而不是直接与一家传统存款银行签约。条款赋予客户的是合同层面的偿还请求权,而不是对特定隔离代币的所有权;破产情形下,他们作为 Nu Global 的无担保债权人受偿,另有一项基于银行担保的请求权。回收遵循担保条款,包括货币换算规定和可能的合规费用。
Nu Global AG 的反洗钱监管归属 VQF。其条款明确写明不受 FINMA 直接监管,账户也不在存款保险体系内。因此这项担保不能被称为瑞士存款保险或 FDIC 保障。
Nu 的美国账户在法律上是另一回事。存款存放于 FDIC 成员行 Lead Bank,按9月10日的条款宣传3.50%的可变年化收益率,获得该利率没有最低余额要求。Nu 自己的国民银行于1月获得 OCC 有条件批准;9月的上线用的是合作银行架构。Nu Global 的采用情况与收入贡献在已审阅材料中未单独披露,也没有公开数字能证明它对合并盈利有实质贡献。
经济性对比
Revolut 已经证明,即便放贷相对有限也能实现可观盈利。Nu 大得多的消费信贷账本让风控更具决定性,交易数据与主力银行关系则为放贷决策提供支撑。评估其运营效率必须与这一风险一并考虑。本地通胀与利率影响借款人承受力与利差,美元投资者还要承担汇率折算。Revolut 更宽的费用结构降低了信贷依赖,但仍暴露于支付、交易活跃度与获客成本。
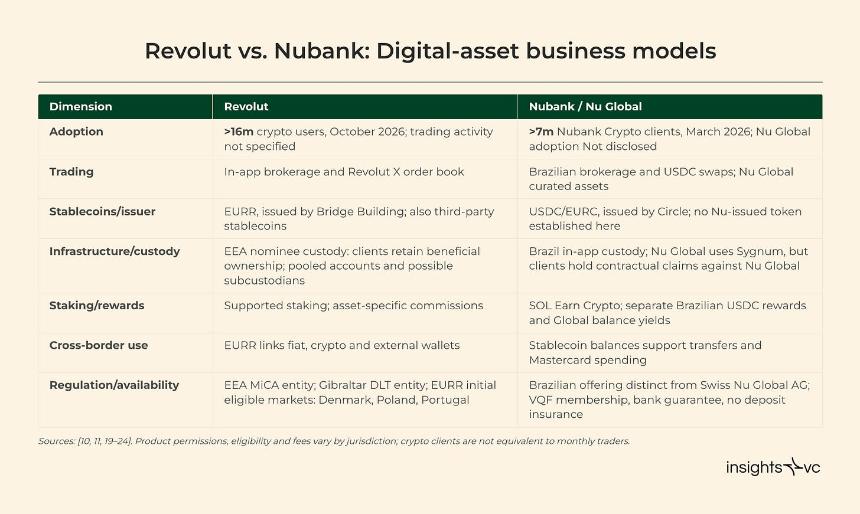
图源:insights4vc
稳定币可以在不复制每一套本地银行业务的前提下扩大分发。Revolut 的自有品牌 EURR 让它掌控客户侧的产品设计,同时仍依赖 Bridge 作为发行方。Nu 使用成熟的 Circle 货币与 Sygnum 基础设施。两种结构都没有确立对储备收入的索取权。商业回报可能来自交易、卡消费或谈定的分发安排;这些未披露的协议使可靠的利润率比较无法成立。免费转账也意味着支付规模增长未必带来直接费用增长。
Nu 的分发优势,最深厚之处在拉美既有关系。Revolut 的卡、外汇、企业账户与欧洲客户基础,对应的是另一条获客路径。稳定币让两者的国际产品变得更像,但不会自动把本国的风控数据、代发薪关系或商户使用习惯跨境迁移。墨西哥是检验这些优势的直接样本;多数存量客户仍分布在不同的市场。
Revolut 的下一个挑战,是把不断扩大的客户群转化为更深的银行关系。公司称爱尔兰80%的成年人拥有 Revolut 账户,但路透11月4日的分析发现,其单客户收入与存款余额相对传统银行仍偏低。a16z 的 Alex Immerman 把主力账户渗透率与客户余额列为关键观察指标。
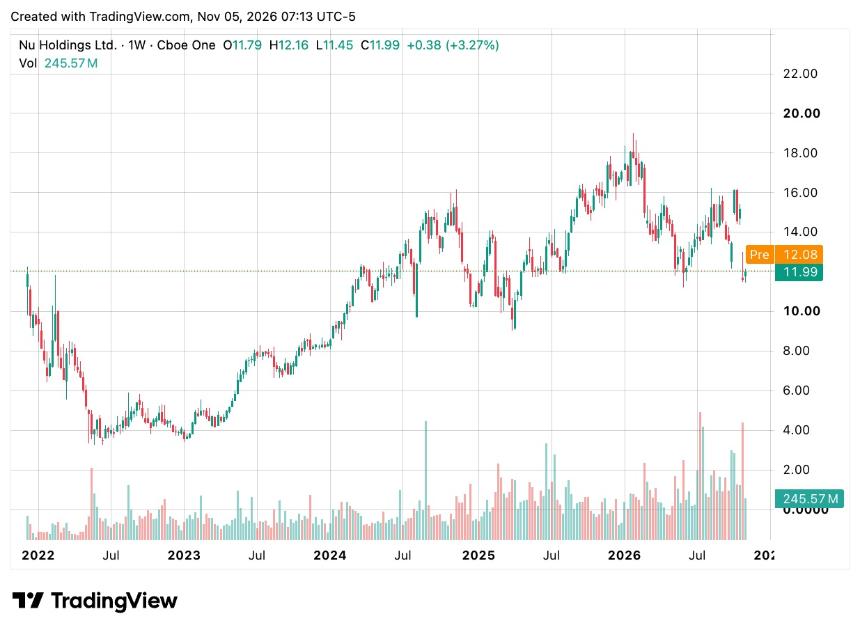
按11月3日收盘价,Nu 约560.8亿美元市值约为 Revolut 交易估值的一半。Nu 四个已核实的季度利润——7.827亿、8.948亿、8.714亿和10.611亿美元——合计截至2026年6月止年度的36.10亿美元,对应约15.5倍已披露盈利。若改用 Nu 2025财年四舍五入后的29亿美元净利润,则约为19倍。其2025财年163亿美元的管理层口径收入,仍不适合直接做市销率比较。Revolut 的约68倍,用的是其四舍五入后的2025财年美元净利润。即便期间一致,汇率、拨备、税负、流动性与交易权利方面的差异依然存在。这些已披露利润并不是常态化的未来盈利。
举例来说,若维持 Revolut 1150亿美元估值不变,要实现30倍市盈率需约38亿美元的年度经常性净利润,20倍则需57.5亿美元,而它2025财年披露的净利润为17亿美元。这些是估值情景推演,不是指引。它们说明价格已经预支了多少未来盈利,且并未假设当下的利润率、税率或资本要求能在扩张中原样保持。
已确认的计划与近期检验
Revolut 眼下的日程,是已落地业务与待批许可的混合。新西兰银行已开业,储蓄产品自11月3日起推出。瑞士是正在审查的申请,背后是已宣布的五年投资,但没有承诺获批时间。阿根廷拿到的是收购批准,交割与面向公众上线是分离的步骤。美国银行是有条件批准,计划2027年上线,仍取决于剩余监管要求。Revolut 9月的表述是到2027年中期达到1亿客户;后来关于在100多个国家拥有1亿活跃客户的说法,不应等同于同一项有明确时间表的承诺。
在已核实的公告中,EURR 仍是分阶段推进,更大范围可用计划在2026年晚些时候。其他币种稳定币被宣布为在开发中,没有确定的发行日期。直布罗陀的授权已经拿到,但公司称该实体支持的市场与服务将在之后说明。这些都是分发计划,不是已披露的收入预测。
Nu 的墨西哥银行已运营,下一个检验是更深的使用率与资金成本。其美国合作银行服务与 Nu Global 已上线,采取分阶段开户。9月的公告计划在此后数月内完成 Global 与巴西、哥伦比亚、墨西哥和美国的打通,但没有具体完成日期。公告还提到即将推出最高1万美元储蓄余额4.50%的年化收益率,条件是同时持有账户与信用卡,并在34天内完成三笔合格交易。Nu 自有的美国银行仍处于有条件批准状态;OCC 要求在1月决定后的12个月内完成注资、18个月内开业,否则需申请延期。8月公司还在推进巴西完整银行牌照,同样没有确定完成时间。
Marcel van Oost:桑坦德银行正用 Openbank 扩张,直接对标 Nubank 与 Revolut。CEO Ana Botín 称,这家数字银行将进入哥伦比亚和秘鲁,巴西可能随后跟进。
相似的货币与支付功能,如今架在不同的资产负债表与客户义务之上。Nu 的盈利仍高度依赖放贷、浮存与更深的本地关系。Revolut 的估值则预支了来自国际分发的更大利润。稳定币为服务这些客户提供了另一条路径,但两家公司都还没有披露足够的产品经济性,让稳定币成为其估值的主要解释。