134亿美元营收刷新记录,AMD进入「数据中心时间」,苏妈下场「救市」?
原文作者:苏扬
原文编辑:徐青阳
原文来源:腾讯科技
美国当地时间 11 月 3 日,AMD 发布了公司截至 2026 年 9 月 26 日的第三财季财报。受益于人工智能基础设施建设需求持续增长,AMD 第三季度业绩再创新高,营收与净利润双双超出华尔街预期。
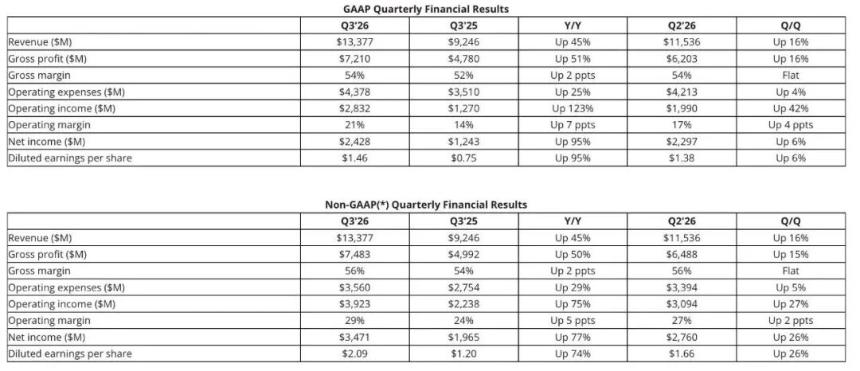
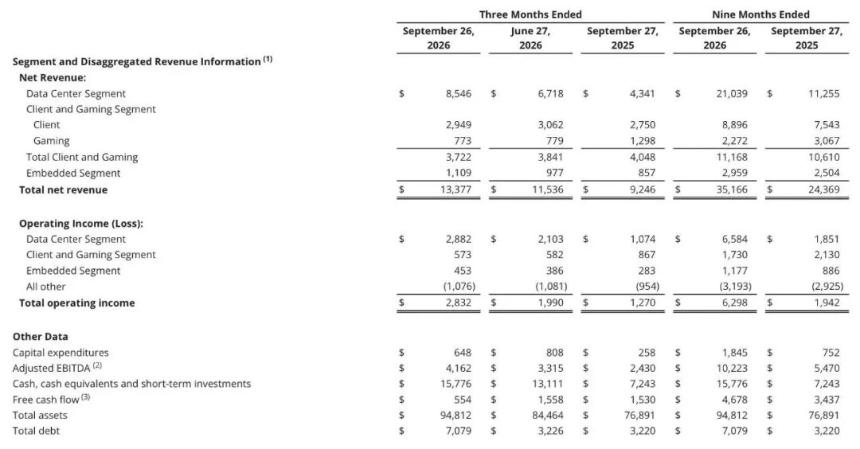
公司当季营业收入达到 133.77 亿美元,同比增长 45%,环比增长 16%,超出华尔街预期的 109 亿美元。数据中心业务成为本季度增长的主要动力,营收达到 85.46 亿美元,同比增长 97%,占公司总营收的比例升至 64%。
按照 GAAP(通用会计准则)计算,公司净利润为 24.28 亿美元,同比增长 95%;非 GAAP 净利润达到 34.71 亿美元,同比增长 77%。非 GAAP 摊薄后每股收益为 2.09 美元,高于去年同期的 1.20 美元,超出华尔街预期的 1.95 美元。
受业绩超出华尔街预期的推动,AMD 盘后一度大涨 8%。
AMD 预计,第四季度营收将达到约 170 亿美元,按指引中值计算,同比增长约 66%,环比增长约 27%。
AMD 董事长兼首席执行官苏姿丰在业绩声明中表示,数据中心业务营收同比近乎翻倍,公司第三季度业绩因此刷新纪录。市场对 AMD Instinct 系列 GPU 和 AMD EPYC 服务器处理器的需求持续强劲。随着 Helios 整机柜系统和“Venice”架构产品逐步扩产,公司预计第四季度业务增长将进一步加速。
毛利率与营业利润同步提升
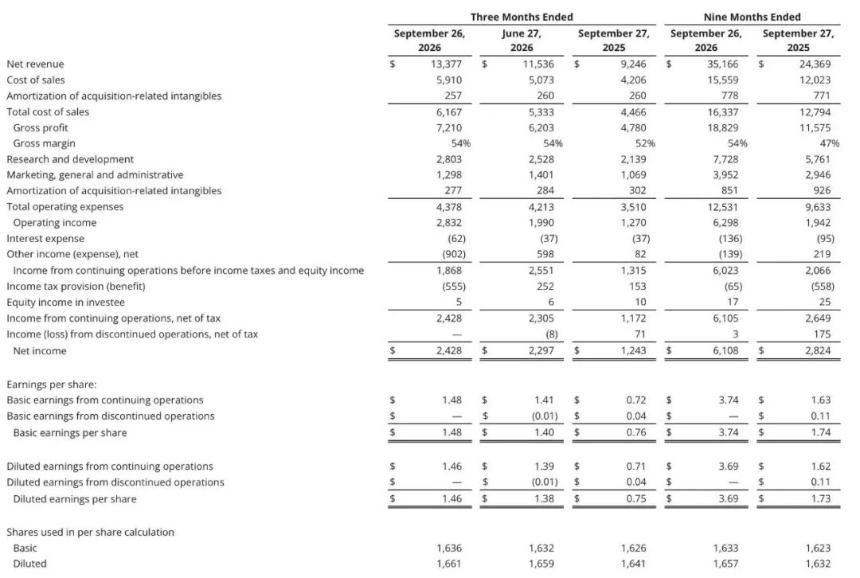
AMD 本季度 GAAP 毛利润为 72.10 亿美元,毛利率为 54%,较去年同期提升 2 个百分点,与上一季度持平。按照非 GAAP 计算,毛利润为 74.83 亿美元,毛利率为 56%,同样较去年同期提升 2 个百分点。
两个口径的毛利率均较去年同期有所改善,说明在营收规模扩大的同时,公司整体产品组合的盈利水平也有所提升。数据中心业务收入占比持续提高,是观察这一变化的重要背景。
运营费用方面,本季度 GAAP 运营费用为 43.78 亿美元,同比增长 25%;非 GAAP 运营费用为 35.60 亿美元,同比增长 29%。其中,GAAP 研发费用为 28.03 亿美元,高于去年同期的 21.39 亿美元。
研发费用增长反映出 AMD 仍在加大对核心技术和产品的投入。随着 AI 加速卡、高性能服务器处理器及配套软件产品持续迭代,公司需要不断投入研发资源,以保持产品竞争力,并满足数据中心市场不断增长的需求。
营业利润方面,本季度 GAAP 营业利润为 28.32 亿美元,同比增长 123%,营业利润率由去年同期的 14%升至 21%。非 GAAP 营业利润为 39.23 亿美元,同比增长 75%,营业利润率达到 29%,高于去年同期的 24%。
GAAP 营业利润增速高于营收增速,营业利润率也提升了 7 个百分点。这表明本季度营收增长不仅带动了利润规模扩大,也使公司获得了更高的经营收益。结合毛利率表现来看,数据中心业务增长和整体盈利结构改善,为 AMD 本季度利润增长提供了支撑。
数据中心成为增长核心
人工智能数据中心建设热潮正在影响传统 PC 市场。AI 服务器对内存芯片的需求持续增长,挤压了笔记本电脑和台式机所需芯片的供应,并推动价格上涨,AMD 等 PC 芯片厂商也受到影响。
与此同时,AMD 正通过推出新一代 CPU 和 AI 加速器产品,以及 Helios 整机柜服务器方案,拓展在 AI 基础设施市场的业务。
AMD 的业务主要分为数据中心、客户端与游戏、嵌入式三大板块。第三季度,数据中心业务继续扩大领先优势,客户端与游戏业务受到游戏业务下滑影响,嵌入式业务则延续复苏态势。
数据中心业务本季度营收 85.46 亿美元,同比增长 97%,环比增长 27%;营业利润为 28.82 亿美元,同比增长 168%。该板块营收占公司总营收的比例约为 64%,较去年同期的 47%明显提升,已成为 AMD 最大的收入和利润来源。
业务增长主要来自 Instinct 系列 AI 加速卡和 EPYC 服务器处理器。AMD 在官方材料中披露,Helios 整机柜解决方案由 AMD Instinct MI450 系列 GPU 和第六代 AMD EPYC 处理器共同驱动,已在 Anthropic、Meta、微软、OpenAI 以及甲骨文云基础设施(Oracle Cloud Infrastructure)等客户的 AI 基础设施中投入运行。
随着生成式 AI 应用向智能体(Agentic AI)发展,模型推理、任务调度和复杂计算对数据中心算力提出了更高要求。GPU 承担 AI 训练和推理任务,服务器 CPU 则负责系统调度及通用计算,两类产品的需求共同推动 AMD 数据中心业务增长。
客户端与游戏业务本季度合计营收 37.22 亿美元,同比下降 8%。其中,客户端业务营收为 29.49 亿美元,同比增长 7%;游戏业务营收为 7.73 亿美元,同比下降 40%。
客户端业务保持增长,主要受益于搭载 AMD Ryzen 移动处理器的笔记本电脑需求,以及公司在商用和高端工作站市场的产品布局。AMD 还推出了面向本地 AI 计算的 Ryzen AI Max PRO 400 系列处理器,并推进 Ryzen AI Halo 平台相关布局。
游戏业务则受到游戏主机半定制芯片需求变化等因素影响,营收同比下降 40%。客户端业务的增长未能抵消游戏业务的下滑,导致客户端与游戏板块整体收入低于去年同期。
嵌入式业务本季度营收 11.09 亿美元,同比增长 29%,环比增长 14%;营业利润达到 4.53 亿美元,同比增长 60%。
随着航空航天、国防、汽车、通信和工业等领域需求逐步改善,嵌入式业务在经历此前的库存调整后继续恢复。AMD 本季度还披露了面向嵌入式系统开发的 AI 智能体工具 AMD Ross,并开始向客户提供面向长周期航天任务的 Versal AI Core 样品,继续拓展嵌入式和边缘计算领域的产品布局。
加大投入保障产能
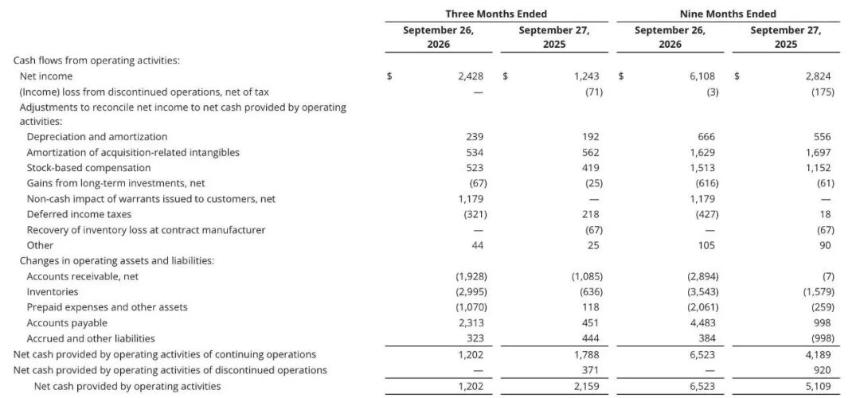
截至 2026 年 9 月 26 日,AMD 持有现金、现金等价物及短期投资共计 157.76 亿美元,总资产达到 948.12 亿美元,股东权益为 683.89 亿美元。本季度,公司经营活动产生的现金流为 12.02 亿美元,自由现金流为 5.54 亿美元;2026 年前三季度累计自由现金流达到 46.78 亿美元。
本季度 AMD 资本支出(CapEx)为 6.48 亿美元,高于去年同期的 2.58 亿美元;2026 年前三季度累计资本支出达到 18.45 亿美元,去年同期为 7.52 亿美元。随着 AI 芯片和服务器处理器需求增长,公司持续增加资本投入,以支持业务扩张和产品交付。
先进制程晶圆代工、高带宽内存(HBM)和先进封装,是 AI 加速卡及服务器处理器供应链中的重要环节。
AMD 在业绩材料中表示,公司正持续深化与关键客户及供应链伙伴的合作,以支持 Instinct 系列 GPU 和 EPYC 处理器的产品供应。随着数据中心业务规模扩大,产能保障和供应链协同将影响新产品的交付节奏。
除扩大现有业务布局外,AMD 还通过并购补充技术能力。公司在本季度披露,已达成收购 World Labs 的协议,进一步布局模型研究及 AI 基础设施;同时与 Taalas 达成收购协议,引入定制化推理芯片技术,拓展其在 AI 推理领域的技术能力。两项交易目前均处于协议披露阶段,尚未完成。
Q4 营收预计同比增长 66%
AMD 预计 2026 财年第四季度营业收入约为 170 亿美元,上下浮动 3%。按照指引中值计算,第四季度营收将同比增长约 66%,环比增长约 27%。
这一数据显著高于市场此前约 162 亿至 163 亿美元的平均预期,反映出公司预计数据中心业务仍将保持强劲的增长势头。
毛利率方面,AMD 预计第四季度非 GAAP 毛利率约为 55%,较第三季度的 56%微降 1 个百分点。实际毛利率表现仍将受到产品出货结构、业务组合及供应链成本等因素影响。
对此,《华尔街日报》点评指出,毛利率的短期微幅收窄主要源于新一代整机柜产品在量产初期的高供应链成本,但这符合硬件产品大规模交付阶段的正常盈利曲线,并未动摇市场对其盈利能力的信心。
CNBC 则指出,AMD 给出的强劲第四季度指引,为近期因担心“AI 基础设施投资泡沫”而出现波动的资本市场注入了一剂强心针。报道分析认为,尽管在 AI 加速器领域 AMD 仍落后于英伟达,但其通过 Helios 整机柜设计以及在服务器 CPU(EPYC 系列)上的技术壁垒,正在持续扩大市场份额,并成功将自己塑造为大型科技公司 AI 算力供应链中不可或缺的“第二来源”。
展望第四季度,市场关注的重点将集中在 Helios 整机柜系统、Instinct MI450 系列 GPU 以及新一代 EPYC 处理器的交付进度与产能协同。
AMD 能否在面对上游先进制程与存储芯片产能约束的同时,将持续增长的 AI 算力需求稳步转化为稳定的产品出货和收入,将是决定其未来几个季度业绩走向的关键。