美国中选「最可能剧本」:将是美股「最危险剧本」?
撰文:许超,华尔街见闻
历史数据同样表明,中期选举后一年标普 500 平均上涨约 15%,从未录得负回报。
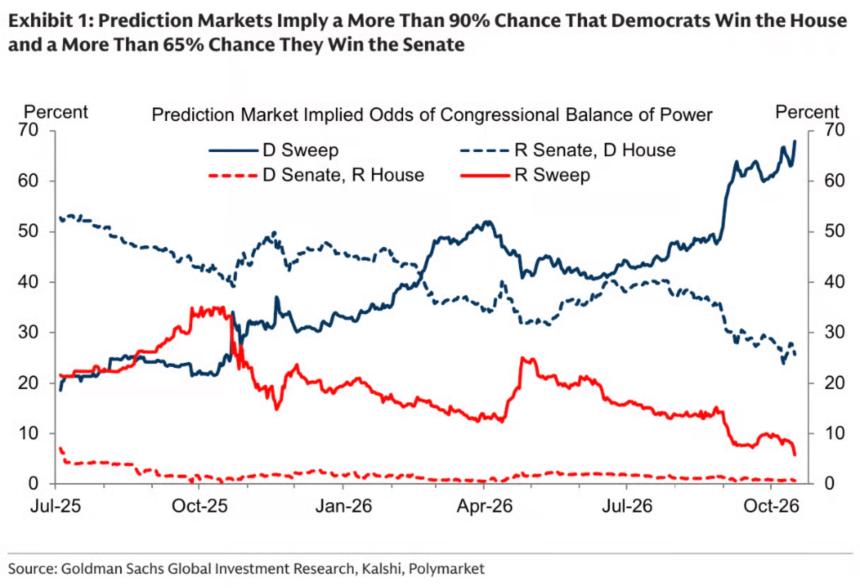
预测市场显示民主党中选横扫两院的概率接近三分之二,而这恰恰是华尔街预测模型中对美股最不友好的选举结果。
摩根大通援引预测市场数据,截至 11 月 1 日,民主党同时夺取众议院和参议院的概率为 66%。而在摩根大通的区间预测中,「蓝色浪潮」(民主党大胜)是唯一一个涵盖指数下跌可能性的情景。其余所有结果——无论是民主党仅拿下众议院、共和党守住两院,还是分裂国会——均指向股市上涨。
对 AI 板块而言,民主党横扫国会的影响尤为直接。高盛预计,民主党掌控的国会将对大型科技公司在 AI 开发、安全实践和数据收集方面展开调查,并推动将数据中心排除在额外折旧、研发抵税和其他税收优惠之外,甚至可能提出针对数据中心电力消耗的联邦消费税。摩根大通则将此定性为与特朗普捐款相关联的商界领袖所面临的「调查风险」,科技巨头亦在其列。
蓝色浪潮:唯一令股市承压的情景
民主党横扫两院的概率在过去数月持续攀升。据摩根大通,10 月初这一概率为 62%,分裂国会概率为 29%;截至选前,分裂国会降至 26%,共和党守住两院仅剩 7%,共和党众议院配民主党参议院的概率更低至 1%。
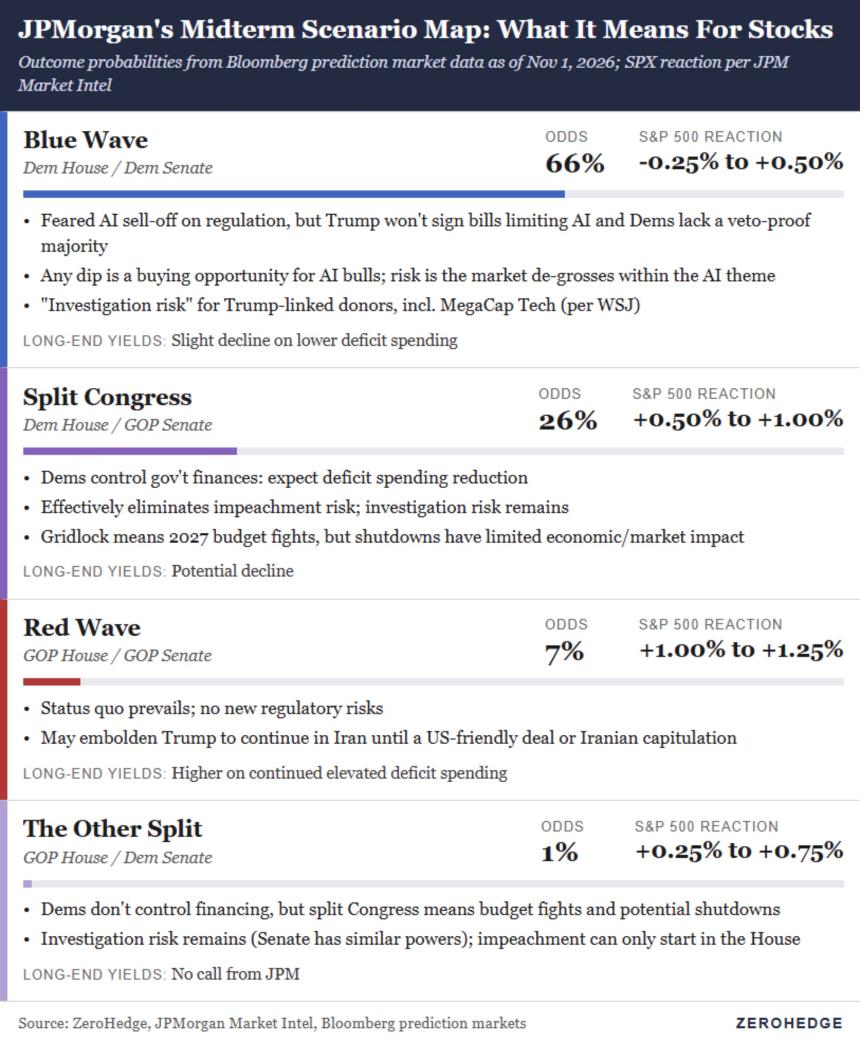
摩根大通的情景预测显示:若民主党仅拿下众议院,标普 500 指数料上涨 0.5% 至 1%;若共和党守住两院,涨幅预计为 1% 至 1.25%;若出现共和党众议院、民主党参议院的罕见组合,涨幅约为 0.25% 至 0.75%。唯独蓝色浪潮情景,该行给出的区间包含下行可能。
高盛分析师 Alec Phillips 和 Abhay Duggirala 对监管前景得出相似判断。他们预计任何两党 AI 协议将以自愿测试和自我监管为核心,对 AI 公司负担有限,全国性数据中心建设暂停在任何选举结果下均不太可能发生。但若民主党掌控国会,监管和调查议程将明显提速。
AI 监管:民主党议程的核心靶点
摩根大通认为,若民主党横扫两院,其将毫无疑问地推进 AI 监管立法——尽管实际落地难度较大,因特朗普已明确表示不会签署任何限制 AI 扩张的法案,且民主党无法在两院同时达到推翻否决所需的多数。特朗普此前告知媒体,在僵局之下,「我否决一切」。
摩根大通指出,对于看多 AI 的投资者而言,选后若出现股价下跌,或是买入机会,但风险在于市场借机在 AI 主题内大规模减仓。
高盛则预计,民主党国会还可能在财政端施压:将去年财政一揽子计划中的支出削减恢复原状,这将在 2027 年新增约 850 亿美元支出,其中医疗补助约 550 亿美元、营养项目约 180 亿美元;恢复扩大版平价医疗法案补贴则每年再增约 500 亿美元。
众议院少数党领袖 Hakeem Jeffries 据高盛报道表示,预计将快速推进扩大医保补贴、回滚关税并就伊朗战争问题举行投票。
关税:无论谁赢,税率都将上升
高盛警告,即便民主党试图拆解部分关税——最有可能针对加拿大进口商品——实际效果也将有限。
选举结束后,高盛预计特朗普将公布针对工业产能过剩的 301 条款调查结果,该结果与现行 10% 至 12.5% 的强迫劳动关税叠加,将把各贸易伙伴关税税率基本恢复至最高法院裁定 IEEPA 关税违宪之前的水平。高盛预计,美国有效关税税率将因此上升近 2 个百分点。
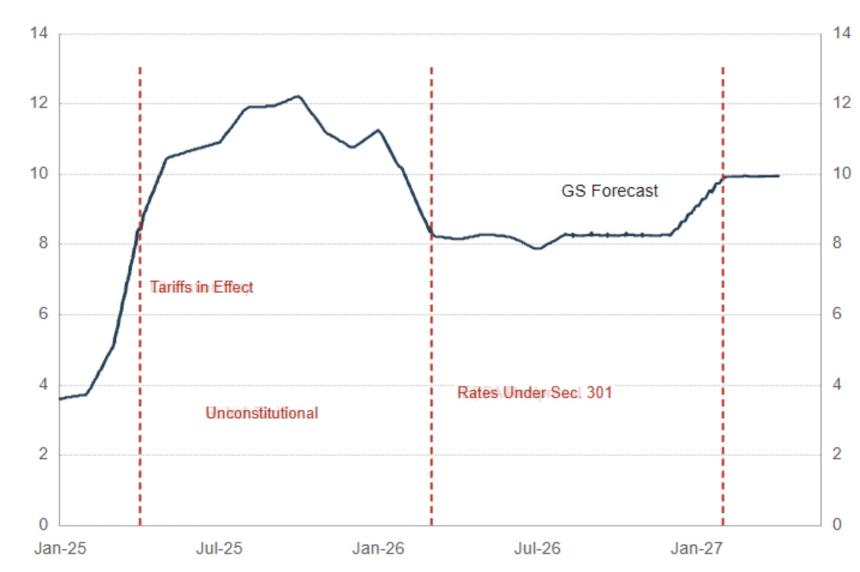
这意味着,无论中期选举结果如何,贸易摩擦带来的成本压力不会因政权交替而消散,企业供应链和利润率所面临的不确定性将持续存在。
伊朗:军事风险的选后变量
在地缘政治维度,选举结果对伊朗局势的走向具有实质性影响。
摩根大通认为,共和党横扫将可能鼓励特朗普在伊朗问题上持续施压,直至达成其认为有利于美国的协议或伊朗妥协为止。若民主党掌控国会,则可能削减相关军事资金,或援引战争权力法案要求撤军——但须等新国会于 1 月就座后方可行动。
摩根大通能源专家 Brendan Henrici 指出,2027 年 WTI 原油公允价值互换目前交投于 88 美元附近,而正常价格区间为 65 至 70 美元。这意味着股票投资者可用的石油对冲空间已大幅收窄,摩根大通建议适度增加下行保护「或许审慎」。高盛则刚刚上调了布伦特原油预测,以反映供应中断风险。
民调与早期投票:参议院仍存悬念
高盛将预测市场解读为民主党在众议院胜率高于 90%,在参议院高于 65%,并称全国选情较 2024 年已向民主党摆动 10 至 11 个百分点,市场隐含约 236 个民主党众议院席位。参议院结果则更难判断。
高盛数据显示,自 2002 年以来,共和党参议院候选人在倾向共和党的州平均跑赢最终民调 3 个百分点;在竞争激烈的选区,领先幅度不足 2.5 个百分点的候选人最终仅六成获胜。在共和党现任参议员席位中,民主党领先超过 3 个百分点缓冲区的仅有北卡罗来纳州一席。
截至上周三,逾 4300 万美国人已完成提前投票,较 2022 年同期多出近 1000 万,其中德克萨斯州提前投票增幅达 50%,南卡罗来纳州为 83%。在公布党籍登记数据的州,民主党约 680 万张对共和党约 520 万张,但摩根大通指出,提前投票历来偏向民主党,选举日投票则偏向共和党。
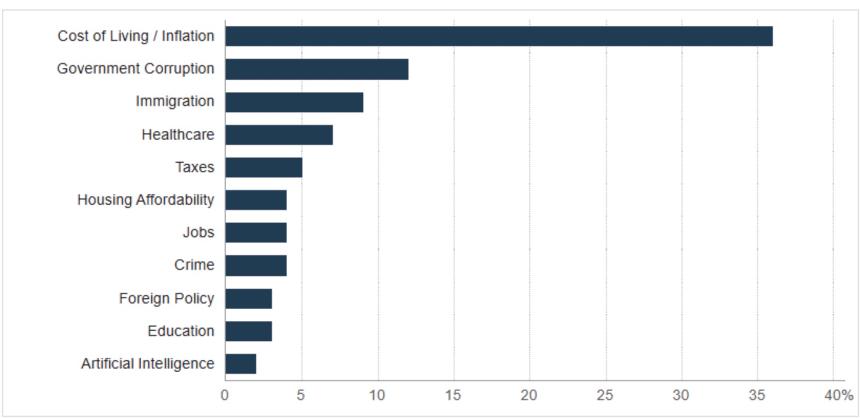
两行对选民关切的判断也存在分歧。摩根大通援引 CNBC 和 Fox News 近期民调,显示腐败议题已超越生活成本成为首要投票动因;高盛的 Harris Poll 数据则显示生活成本仍遥遥领先,政府腐败位居其次,仅 2% 的选民将 AI 列为首要议题。
历史季节性:长期来看,选后牛市有据可查
除短期不确定性之外,历史数据为市场提供了一个更长远的参照系。摩根大通的 Craig Cohen 指出,自 1950 年以来,标普 500 指数在每一次中期选举后一年均录得上涨,平均涨幅约 15%。表现最差的一年出现在 1986 年中期选举之后,但如他所言,「这显然与 1987 年的市场崩盘关系更大,而非华盛顿的政治动向。」
更具体的数据显示,标普 500 指数在中期选举后三个月平均上涨 5.4%,六个月上涨 11.4%,九个月上涨 12.5%,十二个月上涨 14.7%。自 1990 年以来,六个月、九个月和十二个月的回报均每次为正。在仓位层面,摩根大通 Delta One 团队表示,其「分裂国会」配对交易组合已攀升至两年高位。
高盛补充指出,若民主党拿下参议院,特朗普将面临快速完成人事任命的压力,以便在年底前通过共和党多数批准。民主党控制的参议院可阻止其提名,而特朗普虽可在财政部等内阁机构任命代理官员,却无法在美联储或法院系统如法炮制。