芯片按周生产:电力按年排队:GPU算力溢价为何迟迟不退
亚里士多德记载了古希腊哲学家米利都的泰勒斯所进行的一笔交易。这是史料中最早的交易之一,买的却是机器的使用时间。泰勒斯预料橄榄会丰收,便在冬天支付少量定金,租下米利都和希俄斯的全部榨油机。等到收获季,人人都急着榨油,他就按自己开出的价格转租。他预测的是收成,买下的却是榨油机的使用权。亚里士多德用这个故事说明垄断,后人则常把它称为第一笔期权交易。
今天,GPU 小时就像当年的榨油机使用权,已经形成了每日报价市场。至少 4 家公司发布每日租赁价格指数,4 家交易所已宣布推出算力期货,美国监管机构也刚结束有关上市安排的公开征求意见。然而,大多数租用 GPU 的工程师并不清楚,这个价格究竟由哪些部分组成。本文先从成本出发,为一个 GPU 小时定价,再看市场实际支付多少,最后追踪哪些因素在改变两者之间的价差。
为 GPU 定价,先记住三点。
两代 GPU,两种定价逻辑
10 月 24 日,Silicon Data 指数中的 H100 租金为每小时 2.88 美元,Ornn 指数为 3.02 美元。我测算的 H100 成本底价为 1.77—3.21 美元。因此,两个以租赁数据为基础的指数都显示,H100 的价格大致处于成本区间。B200 的租金则为 6.45—9.57 美元,成本底价为 2.32—4.17 美元,中性情景为 2.90 美元。按不同指数计算,Blackwell 的价格大约是成本底价的 2—3 倍。价格取决于成本底价与稀缺溢价,后者受内存、封装和电力供应的排队情况等因素影响;哪一项约束更强,哪一项就主导价格。
电费之外,更重要的是资本成本
资本成本约占一个 GPU 小时成本的 70%,电费不到 10%。真正影响结果的,是你认为芯片还能赚钱多久、付费使用率有多高,以及借款利率是多少。电力主要影响供给何时上线。因此,信贷市场也是算力供给曲线的一部分。10 月 15 日,CoreWeave 的五年期信用违约互换(CDS)价格所隐含的风险中性违约概率超过 60%。这是市场定价口径,并不等于现实中的违约概率预测。
算力无法储存,对冲难在基差
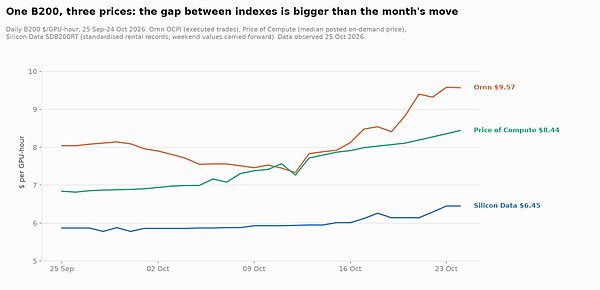
今天没用掉的一个 GPU 小时,不能留到下个月再卖。同一天、同一种芯片,主要指数的报价差距最高可达 78%。这个差距比大多数月份的价格涨跌还大。因此,主要风险在于基差,也就是你的实际成交价格与对冲所用指数之间的差异,而不只是价格方向。
1. 一个 GPU 小时的成本账
可以把它想成开出租车:把车贷、油费和停车费加在一起,再除以真正载客的小时数。
先看一个公式。所谓底价,就是 GPU 拥有者刚好收支平衡时的价格:
每 GPU 小时的成本底价 =(年度资本成本 + 年度电费 + 年度机房租金)÷(8,760 小时 × 付费使用率)
资本成本:根据芯片的使用年限和资金成本,把采购支出折算成每年的资本回收额,类似每期偿还房贷。财务上用于计算这一年度支出的系数,叫作资本回收因子。
电费:GPU 功率 × 机房能耗系数 × 运行小时数 × 电价。机房能耗系数即 PUE(电能使用效率),等于设施总用电量除以 IT 设备用电量。
机房租金:托管费用,通常按每千瓦每月计费。
付费使用率:全部小时中,真正有人付费的比例。空置的一小时,无法留到以后再卖。
我为每种芯片测算了低、中、高三种成本情景。能找到披露文件和官方数据的地方,都尽量采用这些来源。配备 8 张 GPU 的 DGX H100 最大功率为 10.2 kW,DGX B200 为 14.3 kW。2026 年 5 月,美国工业电价为每 kWh 8.71 美分。北弗吉尼亚和芝加哥的机房托管租金约为每千瓦每月 190—235 美元。2025 年,数据中心平均 PUE 为 1.54;Epoch AI 引用的 2023 年专用 AI 设施平均值为 1.14。服务器价格是这些输入中最不确定的一项,主要采用供应商估算,再用 Epoch AI 的集群成本倍数交叉核对。
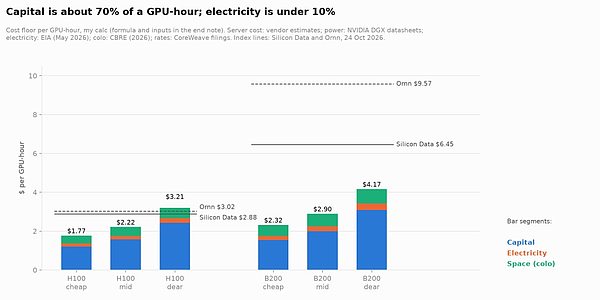
测算结果是:提供一个 H100 小时的成本为 1.77—3.21 美元,B200 为 2.32—4.17 美元。有四点值得展开。
每小时成本,约七成来自资本
在中性情景下,两种芯片的资本成本都约占总成本的 70%,电费占 8%—9%。即使电价翻倍,B200 的成本底价也只上升 9%。Kalshi 发布过另一种成本划分,电力和冷却占价格的比例更高,约为 16%,但没有披露计算所用的输入。
GPU 能赚钱多久,决定成本摊多薄
公司披露的折旧年限从 4 年到 6 年不等。CoreWeave 采用 6 年,Meta 为 5.5 年,Amazon 则把部分服务器的年限从 6 年缩短至 5 年。Nebius 原先采用 4 年,2026 年正改为 5 年。实际服役时间可能更长:Microsoft 的 K80 云实例在芯片发布约 7 年后退役,V100 则约为 7 年半。把 H100 的使用年限从 6 年缩短至 4 年,成本底价就会上升 26%。因此,一家公司认为某种 GPU 还能创造多少年的价值,会显著改变测算结果。
空置时间,也要有人买单
使用率为 80% 时,B200 的成本底价是 2.90 美元;降至 60%,就变成 3.86 美元,上涨 33%。使用率下降约 20 个百分点,增加的单位成本,比使用率提高 20 个百分点所节省的单位成本更多。
信贷收紧,改变的不只是利息
借款利率从 9.25% 升至 15%,H100 中性情景下的成本底价上升 11%。从低成本到高成本情景,底价总共上升 81%,是利率、使用年限和付费使用率共同变化的结果。贷款人往往会同时改变这三项条件:信贷收紧时,他们不仅要求更高利率,也要求更快回收本金,并重新审视设备使用率。
如果只考虑让老芯片继续运行所需的支出,而不把历史采购成本计入底价,成本底线就会大幅下降。A100 所有者只需覆盖电费和机房租金,每小时约为 0.36—0.49 美元。租金超过这部分的收入,仍可用于回收历史投入。这也是老芯片能以低价继续出租多年的原因。
从 GPU 小时换算到 token。大多数工程师购买的是 token,而不是 GPU 小时。两者可以用一个公式连接:
每百万 token 成本 = GPU 小时价格 ÷[每 GPU 小时可处理的百万 token 数 ×(1 − 应对突发需求而预留的容量比例)× 利用率]
Ornn 的测算预留 15% 的容量,并假设利用率为 50%。按其 9 月 1 日的价格,用 H100 运行 Llama-2-70B,每百万输出 token 的成本约为 0.68 美元。对于开放模型 gpt-oss-120b,H100 的利用率需要达到 53%,才能与托管服务每百万 token 0.60 美元的价格中位数持平;A100 只需达到 24%。
公式里的每一项都是风险:GPU 小时价格、模型吞吐量,以及芯片到底有多忙。你需要决定,哪些要对冲,哪些自己承担。
2. 同一张 GPU,为什么价格不同
成本底价告诉我们卖方的承受下限,市场价格告诉我们买方实际付了多少。一家 GPU 供应商在提交给 CFTC 的意见中,把算力交易分为四种:
长期承诺采购(Committed):针对整个集群签订多年期照付不议合同,无论是否使用都要付款。合同保密,按交易金额计,这一类的规模远超其他类型。
预留(Reserved):以固定价格预订 1—12 个月的容量,部分预付。由双方私下协商,不公开报价。
按需(On-demand):按小时收费,价格公开,可以取消。交易金额占比较小,但透明度最高。
现货(Spot):价格更便宜,但供应商可以收回容量。
价格发现,恰恰发生在规模最小、最透明的那部分市场。
至少有 4 家公司把这一小部分市场的数据编成每日指数。Compute Desk 的数值不公开,本文比较另外三家。它们的方法不同,得出的价格也不同:
Ornn:对实际成交的按需交易价格,按交易量加权平均(https://data.ornn.com/markets/h100-sxm)。
Silicon Data:收集新型 GPU 云服务商和交易平台的租赁报价或观测数据,再统一换算到同一套基准规格。它并未声称这些数据全部来自实际成交(https://www.silicondata.com/products/silicon-index/h100)。CME 拟推出的期货将以该指数结算。
Price of Compute:跟踪 12 家供应商公开的按需价格,先计算每家供应商内部的中位数,再计算供应商之间的中位数(方法说明:https://priceofcompute.com/methodology)。
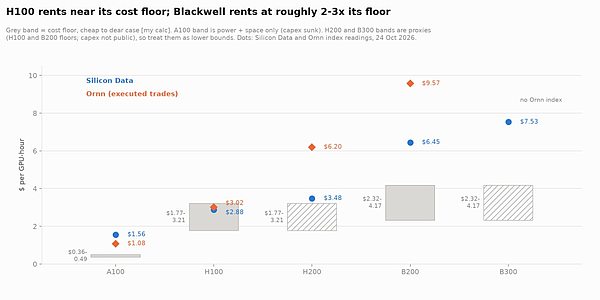
10 月 24 日,除了前面列出的 H100 和 B200 价格,Silicon Data 与 Ornn 对 H200 的报价分别为 3.48 美元和 6.20 美元,对 A100 则分别为 1.56 美元和 1.08 美元。Price of Compute 的公开报价中位数,在 H200 和 B200 上介于两者之间,在 H100 和 A100 上则高于两者。10 月 15 日,Silicon Data 的 B300 报价为 6.77 美元,Price of Compute 为 8.26 美元,相差 22%。
不要把这些数字直接取平均数,因为它们回答的不是同一个问题。公开挂牌价通常处于市场高位:10 月 25 日,几家供应商公开的 H100 按需价格为每小时 3.99—4.50 美元,CoreWeave 约为 6.16 美元。大型云厂商又是另一个市场。Silicon Data 的 H100 大型云厂商指数为 7.17 美元,是其新型 GPU 云服务商指数的 2.5 倍,而且整个月几乎没变。
这些价格今年都在上涨。Silicon Data 的 H100 指数从 2.00 美元升至 2.88 美元,涨幅为 44%。Ornn 的数据显示,3 月至 9 月,新芯片价格上涨约 70%—110%,A100 约涨 20%。Nebius 公开的 H100 按需价格为 4.50 美元,据报道,其 10 月 1 日之前的价格为 3.85 美元。仅靠成本变化,很难解释这样的涨幅。供应紧张、需要通过价格分配有限容量,才能更好地解释这些走势。
3. 今天锁定未来算力,要付多少钱
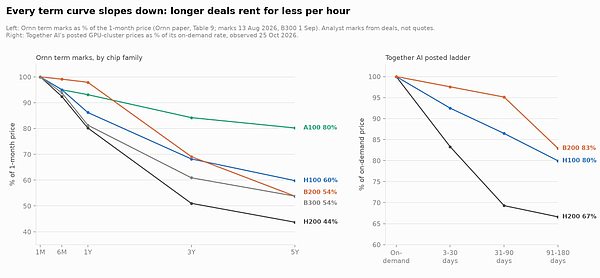
远期曲线展示的是:如果算力在未来不同日期交付,今天分别要付多少钱。Ornn 的分析师根据正在洽谈或交易中的合约构建曲线。所有芯片系列的曲线都向下倾斜:五年期 H100 合同的小时价格只有一个月期的 60%,H200 为 44%,A100 为 80%。
Together AI 公开的期限报价也呈现同样的形状:预订 H100 达 91—180 天,价格为按需价格的 80%。
交易员把这种向下倾斜的曲线称为 backwardation(远期贴水)。在这里,它有三个原因:
a)买方预期,下一代芯片会拉低价格。
b)供应商愿意用较低的小时价格换取确定的收入,因为贷款人可以据此提供融资。
c)有实际业务对冲需求的参与者集中在卖方一侧:供应商都想提前卖出未来的算力,因此,愿意接下这部分风险的买方可以获得价格补偿。
A100 的曲线最平,原因正是第一节提到的老芯片运营成本:历史采购支出已经发生,继续出租主要需要覆盖电费和机房租金。最新一代芯片的长期价格降得最快,因为它们目前包含的稀缺溢价最多,未来可能失去的也最多。
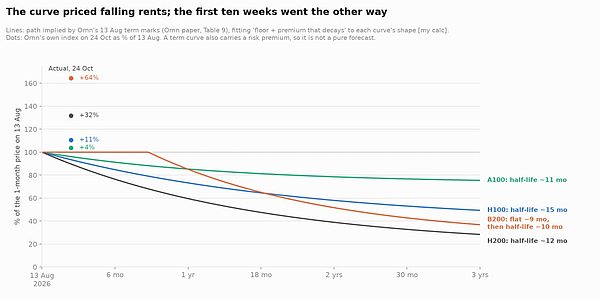
向下倾斜的曲线看起来像是在预测价格下跌,因此可以拿实际结果来检验。用“成本底价加上逐渐衰减的溢价”拟合每条 Ornn 曲线,就能推算其隐含的价格路径。按 8 月 13 日的报价,这条路径意味着,到 10 月 24 日,H100 应便宜约 6%,H200 便宜 10%,B200 便宜 5%。但 Ornn 自己的指数显示,H100 上涨了 11%,H200 上涨 32%,B200 上涨 64%。
Kalshi 7 月从市场价格推导出的曲线则有所不同:A100、H100 和 H200 到 2027 年大致持平,B200 在一年内从约 7.20 美元降至约 5.50 美元。两组曲线对哪种芯片会先失去溢价看法不同,但都预计 B200 会跌。
到了 10 月 24 日,Ornn 的 B200 指数却达到 9.57 美元。一家 GPU 供应商也曾公开质疑“租金会随芯片使用年限增加而下降”这一假设。
应当把曲线理解为风险的价格,而不是确定的预测。
有一个框架可以同时解释这些现象:现货价格 = 成本底价 + 稀缺溢价。 随着芯片采购成本下降、使用年限延长,底价缓慢下移。稀缺溢价则会因突发新闻和供应消息而跳升,再随着新产能到来逐渐消退。能源交易员也经常用类似方式建立电价模型:缓慢变化的趋势,加上突然出现、随后衰减的价格冲击。
曲线的斜率,反映了市场对溢价消退速度的判断。用同样的方法拟合,可以得到具体数值:主流 GPU 曲线隐含的稀缺溢价,每 11—15 个月减半。B200 的曲线在近一年内几乎持平,因此最贴合它的模型,是让溢价先维持约 9 个月、直到 2027 年 5 月前后,再每 10 个月减半。2026 年,溢价消退得比市场定价预期更慢。我的判断是,封装、内存和电力瓶颈一再推迟了新增供应。
还有一个常见问题:为什么算力的交易逻辑更像交易电力,而不是交易石油?
石油可以储存,因此可以通过买入现货、持有并卖出期货来套利。这种机制把期货价格与现货价格、持有一桶油的成本联系起来。电力无法储存,也就没有同样的套利机制把远期和现货价格联系起来。
Bessembinder 和 Lemmon 在 2002 年提出的经典模型认为,电力远期价格由对冲需求决定:随着预期需求和需求风险上升,溢价也会上升,并与现货价格突然飙升的风险相关。GPU 小时属于同一类商品。下文提到的按月均价结算和按地区划分合约,也都能在电力市场中找到对应设计。
真正做对冲时,会遇到以下风险:
基差。你实际租用的 GPU,不等于指数里的那张 GPU。互联方式、集群规模、地区、在线率和租期都会影响价格。Lambda 为期两周至一年的 H100 集群,公开价格为每小时 5.54—6.16 美元,高于其 3.99 美元的按需实例。即使芯片相同,集群和单机也是两种产品。合约结算所依据的产品,与实际工作负载需要的产品之间存在的价格差异,就是基差。
指数选择。截至 10 月 24 日的 30 天里,Silicon Data 的 B200 指数上涨 9.9%,Ornn 上涨 19.5%。10 月 24 日,两者的价格差距为 48%。
数据稀少。Price of Compute 的 B300 指数只取 3 家供应商的报价中位数。10 月 25 日,这些挂牌价从 6 美元到 15 美元不等。
新闻冲击。出口许可和模型发布会在几天内推动价格变化,随后影响又逐渐消退。
对手盘风险。预留合同能否兑现,取决于供应商是否可靠。10 月 15 日,CoreWeave 的 CDS 升至约 1,195 个基点。截至 6 月 30 日,该公司债务约为 351 亿美元。
4. GPU 到货了,算力未必就绪
只有供应链的每个环节都完成,一个可供出租的 GPU 小时才真正存在。上线时间取决于三个日期中最晚的那个:芯片交付、机房就绪、电力接通。只要最慢的环节没有完成,其他环节提速也无法让算力提前上线。
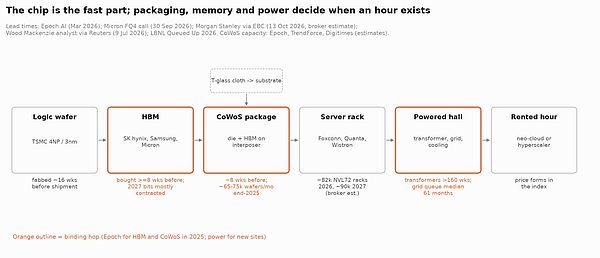
芯片反而是快的那一环。
逻辑晶圆大约在 GPU 出货前 16 周开始制造,HBM 至少提前 8 周采购,CoWoS 封装也大约提前 8 周进行。CoWoS 就是把芯片与内存连接起来的封装步骤。2025 年,真正限制供应的是 HBM 和 CoWoS,而不是晶圆。
内存还没生产,就已被预订。
Micron 在 9 月 30 日表示,其 2027 年 HBM 供应的“绝大部分”已签订协议,价格也显著提高。
电力最慢。
Wood Mackenzie 的一位分析师告诉路透社,到 2026 年初,发电机升压变压器的交付周期已超过 160 周。2025 年投运的发电项目,从提出并网申请到实际运行,中位耗时超过 5 年。芯片供应在全力提速,电力却仍受这些长期瓶颈拖累。
5. 从内存到信贷:算力价格如何变化
影响因素可以归到五条路径:内存和封装决定数量,电力决定时间,信贷决定底价,模型效率影响需求,出口规则和地理位置则决定你面对的是哪一个价格。
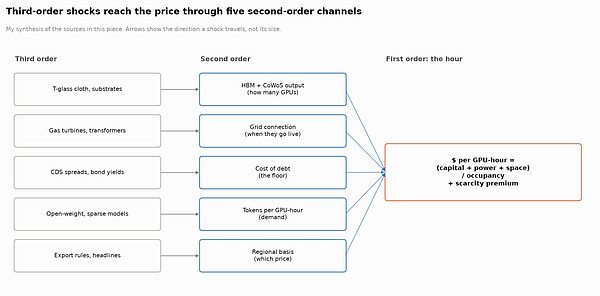
内存和封装决定能造出多少张 GPU
Epoch AI 估算,一张 B200 的制造成本约为 6,400 美元,区间为 5,700—7,300 美元。其中 HBM 为 2,900 美元,封装为 1,100 美元,另有约 1,000 美元的良率损失。HBM 涨价 30%,每张 GPU 的成本约增加 870 美元,只会让 B200 的小时成本底价上升约 1%。但如果 HBM 或 CoWoS 产能不足,GPU 根本就造不出来。内存对可供出租总小时数的影响,远大于对每小时成本的影响。
电力决定供给何时到来
美国最大的电网 PJM 在 7 月的容量拍卖中,连续第三次触及价格上限。在上一轮拍卖中,2027/28 年度预测峰值负荷增加 5,250 MW,其中数据中心贡献了 5,100 MW。北美主要市场在建的数据中心容量中,80% 已有客户预订。因此,电力能否到位,成为远期曲线长端所对应的未来供给何时增加的决定因素。
平均来看,电力成本占比不高,但在极端行情下就不同了。Kalshi 借用了电力交易员分析燃气电厂的方法:用算力收入减去耗电成本,把这个差额称为 Silicon Spark Spread(硅火花价差)。一张 H100 连同冷却,每运行一小时大约消耗 1.7 kWh,按美国工业电价计算约为 14 美分。但在供应紧张的时段,得克萨斯州批发电价最高可达每 MWh 5,000 美元。按我的计算,当电价超过每 MWh 约 1,700 美元时,一张租金为每小时 2.88 美元的 H100,收入就不够支付电费;对租金为 6.45 美元的 B200,这条线约为每 MWh 2,800 美元。大多数运营商以固定价格购电,因此只有承担批发电价波动的运营商会直接受到影响。
信贷既决定底价,也会形成反馈循环
CoreWeave 以 GPU 为抵押的贷款,利率从一笔 2026 年融资的 SOFR + 2.25%,到 SOFR + 13% 不等。SOFR 是美元融资常用的基准利率。在一笔较早的融资中,如果对应的是投资级客户合同,利差为 6—6.5 个百分点;其他合同则为 13 个百分点。资金成本既取决于借款人,也取决于其客户。
这会形成反馈循环:信用利差扩大,既抬高成本底价,也使新项目更难获得融资;建设放慢,未来供给减少,又可能推高现货租金。由此可以看到,信贷冲击在中期可能推高租金,却会打击那些必须为现有 GPU 设备再融资的运营商。
模型效率提高,也会增加需求
从 2022 年底到 2024 年底,运行达到 GPT-3.5 水平的模型,成本下降了超过 280 倍。需求增长得更快:Google 如今每月处理超过 3,200 万亿个 token,一年增长至原来的 7 倍。这与杰文斯悖论十分相似。William Stanley Jevons 在 1865 年提出,更高效的蒸汽机会增加英国的煤炭消耗,而不一定减少它。
效率也会改变哪种芯片最划算。Ornn 估算,用 A100 运行一种开放权重的混合专家模型,每百万 token 成本为 0.29 美元,而 H100 为 0.64 美元。3 月至 9 月,A100 的付费使用率从 74% 升至 90%。老芯片保持经济价值的时间更长,远期曲线也就更平。
6. 算力如何交易,风险如何对冲
目前可关注四类工具,但流动性充足、受美国监管的交易所算力期货仍未推出。想通过这类期货直接交易算力价格,还要再等一等。
交易所上市期货(待批准)
CME 于 8 月 11 日提交了两份合约,分别基于 Silicon Data 的 H100 和 B200 指数。每份合约对应 730 个 GPU 小时,大致相当于一张 GPU 一个月的使用时间。合约以当月每日指数的平均值进行现金结算,按月挂牌,最远覆盖未来 36 个月。每小时价格变动 1 美分,一份合约的价值就变动 7.30 美元。原定 10 月 5 日的上市计划已推迟,CFTC 以存在“新颖或复杂问题”为由,把审查期延长至 11 月 9 日。几家主要算力市场公司也分别宣布了合约计划,均有待批准。
CFTC 的公开征求意见于 10 月 20 日结束,收到超过 100 份意见。其主席这样概括其中的意义:“没有健全的算力衍生品市场,美国就无法赢得 AI 竞赛。”
事件合约
Kalshi 自 3 月起提供按周和按月结算的 GPU 价格市场,以 Ornn 指数作为结算依据,并在 7 月 14 日发布了由这些市场价格推导的远期曲线。截至 7 月 27 日,这些合约的名义金额为 440 万美元。在距结算还有两天时,B200 预测价格与最终价格之间的偏差中位数为 10%。CFTC 工作人员已将 Kalshi 一项合约修订的生效时间暂缓至 11 月 19 日。
场外远期和掉期
这是目前真正开展交易的地方。BGC 在 6 月设立算力交易部门,开展场外交易。10 月,Jump Trading 也成立了算力交易部门,由算力对冲初创公司 Itô markets 的团队领导。要持续报出买卖双边价格,交易商就需要持有相应头寸,并有足够的资本承接多年期风险。这也是这些交易部门通常设在大型交易公司内部的原因。
实物合同本身
预留合同就是实物交割的远期合约。它可以精准锁定某家供应商特定硬件的价格,但同时承担供应商的信用风险。转售市场也已开始出现:SF Compute 运营一个订单簿,让租户转售不再需要的预留容量。相比之下,上述交易所合约均以指数进行现金结算,用基差风险替代了实物交付风险。
使用这些工具前,需要理解三个机制
均价结算。按月平均价格结算,与算力逐小时消耗的方式相符,也更难在到期日通过短时操纵价格影响结算结果。电力市场也采用类似安排。
基差与对冲比例。合约按指数结算,你却按供应商的价格付费。教科书中的最小方差对冲比例为 h = ρ × σ(你的价格)÷ σ(指数),即你的价格与指数的相关系数,再乘以两者波动率之比。相关性低,无论持有多少份合约,对冲效果都有限。按我的计算,在截至 10 月 24 日的一个月里,Silicon Data 和 Ornn 的 H100 指数每日涨跌几乎不同步;根据交易日的统计方式不同,相关系数接近零,甚至为负(作者计算)。一个月的数据不足以估算可靠的对冲比例,却足以说明基差可能有多大。月均价结算能起到一定帮助,因为即使每日变动不同步,两者的价格水平仍呈现相近趋势。
对手盘与保证金。期货通过清算所集中管理对手方信用风险,同时实行每日盯市,并在需要时要求追加保证金。场外交易和预留合同则由双方直接承担信用风险。永续合约需要持续满足保证金要求,大多数 GPU 运营商难以为此准备资金。
最能从对冲中受益的,是那些需要借钱的运营商。一家 GPU 供应商告诉 CFTC,如今贷款人为 GPU 项目授信时,依据的仍是没有对冲的租金收入;油气行业的贷款人则会要求借款人对冲。如果交易所合约最终上市,最先发生的重大变化,可能是 GPU 的融资方式,而不是租赁方式。
哈耶克在 1945 年用锡举例:如果锡变得稀缺,使用者不必知道原因。价格上涨,他们就会节约使用。他写道,重要的是,“每个参与者只需要掌握很少的信息,就能采取正确行动”。
算力指数也在做同样的事。一个把批处理任务迁移到 A100 的工程师,不需要知道日本的玻璃布短缺,也不必了解弗吉尼亚的并网排队情况。价格已经传递了这些信息。尚待回答的是:今天这些指数中,哪一个能赢得足够的信任,成为合约结算的依据?又有谁能从围绕它的交易中获利?