Hyperliquid年入10亿美元却不发币:加密融资逻辑变了
作者:Prathik Desai 来源:Token Dispatch 翻译:善欧巴,金色财经
过去12个月,Hyperliquid赚取了约10亿美元的手续费,而它从未向任何风投基金募过一分钱。Fragment——Telegram用户交易用户名和手机号的市场——同期收入超过3.5亿美元,既没有发行代币,也没有拿过VC的钱。
十年来,一家普通加密初创公司的路径是:先向VC融资,再发行代币,然后指望商业逻辑能成立,为前两步提供合理性。如今这套模式已经反转,最好的加密项目更愿意从“业务优先”做起。
Hyperliquid和Fragment并非例外。更广泛的市场已经注意到这类协议,并开始效仿。随着行业迅速与金融科技融合,越来越多的加密公司正在放弃代币和VC资金。
即便在存在代币的地方,投资者如今也更愿意为现金流下注,而不是为故事下注。
1kx的2026年区块链收入报告追踪了2600多个加密协议和100家上市公司的费用数据。该报告说明,这个行业正快速进入“盈利时代”。而有些反常的是,这一切发生在一个加密总收入下滑约30%的年份。
在今天的文章里,我提出三点:收入已经取代代币,成为加密公司为自身融资的首选方式;市场现在按代币实际支付多少来定价;以及,价值正流向掌握分发渠道的一方,而不是流向代币。
为什么要发币
对加密初创公司来说,发币曾是默认选项,原因有很多。它不仅能带来启动资金,还能顺带完成营销。一次代币发行总能制造足够的声量来吸引注意力,而注意力又会带来用户。
收入让这些功能都变得多余。
在能够赚取手续费的加密协议中,2025年有157个发行了代币。到今年9月底,只有24个这么做。1kx将部分原因归结为持续的熊市。价格全线下跌时,发行确实会枯竭,但那些跳过代币路线的协议,并不是那些挣扎求生的项目。
目前,没有代币的协议收取了加密应用全部费用的31%,高于去年的20%。尽管有代币支持的协议费用下降了三分之一以上,这些无代币协议今年的绝对收入仍高于2025年。
跳过代币的原因之一,是它们能多快开始赚钱。2026年,有22个协议在开始收费后的六个月内就达到了1亿美元的年化费用。其中7个直到2025年或更晚才开始收费。
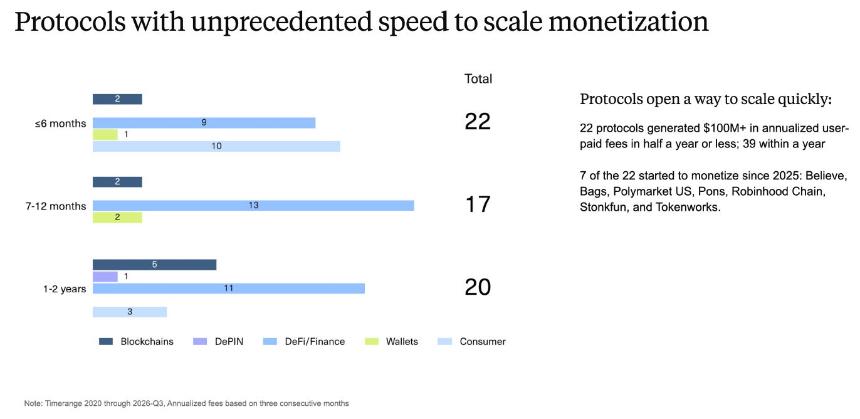
区块链赋予了加密企业这种速度,而链下企业无法获得。
一家普通的金融科技公司必须先自建或授权基础设施、签约合作伙伴、积累足够的流动性,然后才能赚到第一块钱。而一家加密初创公司可以直接接入公链、共享流动性,以及用户第一天就已持有的钱包。
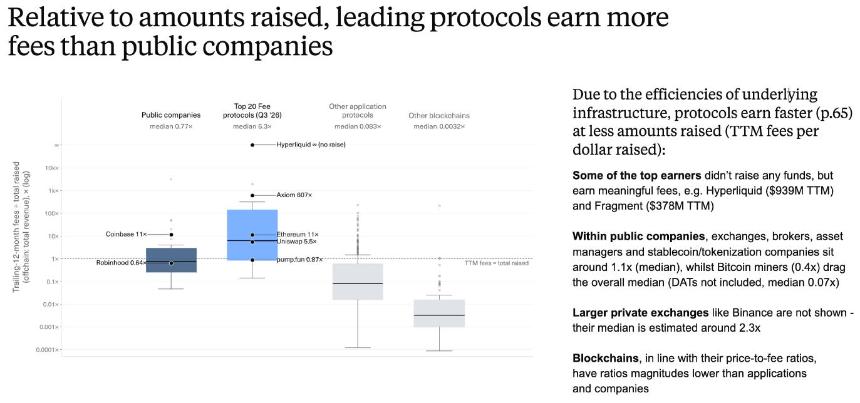
另一个方面是资本效率。收入最高的20个协议,每募资1美元可赚取6.30美元的费用。没有代币的交易应用Axiom,收入是其所募资金的607倍。
让这一观察更刺眼的是,排名前20之外的中位数加密应用,每募资1美元每年只能赚约8美分。
头部赚的是收入,尾部募的是资金。多年来,风险投资轮和代币发行掩盖了“赚收入”与“募资金”之间的差别。这种资本效率凸显出,领跑者在赚收入,而尾部在募钱。
这种模式一直奏效,直到代币成为行业和投资者唯一在意的东西。只要代币能上架、能卖出,底层是否真的运转并不重要。随着行业走向成熟、投资者群体也变得成熟,这层遮掩已经消失。尽管Hyperliquid——最赚钱的协议之一——拥有原生代币HYPE,但它是先有收入,后有代币。
所以,收入优先,代币最后,甚至可能永远不需要。
市场为回报定价
当代币不再是首选的融资路径,一个重要问题随之而来:那它是为什么而存在的?
在加密历史的大部分时间里,代币的涨跌取决于叙事、供应时间表和交易所上线。那么,上涨的代币和下跌的代币区别在哪?在于协议是否把价值返还给持有者,通常是用手续费从市场回购自己的代币。
今年,这个因素彻底胜出。1kx编制的一个“向持有者付钱”的代币指数,在1月至9月间回报率达到82%。同期,比特币下跌5%,比特币和以太坊之外的前100大代币下跌7%。
其中一些代币的表现甚至超过了上市的加密公司。
Coinbase股价今年下跌18%,Robinhood基本持平,Circle上涨4%。没有法律索取权、没有董事会、没有监管机构的代币,跑赢了这三者俱全的公司。为什么?因为它们做了一件股票投资者最懂的事:用现金把价值返还给投资者。
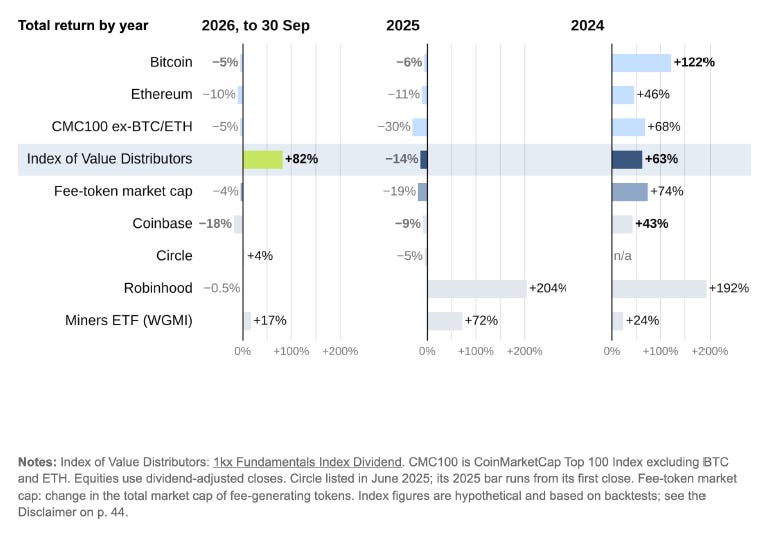
2024年,同一指数上涨63%,而比特币涨了一倍多。2025年,该指数下跌14%,比特币下跌6%。今年,市场改变了它奖励的东西。
估值也已经跟上。一家向持有者付钱的去中心化交易所,目前交易价格中位数是其年化费用的六倍。上市交易所和经纪商大多以个位数倍的销售额交易,Coinbase为八倍。
协议正以慷慨分红作为回应。2026年第三季度,它们向代币持有者转移了15亿美元,约占链上全部费用的40%。苹果第二季度的股息和回购占其收入的27%。
一个不回报投资者的代币,只是比会回报的更差的资产。
分发渠道就是新的代币
代币的第三项职能是带来用户。空投、流动性挖矿和积分计划,都是用代币付钱让人进场。这项职能已被“分发”接管。用户基础如今要么是买来的,要么是从别人那里借来的。
Circle就是明显例子。这家USDC发行方靠其美元稳定币背后的美国国债赚取利息,并把其中约60%分给分发它的合作伙伴。仅Coinbase一家,今年上半年就收到了6.55亿美元。
发行美元的公司留下的份额,比把它发出去的交易所还少。
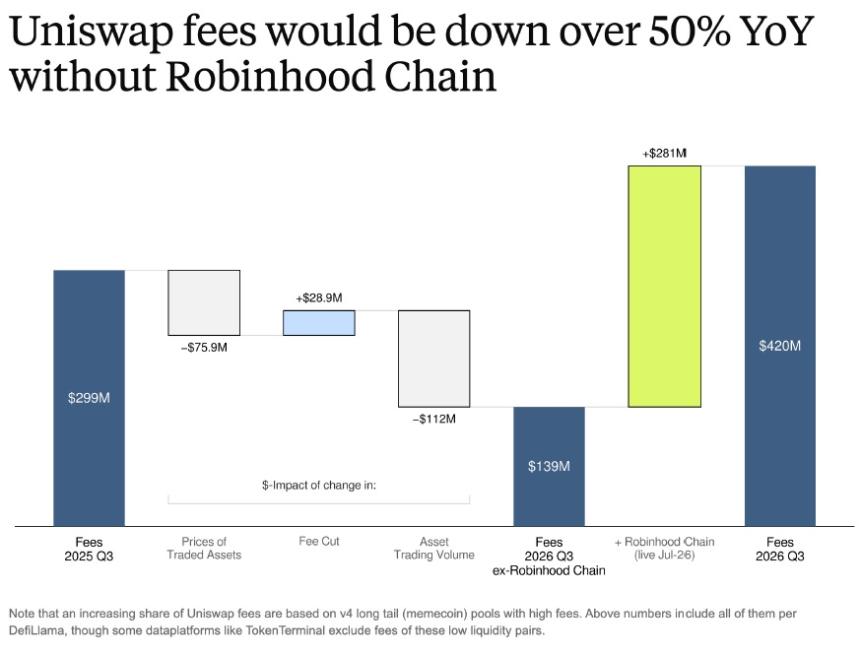
Uniswap也有类似的故事。如果没有Robinhood Chain,它的费用将比一年前下降54%。如今Uniswap三分之二的费用来自单一分发伙伴。
Hyperliquid则把分发写进了设计。其HIP-3协议版本允许外部开发者在其上构建应用、开设市场。作为回报,它与这些开发者分享一部分费用收入。这些开发者和市场创建者如今拿走了Hyperliquid 16%的费用。
三者合起来说明:每当一项新的金融技术走向成熟,工具本身就不再是重点,现金流会接管一切。我此前论证过,这一层新金融中的价值,归属于掌握分发渠道的一方,而不是某个资产类别。加密代币如今也正按这条规则被重新审视。
这是健康的。会付钱的代币,才是可以被估值的资产。一个能靠自身收入养活自己的协议,不必在产品都还没有的时候就先把未来卖给基金。这并不否定代币的必要性,只是说明:新代币的发行,今后必须模仿那些已经产生收入的企业所发行的股份类别。这些代币将按它们支付多少来定价。
这里有个有趣的讽刺:加密行业最好的企业不再需要风投和代币,这一最有说服力的论据,来自一家风投基金撰写的78页报告。
今天就到这里,下一篇再见。