Anthropic即将上市:大模型是不是一门好生意?
2026年10月26日,Anthropic正式向美国证券交易委员会公开提交IPO申请,拟在纳斯达克挂牌,股票代码ANT。媒体报道的估值预期,是1.5万亿至2万亿美元。还没敲钟,身价已经是万亿美元起步。无论上市后的表现如何,这一天都很可能在经济史上留下一笔。
Anthropic是这场智能革命的重要风向标。很多人把AI的经济价值与模型公司的商业价值绑在一起:AI既然能改变世界,领跑的模型公司,怎么也该赚个盆满钵满吧?
如果Anthropic能够一往无前,市场就更有理由相信,今天的巨额投资终有回报。故事越讲越大,钱也越投越多。可一旦增长不及预期,怀疑也会沿产业链传开:模型公司赚不到钱,云厂商、芯片和数据中心的订单,还能持续多久?
一家公司的成绩单,就这样牵动了整场技术革命的信心。
但这种联系,也容易掩盖一个区别:AI创造的财富,可能留在大模型公司,也可能通过更低的价格、更高的效率,流向使用它的企业和消费者。
Anthropic的上市,把两个问题同时摆到了我们面前:智能革命能创造多大的价值?投资一家大模型公司,又能分享多少价值?
这两个问题的答案,其实未必相同。
伟大行业,平庸投资
我们常说,伟大行业,平庸投资。如果要给20世纪最伟大的行业排个座次,电力肯定坐在主桌。
电改变了工厂、城市和普通人的生活。可灯照亮了千家万户,并不意味着投资电力的人,都能跟着沾光。1900 年前后美国曾有几百家电力公司,后来大部分死于市场竞争、债务危机和大萧条。其中,一个引人注目的名字是英萨尔。他最初是爱迪生的私人秘书,1892年接掌芝加哥爱迪生公司,此后通过大机组、联网供电和低价扩张,把电力做成了一门大规模生意。但1932年,他的公司也因为过度负债而破产,六十万股东血本无归,他本人逃到希腊,被引渡回美国受审。
还有汽车行业,号称工业时代皇冠上的明珠,但是在长期,投资汽车股票的人赚钱了吗?
巴菲特曾经说,他手里有一份当年美国汽车制造商的名单,长达 70 页,数量至少超过 2000 家。很遗憾,近一个世纪后,美国只剩通用、福特、克莱斯勒三家,而且长期收益并不尽如人意。福特 1956 到 2019 年,年化 5.6%,买到龙头,也就跟买国债差不多。通用汽车更在2009年走进了破产重组。后来,汽车继续生产,但旧公司的普通股在2011年3月31日被正式注销,股东没有获得任何补偿。
改变世界和让股东赚钱,是两件事。巴菲特的结论是:投资的关键不在于判断一个行业会多大程度上改变社会,而在于判断一家公司的竞争优势,以及这种优势能维持多久。
读 Anthropic 的招股书,我总想到这些故事。“智能会改变世界”,很容易让人顺手推出“大模型公司会让投资者赚大钱”。但从前一句走到后一句,中间还有很长一段路。
如果看巴菲特的选股偏好,可以概括成一句话:利润能够不断增长,却不需要同比例投入大量新增资本。
他举的例子是喜诗糖果。从1972年收购到2007年,喜诗累计产生了13.5亿美元税前利润,而为了支撑业务增长,只需追加3200万美元经营资本。剩下的钱可以交给母公司,纳税后再去投资其他企业。
拿这把尺子量Anthropic,目前显然还不合身。但一家处在技术前沿、快速扩张的公司,现金流紧张也不奇怪。重要的问题是:再往前走,它有没有可能成为一门能够持续为股东留下现金的好生意?
我们可以把这个问题拆成三层来看。
第一,训练大模型,能不能挣钱?
第二,为了继续卖智能,每年还要投进去多少钱?
第三,赚到的钱,能不能长期留在模型公司手里?
大模型商业模式的三个问题
第一,训练大模型,能不能挣钱?
Anthropic 的生意说穿了很简单:按 token 卖“智能”。2026 年上半年 162.86 亿美元收入里,按调用量计费的收入约131亿美元,占八成;企业版、Pro/Max 这些订阅 32 亿,占两成。八成按用量收费,两成收包月费、包年费。这像是一张电力公司的账单,而不是软件公司、平台公司的账单。
这种生意有一个好处:同一版模型训练完成后,服务第一位客户和第一亿位客户,不需要把训练重新做一遍。推理仍然消耗算力,但前期研发投入可以由更多使用量来分摊。只要用量增长足以抵消降价,收入就能继续增长;如果单位服务成本下降得比价格更快,毛利率也会提高。
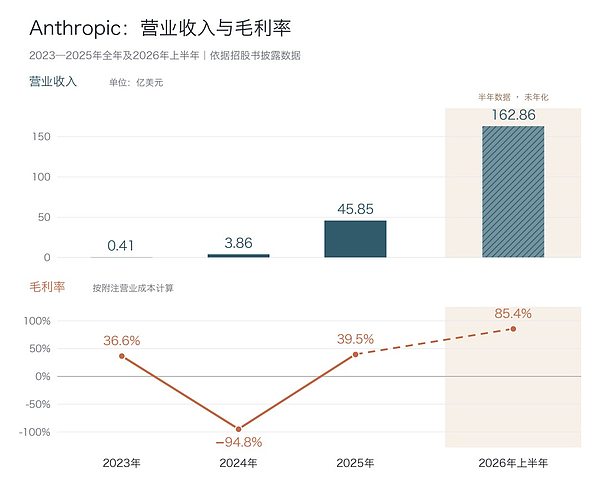
Anthropic的报表,已经显示出这种变化。营业收入从2023年的4100万美元,增至2024年的3.86亿美元,2025年又跃升至45.85亿美元。到了2026年,仅上半年就实现了162.86亿美元收入。
2024年以来,收入扩张的同时,毛利率也在快速改善:从2024年的−94.8%,升至2025年的39.5%,再升至2026年上半年的85.4%。换句话说,2024年客户每支付100美元,公司对应的营业成本接近195美元;到了2026年上半年,这项成本降到了约15美元。
与中国大模型厂商相比,这个数字已经相当漂亮。智谱、MiniMax收入大概不到Anthropic的1%,毛利率也只有20%左右。
2026年上半年三家大模型公司收入与毛利对比
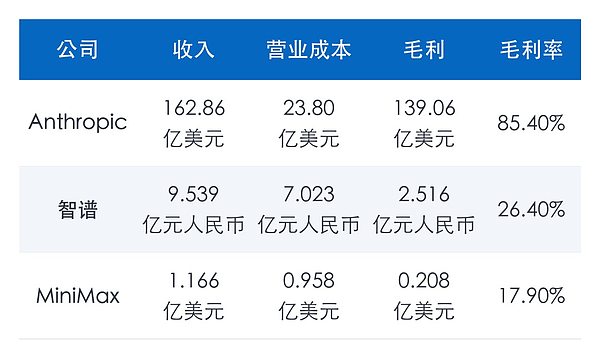
至少在服务付费客户这一环,Anthropic已经跨过了一个重要门槛:客户支付的钱,明显超过了当期营业成本。不过,毛利高,并不代表整家公司已经赚钱。大模型要分训练和推理两个阶段。营业成本里的23.80亿美元,主要对应于已经训练好的模型,在推理阶段,服务客户的算力和基础设施。继续研发、训练下一代模型的钱,主要记在研发费用里,还没有从这85美元毛利中扣掉。
这就到了第二个问题——为了继续卖智能,每年还要投进去多少钱?
喜诗卖糖果,并不要求技术进步,不需要每年发明一种智力高出一倍的巧克力。前沿模型公司可没有这样的幸福。
客户购买Claude,很大程度上是因为它的能力足够强。但竞争者不断推出新模型,客户对准确率、速度、价格和任务完成能力的要求也不断上升。公司必须继续投入,才能保住下一轮收入的基础。
一个前沿模型能领先多久?目前来看,也就是几个月。招股书里有个很能说明问题的数字:2026年7—9月,Anthropic超过80%的收入,来自当年4—9月发布的模型版本。支撑收入的主力,已经是最近半年推出的模型。
以前的发电厂,建一座,折旧三四十年,之后几十年都在收电费。现在的大模型公司,每年都要重建一座更大的电站。
招股书显示,2026 年上半年,总算力与基础设施费用 89.45 亿美元。其中记在营业成本里、用来服务客户的只有 23.80 亿;剩下六十多亿,是在训练下一代模型。也就是说,每花 100 块钱买算力,不到 30 块用来卖token,70 多块在建下一座模型。
当然,持续投入本身不是罪过。巴菲特也投资需要大量资本的公用事业。真正的分界线是:每追加一笔钱,能不能获得相称的回报。
如果研发投入能够打开更大的市场、提高客户付费、降低服务成本,这些钱就是有价值的投资。如果投入越来越大,却主要用于避免被竞争者甩开,股东就得追问:企业究竟是在积累优势,还是在不断支付留在牌桌上的费用?
更麻烦的是,这些投入已经不只是可以逐年调整的研发预算。
Anthropic 不自建数据中心,算力主要租自亚马逊和谷歌。所以它的资产负债表上没有多少厂房设备,“资本开支”藏在营业成本和表外的采购承诺里——2026 年上半年,Anthropic 的不可取消采购承诺,从 2025 年末的约 546 亿美元,增至 6 月底的 2,656 亿美元,半年涨到原来的 4.9 倍;已签约但尚未起租的预计租赁付款,从 502 亿美元增至 3,214 亿美元。此后公司又签订或修订了大批基础设施协议,若把后续承诺和条件性支出一并算上,涉及的未来支出已达万亿美元量级。
所谓不可取消采购承诺,没有出现在资产负债表,但就是一种变相的负债。以Anthropic与谷歌、亚马逊的协议为例,只要供应商按约履行义务,即便实际使用量不足,公司通常也得补足约定的最低支出。
这就出现了一种“短贷长投”式的期限错配:公司对供应商承诺的是多年刚性支出,客户对公司承诺的却是按月、按量、随时可以不用的收入。上半年 131 亿美元的营业收入,没有一分钱是客户签了五年的。
电力史上,英萨尔就是倒在这上面的。他的电站是用债务建的,电费是按月收的;1929 年之后,大萧条导致用电量大幅下滑,但债务却不会跟着缩水。
技术创造价值,并不保证股东们都能等到价值兑现的那一天。
第三个问题:赚到的钱,能不能长期留在模型公司手里?
这是护城河的问题。客户为什么选Claude?因为它好用。可如果另一家同样好用,而且更便宜呢?
如果客户只是通过API接入大模型,那么就可以随时更换供应商,如果竞争对手推出了性能更好的模型,客户就会移情别恋。比如,2026年9月,OpenAI推出GPT-6 Astra。随后一周,在第三方模型平台OpenRouter上,用户花在OpenAI模型上的钱,一度超过Anthropic。
单靠一时的技术领先,大模型这门生意就很可能会被做成大宗商品。比如,电就是大宗商品,各个发电厂生产的都是类似质量,类似价格的电力。很少有人追问:今天这度电,是哪家发电厂的产品。
真正的护城河,只能来自与客户的深度绑定。招股书里还有一个细节:Anthropic承认,企业部署的瓶颈不只是模型能力,还包括没有建好的系统连接、没有制定的治理规则,以及需要重新设计的工作流程。公司因此派专门团队进入客户组织,帮助设计和部署具体应用。
Anthropic招股书中提到了AIG,这是一家大型保险公司。AIG与Anthropic的合作,是把Claude嵌入核保流程,共同建设业务应用。过去,核保员可能要花数周搜集资料,再开始整理风险摘要。现在,在已经部署的业务中,他们可以从Claude生成的风险摘要和完整审计轨迹开始工作,把精力放到审阅和判断上。据公司披露,AIG Assist在已部署的业务范围内,将投保申请审阅时间缩短了90%以上。
这时候,客户购买的就不只是一次模型回答,而是把数据接进去、重新改治理规则和员工分工。当这些流程深度依赖Claude,更换供应商就会变得更困难。
不过,与客户深度绑定所形成的护城河,未必属于模型公司,也可能属于模型之上的应用公司。比如,WorkBuddy的打法,让底层模型保持可替换,把客户的工作留在同一个工作台里。
国内版目前列出的内置模型包括混元、DeepSeek、智谱、MiniMax和Kimi,用户也可以接入自己购买的第三方模型服务。这样做的好处是,不管哪家模型胜出,WorkBuddy都能接入。模型负责理解与推理,工作台负责组织工具和执行过程。Workbuddy还接入了企业微信,员工不需要更换日常工作的入口,AI可以直接进入团队分派任务、交付结果、检查修改的协作过程。
当团队的资料、工具连接、工作标准和协作习惯逐渐集中到这里,换一个底层模型,未必需要换掉整套工作环境。模型厂商之间的竞争,反而有机会成为工作台改善服务、控制成本的条件。
如果客户依赖的是某一款模型,优势可能留在模型公司;如果客户依赖的是组织模型、数据、流程和工具的工作台,优势就可能沉淀在WorkBuddy这样的应用里。
所以,大模型是不是一门好生意?
Anthropic的招股书给出的答案,已经比“模型只会烧钱”前进了一大步:直接服务成本被收入覆盖,毛利快速改善,经营现金流开始转正。但它还没有证明,自己能够在持续开发下一代模型、兑现长期算力承诺之后,稳定地留下可供股东支配的现金。
大胆预测未来的话,我认为,大模型竞争的终局,很可能出现两种生意:基础智能越来越像公用事业,前沿智能则越来越像“奢侈品”。
随着技术进步,只要越来越多的模型跨过了日常工作的能力门槛,价格竞争就会变得激烈。整理会议记录,给商品分类,写一封通知,从表格里找出异常——现实世界里,大量工作需要的不是多么聪明,而是准确、稳定、便宜。为了完成这些任务,企业没有理由每一次都为世界上最聪明的模型付费。
当几家模型都能把同一件事做好,客户自然会开始比价。到了这一步,基础智能就会越来越接近水、电、通信这样的服务:随时可用,按需购买,供应商靠成本、规模和服务质量竞争。智能成为基础设施,也可能意味着它更不可或缺,却更难卖出高价。
像Anthropic这样的追求“顶尖智能”的公司,还是可以做“大模型界的LV”:在基础能力日益普及的市场里,保留一块客户愿意多付钱的地方——在复杂任务上持续交出更好的结果。
最后,跳出单一公司单一行业的视角,从长远来看,AI的路还很长。
直到现在,我们仍然处于智能革命的早期。从Anthropic的招股书也可以看到,AI的渗透度仍然是很低的——在财富500强企业中,超过一半已是年消费10万美元以上的Anthropic客户,但这些企业在Anthropic上的花费,平均不到其总开支的0.1%,用得最多的前10家也不到1%。
Anthropic招股书也很有意思,最开头并不是自己的业绩,而是三幅图,分别是红色菌落、菊石的剖面图,以及古式天球星图。这是什么意思?我觉得,这代表着从微观生命到宏观宇宙,有待人类探索的广袤空间。
后面配着文字:“我们相信,AI是人类历史上最具深远影响的技术之一。如果管理得当,它能够迅速加速科学创新,大幅提高经济增长率,使重大疾病的治愈方法触手可及,并解决历经数代人的努力仍未能解决的问题。”
我也相信这样的星辰大海。但通往它的路,注定曲折蜿蜒。