DeFi资金对接RWA抵押 Aave把借贷柜台租给专业机构
作者:Prathik Desai 来源:The Token Dispatch 翻译:善欧巴,金色财经
就在整整一个月前,一家叫Sentora的公司在一个治理论坛上发了一份提案。大约25天后,它已经在做放贷生意了。这件事令人意外,因为它没有融过一分钱、没有申请任何牌照、也没有后台部门。开一家放贷机构并不容易:2025年全年美国只新开了四家银行,而且每一家在吸收第一美元存款之前,都要先募集2000万到4000万美元。
Sentora的借贷柜台跑在Aave V4的Hub-and-Spoke(枢纽-辐条)架构上。这套安排之所以独特,是因为它用PayPal和Ripple的数字美元放贷,抵押品则是挂钩美国房屋净值贷款、Wellington Management信贷组合,以及支付公司短期贷款的代币。这是一个用现实世界资产做抵押、撬动DeFi流动性的案例。
在这套安排里,Aave保留合约、归集的资金,以及随时关停Sentora的权力,但把“什么能作为抵押品来放贷”的判断权交给了Sentora。这看起来像是让权,但我认为,这其实是一个下注:承载所有人借贷柜台的平台,最终会比平台上任何一个柜台更值钱。
我们来看看,Aave要把哪些东西计价进去,才能让这个赌注划算,以及这套新的借贷架构会生出什么价值。
拆解借贷柜台
到目前为止,链上借贷有两种形态。第一种,一个协议运营一个大资金池,由一个委员会决定往池子里放什么。Aave V3就是这样运作的:每个新资产都要经过DAO及其付费顾问,所有存款人共用一个池子,所以只要有一个坏资产,所有人都可能被砸中,今年4月的KelpDAO攻击事件就是例子。
第二种形态是,任何人都能开一个市场,但每个市场一开始都是空的,而且没人能否决掉一个坏市场。Aave的V4是第三种形态:它把“钱放在哪里”和“借贷在哪里发生”分开了。
Aave V4设有一个流动性枢纽(Liquidity Hub),所有存款人的资金都汇集到一个共享金库里。这些资金再被路由到称为Spoke(辐条)的借贷柜台上,每个柜台有自己的一套规则。每个辐条独立决定接受什么抵押品、每种资产能借多少比例、收多少利息,以及从哪里取价格。
借款人在任意一个辐条上抵押资产。只要抵押品符合其标准,并能覆盖这笔贷款,枢纽就会放款。
Sentora就在以太坊上运营这样一个枢纽,下面有三个辐条柜台。通过这些辐条能借到的稳定币只有三种:Ripple的RLUSD、PayPal的PYUSD,以及Origin的OUSD。更有意思的是它接受的抵押品。
-
PRIME,由Figure的房屋净值贷款支持的代币
-
mWIN,Midas发行的Wellington信贷策略
-
PST,Huma的支付融资代币
-
Ethena的USDe与Kraken的比特币代币kBTC
Sentora最多可按PRIME价值的89.5%、mWIN价值的84.6%放贷。借款成本随枢纽流动性被用掉的比例浮动:当池子90%被借出时利率是4%,一旦被抽干就跳到16%。
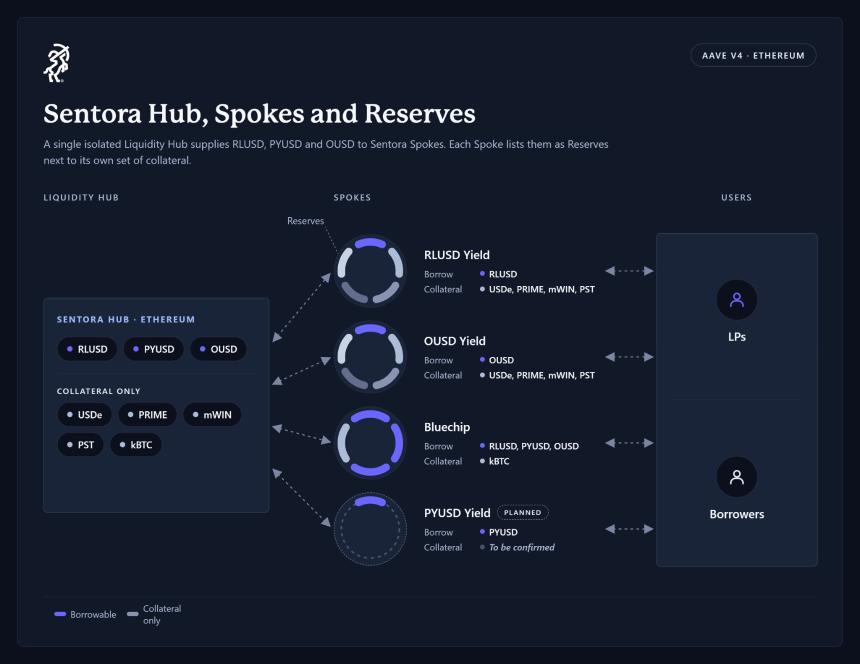
尽管Sentora保留了决定利率和评估抵押品质量的权力,Aave仍握着那个“一键关停”。Aave DAO拥有每一份合约,可以通过投票剥夺Sentora的权限。任何增加风险的变更都会进入48小时的公开延迟,新抵押品则要经过两周审查。
作为把架构开放给外部借贷柜台的回报,Aave抽取这些柜台借贷业务全部手续费收入的50%。
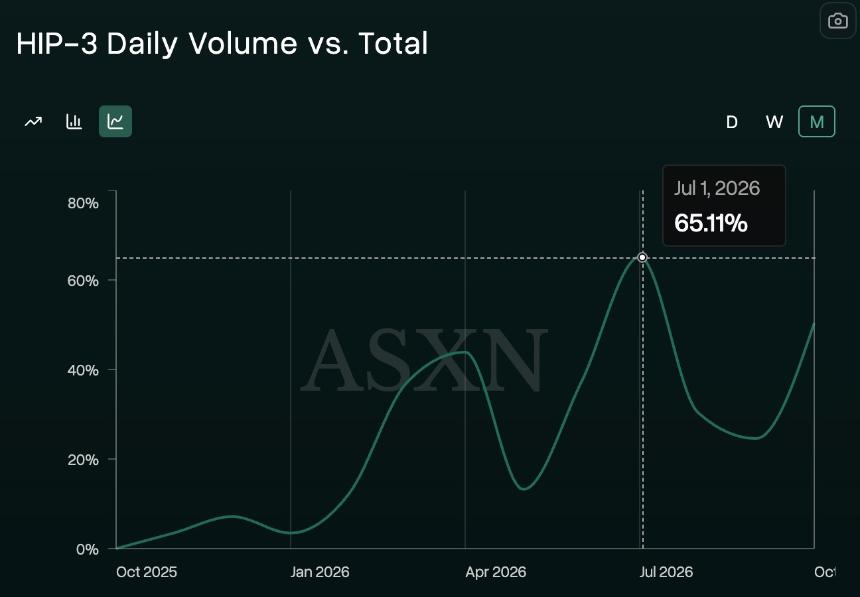
但这不就是Aave把自己的核心业务拱手让人吗?很难不提到Hyperliquid的HIP-3:部署者市场在成交量上常常反超它自己的原生永续合约业务。
Hub-and-Spoke架构与Aave的主市场之间是有墙隔开的。V4明确禁止枢纽里出现USDC和USDT,所以Sentora或任何其他借贷方都挖不走Aave的核心业务。
这正是V4区别于早期模型的地方。在Aave V3上,DAO及其付费顾问决定一切,每个市场共用一个资金池,这意味着一个坏资产能砸中池子里的每一个存款人。今年4月,攻击者凭空铸造了无支撑的rsETH(一种质押以太坊代币),在Aave V3上把它作为抵押品借出资金。由此产生的坏账估计一度高达2.3亿美元,随着存款人撤出,Aave的存款规模下降了约100亿美元。在Aave的主要竞争对手Morpho上,任何人都能开市场,但没人能否决坏市场。V4处在两者之间:一个池子向几个规则不同的柜台供水,规则由外部专业机构制定,但Aave的治理层保留否决权。
还有一处与银行业的不同。与银行不一样,V4上的贷款不压任何人的资产负债表,既不是Aave的,也不是Sentora的。银行会把你存进来的钱记成自己的负债;而在这里,存款人就是放贷人,他们持有存款池的份额。每一笔贷款、每一个限额、每一项待生效的规则变更,都在公共账本上实时可见。
整套架构把稳定币流动性和一个代币化的现实世界资产池拼在一起,让后者充当抵押品。
流通中的约3000亿美元稳定币,很大一部分收益极低,或者是在追逐加密原生的利率。与此同时,传统金融里一些最稳健的信贷资产,比如房屋净值额度、投资级债券、贸易应收款,除非你大到能跟银行谈下一笔融资额度,否则很难拿来做抵押借款。代币化让这些资产变得可转让;而同样的代币化,一旦和借贷柜台结合,就能让现实资产真正变得可融资。
让我们跟着一美元走一遍这套架构。
在Aave V4里,存款人先把PYUSD存入Sentora的枢纽。借款人抵押自己的PRIME(一种由Figure房屋净值信用额度HELOC支持的代币),并以PYUSD的形式拿到贷款。
PRIME的收益来自Figure那批即将被打包成债券的房屋净值贷款。这类债券的优先级份额曾拿到AAA评级。有意思的是,一笔稳定币存款如今在给美国房主的信用额度提供资金,而这原本是仓储银行的活儿。
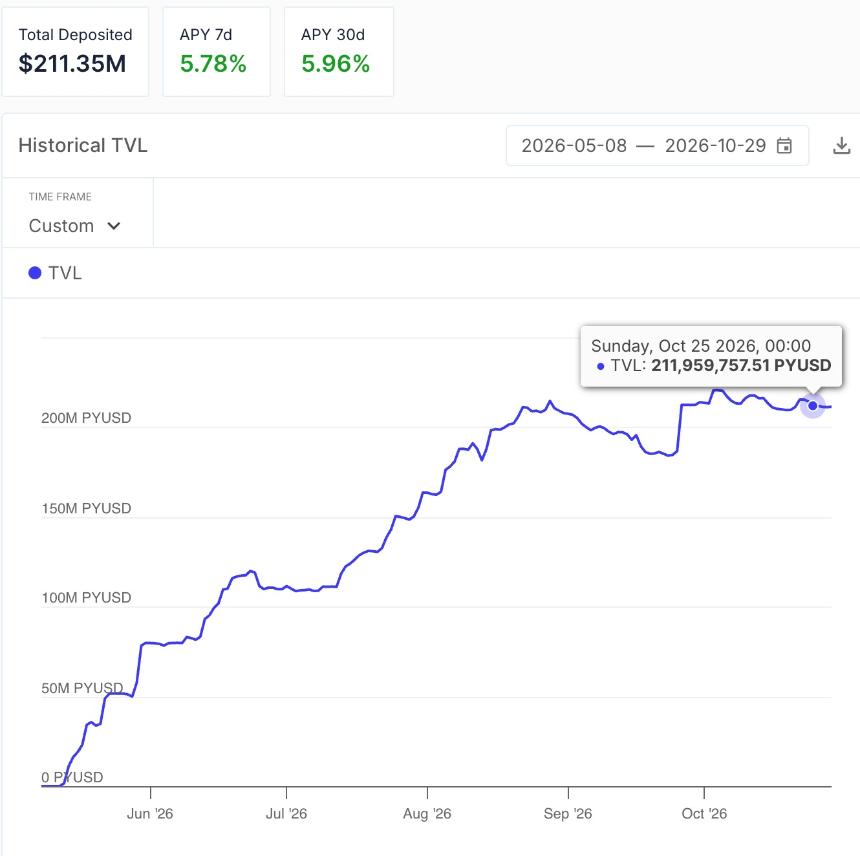
Sentora在Morpho上的PRIME金库,自今年5月上线以来已吸引超过2.11亿美元的PYUSD。
Sentora接受的其他抵押品也遵循类似逻辑。
mWIN是一种代币化投资策略,跟踪由Wellington管理的一个投资级信贷组合的表现,Wellington管理着超过1.3万亿美元资产。拿它做抵押借款,就是私人银行所说的“证券抵押贷款”,只不过在这里它是链上全天候运行,不需要任何客户经理。
PST是Huma的支付融资代币,代表向持牌跨境支付公司提供的一到五天期贷款,这些公司需要在款项到账前先付出去。把它抵押出去,就相当于在银行不上班的周日,把贸易金融变成了美元流动性。
这些策略过去都存在。仓储贷款、证券抵押贷款、应收账款融资,全都有几十年历史。但Aave V4真正打开的是专业借贷柜台的准入门槛:它去掉了时间限制,也让“谁能运营一个借贷柜台”这件事民主化了。
它还改变了整条链条上谁赚钱、赚多少。
钱怎么分
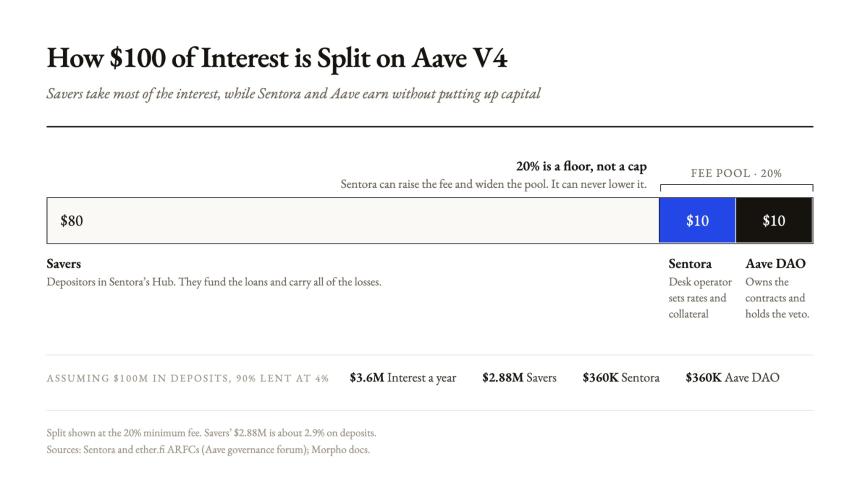
设想一个柜台,存款1亿美元,以4%的利率放出9000万美元。借款人一年支付360万美元利息。其中至少20%,也就是72万美元,进入手续费池,这个比例Sentora可以提高,但永远不能调低。手续费池对半分:Aave DAO拿走36万美元,Sentora拿走另一半。
存款人保留剩下的288万美元,相对于本金大约是2.9%的收益。
绝对数字目前可能还不重要。10月份,Aave DAO从V4的手续费收入中只赚了不到100万美元,而Aave V3现在一天就能赚到这么多。但短期收入并不是重点。DAO无论如何都是赢家,因为它从V4赚到的每一美元,几乎都是从别人的劳动里白拿的收入,同时它还保留着对不守规矩租户的一键关停权。
全部风险都压在存款人手里。Aave的V4模式最终还是会吸来更多存款人,让他们把更多资金汇集起来。Sentora同样没投一分钱自己的钱,就拿到了手续费分成;但它获取价值靠的是经营存款人关系。目前它在Morpho的金库里已经管理着约4.4亿美元的RLUSD和3.66亿美元的PYUSD。
PayPal和Ripple也从借贷增加中受益。如果没人借某种稳定币,它就只是躺在那里贡献浮存收益。RLUSD本周流通量创下26亿美元的历史新高。PYUSD流通量约30亿美元,比3月峰值下降三分之一。两者都需要借款人才能活下去,也都为更高的曝光度付钱。
2026年8月Sentora的mWIN金库在Morpho上线时,8.31%的名义收益率中有7.61个百分点来自PYUSD激励。存款人的存款利率,往往是由稳定币发行方补贴出来的。
Figure、Wellington和Huma获得更多采用者,也就获得更多业务。一种能拿去抵押借款的代币,是更好的持有资产。借贷柜台帮助这些资产管理机构的金融工具,从“投资品”变成“营运资金”。
Aave赚的是一份很薄的租金,而且价格还没定下来。Sentora支付手续费池的50%。
这条价值链上的价值,流向掌控存款人和借款人关系的那一方。夹在中间的借贷场所赚得最少。在这里,Aave看起来像个房东:把中性的轨道租给专业机构,同时把承销从自己的账本上挪走。
来自过去的经验
Hyperliquid一年前做过同样的实验,只不过把借贷换成了交易。在它的HIP-3计划下,质押50万枚HYPE的构建者,可以在Hyperliquid的引擎上开自己的期货市场。这些市场收双倍手续费,构建者留一半。如果构建者喂出糟糕的价格、或让市场宕机,验证者可以没收其质押。本周构建者市场的日未平仓合约(OI)达到40亿美元。
自今年2月以来,HIP-3在Hyperliquid全部日未平仓合约中的占比一直稳定在20%以上。
Hyperliquid和Aave都在把自己的核心引擎租给专业机构,从中赚取超额收入并对半分。而这一切仍然发生在各自的品牌之下。
Hyperliquid在市场开盘前就给信任定了价:要求部署者交一笔保证金,搞砸了就没了。在Aave的例子里,如果借款人的抵押品崩了、还剩下债务,则由Sentora的存款人来承担缺口。
这让借贷生意变成了一件可以被专业机构租用的事。专业机构可以凭判断力竞争,而不必把贷款压在自己的资产负债表上。有大量高质量抵押品在等着被融资:房屋净值、基金份额、应收账款,任何时候都能支撑美元贷款,不必等到月末的估值周期。
这种Hub-and-Spoke模式,连很少想到加密的人也能从中受益。它让一个储蓄类应用能支付由房屋净值贷款支撑的利率;它也让房主可以用自己的信用额度,从一个全球美元池子里取钱,而不是只依赖少数几家仓储银行;一个基金投资者可以在周日拿自己的持仓做抵押借款。
这些机构中的大多数,可能永远不会听说Aave。而这大概正是重点所在:让加密成为底层基础设施,去承载别人的产品。