代币化股票:开辟券商覆盖不到的借贷市场
作者:Prathik Desai;来源:TokenDispatch;编译:Shaw,金色财经
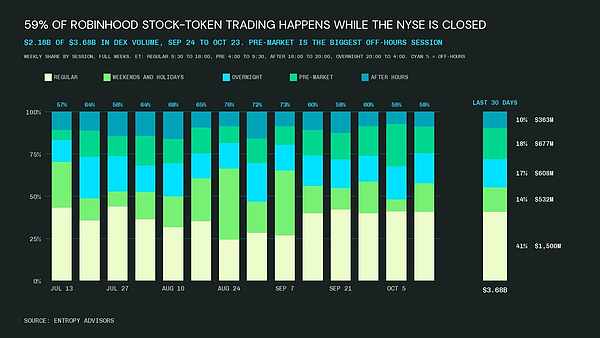
Robinhood 的股票代币支持全天候交易,即便纳斯达克在周末休市也可成交。在 9 月 24 日至 10 月 23 日期间,Robinhood 平台上约 60% 的股票代币交易量(37 亿美元总成交量中的 22 亿美元)发生在美国常规交易时段之外;其中约 5.32 亿美元的交易发生在周末与节假日。
就在上周四,Robinhood 股票代币持有者所持有的代币化股票新增了一项价值功能。
10 月 22 日,Morpho 在 Robinhood Chain 上上线相关借贷市场,股票代币持有者可以将代币化股票作为抵押品借入稳定币。而自 9 月 25 日起,Aave 已经针对 Coinbase 的代币化股票推出了同类借贷服务。
不过,这些新增功能并不代表代币化股票是持有标的股票的更优方式。多数情况下,它对应的投票权依然是不完整的。但代币化股票抵押借贷,能够让本就偏好这类资产的用户盘活持仓。用户用持仓抵押借入稳定币,让代币化股票从一类可全球便捷交易的资产,变成具备实际效用的资产。
需要警惕的一点是:这类借贷业务周末全程运行,但底层标的股票价格在传统市场中不会更新,这有可能诱发基于价格的市场操纵。
在本文中,我将探讨代币化股票抵押借贷释放了哪些新能力、产业链上各方如何分成,以及如何在华尔街休市时段完成合理定价。
脱离券商的信贷服务
股票质押借贷本是一项基础功能。优质资产应当允许持有者在单纯持仓之外,解锁更多用途。
在美国,这项权限长期掌握在券商手中。开立 T 监管保证金账户需要 2000 美元门槛,最高可按股票市值的一半放贷;嘉信理财的质押资产信贷门槛为 10 万美元,利率 8.27%。这类服务都有一个共同前提:抵押品由贷方保管,并且由贷方判定你是否符合授信资格。
美国以外的地区,往往难以满足这类条件。很多海外券商不支持投资者用持仓股票质押借款。印度储备银行发布的自由汇款计划(LRS)规则,明确限制投资者在境外开展投机交易。印度人购买美股常用平台 Vested Finance 仅提供现金账户;盈透证券印度分公司也禁止本国居民参与境外市场保证金产品。
因此,一名印度投资者如果通过这类平台持有价值 2 万美元的英伟达股票,他只能交易持仓,却无法以此质押借钱。同样是英伟达股票,但对他而言,资产效用远不如美国本土持有者。
当然,这种地域差异并非绝对。盈透面向多国客户开放业务,2026 年第三季度保证金贷款平均收益率 4.25%;尼日利亚零售投资 App Trove 在 8 月上线美股两倍杠杆服务。也就是说,股票质押信贷在多数地区并非完全不存在,但普遍伴随最低资产门槛、繁杂文书,并且能否授信完全取决于券商的自主裁量。
代币化从根本上改变了这套机制:抵押资产不再登记在券商账本上,而是存入持有者自己的钱包。一旦完成代币化,任何认可该代币的借贷协议,都可以接受它作为抵押品放款。
可贷额度取决于折价率(haircut),不同平台设置标准各不相同。Kraken 自 7 月 3 日起支持 10 种 xStock 代币作为期货与保证金抵押品:SPYx 这类指数跟踪标的折价 10%,英伟达等个股折价 20%,Robinhood 自身这类高波动个股折价 30%。
Aave 支持用户质押 7 种 Coinbase 股票代币借入 USDC:微软最高质押率 79%,英伟达 70%,特斯拉、Meta 为 65%。在 Aave 上,该质押上限同时也是清算线,因此足额借贷的用户从一开始就处在清算边缘。Paboxo 于 10 月 19 日上线 Robinhood Chain,Morpho 在三天后跟进上线。Morpho 的清算阈值:英伟达质押贷款 62.5%,SPY 为 77%;指数波动小于成分个股,因此清算线设置得更宽松。
截至 10 月 18 日,Aave 上发起借贷的钱包地址从 8 个增长至 144 个,其中四分之三的地址此前从未在 Base 链使用过 Aave。
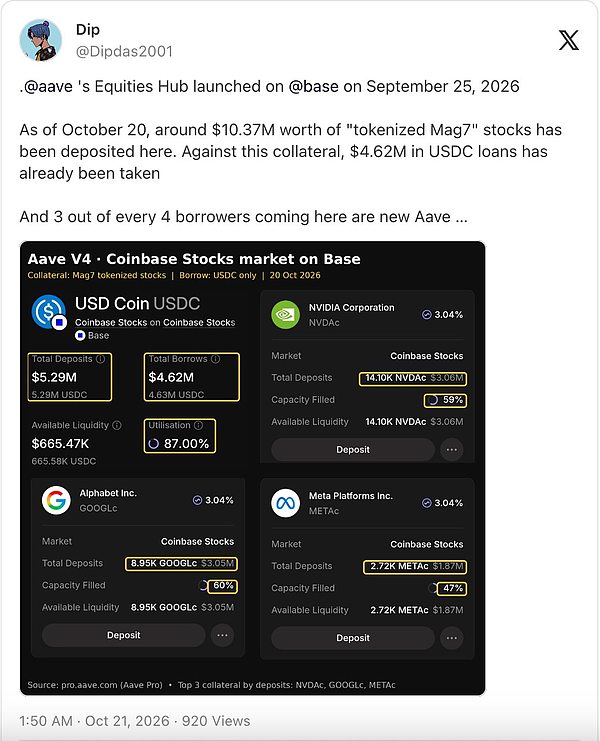
负责为 Aave 设定风险参数的 LlamaRisk 发现,绝大多数借贷行为发生在股市休市时段。这类新用户,正是在其他券商无法提供借贷服务的时间窗口完成借款。
但代币只是把券商换成了发行方,而发行方手握准入闸门,管控范围更广。守门人依然存在:Robinhood 与 Coinbase 的股票代币均不得向美国居民出售。
持有者所拥有的权益,也远少于直接持有股票。Robinhood 股票代币由 Robinhood Assets(泽西)有限公司发行,属于债务证券;其备案文件写明,持有者对底层标的公司不享有任何法定权益或受益权。Coinbase 的股票代币则由 Coinbase 专项载体出具凭证,股息会被再投资,不会直接派发给持有者。
即便是已经在盈透证券开立保证金账户的用户,股票代币也能实现传统股票做不到的功能:无需提交保证金授信申请,抵押品在链上数分钟内即可完成结算;哪怕是周六需要资金,也能拿到借款。但除此之外,它真正的核心优势,是能够在传统券商不提供借贷服务的市场中,开放质押借贷。
关于资产属性有一条简单规律:贷方愿意接受作为抵押的资产,价值高于不被接受的资产。美国国债就是最好的例子。投资者愿意接受国债较低收益率,正是因为它安全、流动性好,几乎在任何地方都可以通过质押快速变现。
代币化股票并不具备这些底层保障,这也是它的抵押折价率区间落在 10% 至近 40% 的原因。折价,就是国债拥有、而代币化股票缺失的所有保障对应的对价。它的抵押品溢价更低,借款人需要通过更高折价,为这些缺失的权益与保障买单。
价值归于何处
借贷只是底层基础。一旦代币可以用来质押放款,上层各类衍生产品就会陆续搭建起来,每一类产品都会给不同参与方带来收益。
第一类,就是直接获取现金。Aave 创始人 Stani Kulechov 称,Aave 股票代币借贷市场的利率约为 5%。虽然高于盈透证券的利率,但它的核心吸引力不在于利率本身:无需账户最低资产门槛,也不用券商授信审批,周六下午也能拿到贷款。
第二类,杠杆交易。Pendle 新推出的 PendleLoop 可以在 Aave 上用股票代币借入 USDC,再买入更多同类代币,循环操作,一键对英伟达、微软建立 2.6–4.2 倍的杠杆敞口;该产品在 12 月 31 日前免收手续费。美国零售保证金账户常规杠杆最高为本金的两倍。Aave 风控团队设置的是上限,而 Pendle 的交互界面把这个上限变成了用户可以直接用到的目标杠杆。
第三类,交易保证金。Kraken 支持 xStock 代币充当期货头寸的保证金,单只标的额度上限在 10 万至 100 万美元之间。截至 9 月,持有 xStock 的用户超过 30 万人。用户持有的苹果代币头寸,无需卖出,就可以用来参与比特币期货交易。
第四类链路打通了储户与借款人。符合条件的美国用户可以通过 Robinhood Earn,在由 Steakhouse Financial 运营的 Morpho 金库中出借 USDG。Steakhouse 担任金库管理人,也就是风控方,决定资金池可以投放哪些贷款。本周该金库有约 7.5 万个钱包存入资金,总规模 5.436 亿美元。Steakhouse 现已批准资金投放 Robinhood 股票代币质押贷款,每个借贷市场上限为 100 万 USDG。
这里颇具讽刺意味:美国投资者通过 Robinhood Earn 这款储蓄产品,资金最终用于支持质押代币的贷款,而这类代币本身是禁止美国人购买的。尽管当前资金体量尚小,但这套架构已经成型 —— 美国储蓄产品可以成为全球股票质押信贷的资金供给方。
以上每一类业务,都对应着一条独立的收益分配链路。
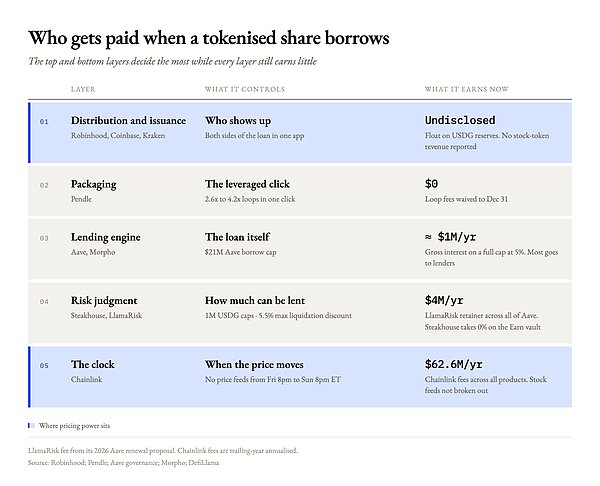
发行方处在整个价值链的最顶层。Robinhood 发行股票代币、运营代币交易所在的公链,同时掌控储蓄用户存入美元、为贷款提供资金的 App。借贷业务的两端 —— 借款人的抵押品与出借人的存款,都归集在同一家公司的应用内。它还能从资金浮存中获利,因为 Paxos 会把 USDG 的储备收益分给全球美元网络的合作方。Coinbase 在 Base 链上复刻这套模式;Kraken 则控股 Backed,也就是 xStocks 背后的代币发行主体。
紧挨着顶层的是封装层。Pendle 本身不放出一分钱贷款,它承接用户的杠杆操作请求,再把借贷需求路由到 Aave。
借贷协议赚取借款人支付利率与储户拿到利率之间的息差。以当前业务体量来看,这块收益依然微薄。Aave 股票代币借贷市场的借款上限为 2100 万美元,如果额度全部用满、按 5% 利率计算,一年利息约 100 万美元,而且大部分利息都归资金出借人。
金库管理人与风控机构依靠专业判断收取服务费。Steakhouse 负责决定这 5.43 亿美元储蓄池里,有多少资金可以投向股票代币贷款;LlamaRisk 规定,Aave 清算人处置扣押抵押品时,最高只能享受 5.5% 的折价。
Chainlink 掌控着时间维度的定价权,它为这些借贷市场提供 Coinbase 与 Robinhood 代币的价格数据源,决定价格何时更新、何时冻结。后文会继续展开这一点。
这和我之前写过的范式一脉相承:渠道决定用户从哪里来,风控方决定用户可以借多少。
目前,还没有主体从这项业务里赚到可观利润。Robinhood 尚未披露任何来自股票代币的收入;其三季报将于今日美股收盘后发布。
但各方角逐的市场空间十分庞大。截至 9 月末,盈透证券客户保证金贷款规模 1052 亿美元,单季度净利息收入 11.5 亿美元;美国市场保证金债务在 9 月达到 1.48 万亿美元。而 10 月 18 日 Aave 股票代币市场的借款规模仅 408 万美元,大约只相当于盈透信贷盘子的 0.004%。
时间缺口的定价难题
所有这类贷款都取决于抵押品的实时价值。Chainlink 股票价格预言机的更新时段为纽约时间周日晚 8 点至周五晚 8 点,周末与美国节假日期间,价格会停留在最后一个快照。但借贷市场永不休市:借款、清算功能持续开放,利息也在不断累积。
这就催生了两种可利用系统漏洞的方式。在价格冻结的情况下,如果借款人周六看到利空消息,就可以按照周五的价格足额借贷,预判标的开盘会下跌,最终出借人手里抵押品价值会低于贷款本金。
如果依靠链上周末交易来定价,又会带来另一个麻烦:周末市场流动性极度稀薄。Aave 内部测算,Base 链上的股票代币,仅卖出 30 万至 110 万美元就会造成 2% 的价格波动。被操纵的虚假价格,会无辜触发合规用户的清算。7 月 28 日,海力士在韩国盘前市场出现一笔较前收盘价低 30% 的成交,预言机把这个异常价格送入 Hyperliquid,直接清算 960 个账户,涉及 5740 万美元头寸,不过标的股价几分钟后就修复回去。
即便不存在人为套利,这种时间缺口本身也会造成风险。整个周末累积的行情变动,会在周日晚间一次性更新。2025 年 1 月,DeepSeek 相关消息在周末传出,英伟达一度下跌 17%,随后反弹。一名质押率 60% 的用户(Aave 上限 70%),会在价格回弹之前直接被一次性清算。
借贷方正在尝试应对该风险:额度上限可以控制风险敞口规模。Paboxo 在传统市场休市期间暂停清算,虽然保护了借款人,但风险被延后至开盘时刻集中释放。Jupiter 的 Offerbook 推出 1–30 天期限贷款,不设置基于价格的清算机制,直接把风险溢价计入贷款利率。自 12 月 6 日起,美国交易所将实现每周五天、每日 23 小时交易,会缩小隔夜定价缺口,但周末依旧无官方报价。
我认为预言机无法根治周末定价难题。出借方依旧会把这段不可观测的风险折算进抵押折价率。代币化股票可贷比例,会低于原生股票。但对于那些券商根本不提供借贷服务的用户而言,这依然聊胜于无。
因此出借方要么针对这段特殊时段收取风险溢价,要么设置上限,控制潜在损失规模。