从「囚徒困境」到「反身性」,主宰AI交易的市场博弈
原文作者:龙玥
原文来源:华尔街见闻
上周,AI 基础设施的两条风险线索同时浮出水面:CoreWeave 遭遇股债双杀,融资成本急升;Meta 的巨额 AI 资本开支和自由现金流转负则再次引发市场对投入产出比的担忧。前者暴露了高杠杆基建公司的融资脆弱性,后者让投资者重新审视科技巨头不断加码的资本开支。
这不只是两家公司面临的压力,更指向同一个问题:当 AI 建设越来越依赖外部融资,这场军备竞赛还能持续多久?
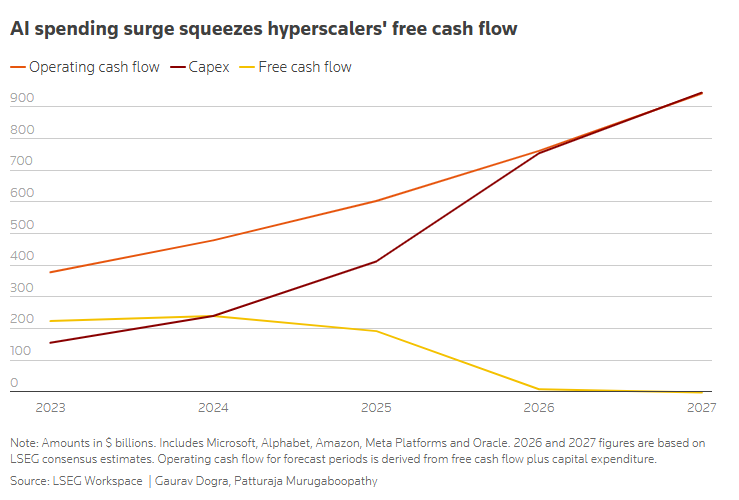
云计算巨头们深陷一个经典的囚徒困境——谁都清楚集体过度投资的代价,却没有任何一家敢于单方面踩刹车。据路透社分析 LSEG 共识预测数据,微软、Alphabet、亚马逊、Meta 和甲骨文五家超大规模云厂商,预计到 2027 年资本开支总额将超过其自由现金流,每新增 1 美元运营现金流,对应约 1.57 美元的新增资本开支。这一剪刀差,正在将曾经以"轻资产"著称的科技平台,推向一种对资本市场高度依赖的新商业模式。
投资人 Citrini 在接受 Monetary Matters 播客采访时直接点出了这一转变的核心风险:"在这场 AI 交易的前三年,情绪驱动的下跌都有一个底——因为大部分支出来自超大规模云厂商的运营现金流。但现在,越来越多的基础设施是靠着相当惊人的预期来融资的。"当融资来源从内部现金流转向股权发行和债务融资,市场情绪本身就获得了直接影响实体投资规模的能力。
如果市场情绪急转直下,那些增量资金就会枯竭——因为这不再是一家公司花自己的钱,而是由市场决定的。
这正是"反身性(Reflexivity,指的是原因与结果之间存在循环的、双向的相互作用与影响)"风险:信心支撑融资,融资支撑投资;一旦信心转弱,资金收缩又会反过来打击投资与增长预期,形成负向循环。
AI 正在重塑科技巨头,也正在重塑科技巨头自身的商业模式。驱动这场 AI 基建军备竞赛的逻辑或许已从"投资推动增长"悄然滑向"信心决定投资"。
没有人敢停下来:囚徒困境的博弈结构
Cornell Capital Group 的研究报告《AI 囚徒困境》将这场军备竞赛的内在逻辑描述得相当清晰:任何一家巨头,如果在 AI 上重注而竞争对手没有,就能获得市场主导权;如果自己不投而对手投了,则面临被淘汰的风险。因此,无论竞争对手如何选择,激进投资都是每家公司的"理性策略"。
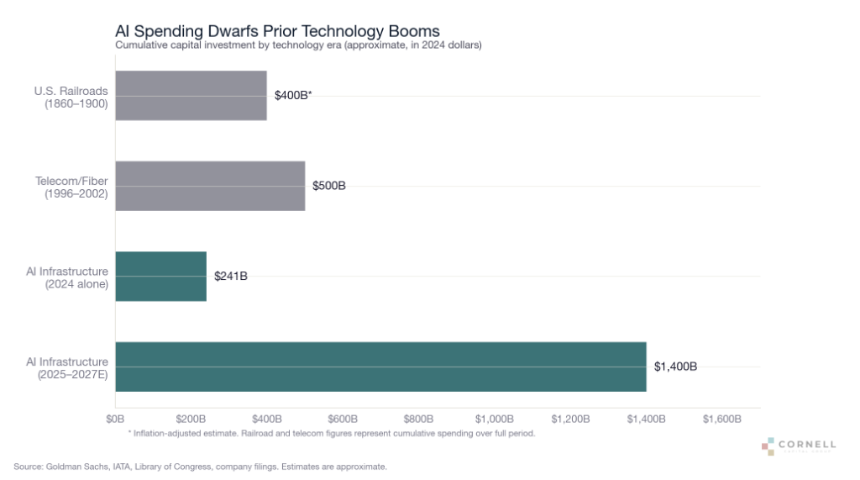
数字印证了这一逻辑的烈度。2024 年,亚马逊、Alphabet、微软、Meta 和苹果五家公司合计资本开支约 2270 亿美元;2025 年这一数字跃升至 3910 亿美元;管理层对 2026 年的指引显示总额可能突破 6350 亿美元。高盛预测,2025 年至 2027 年间,超大规模云厂商的累计资本开支将达 1.15 万亿至 1.4 万亿美元——是 2022 年至 2024 年 4770 亿美元的逾两倍。
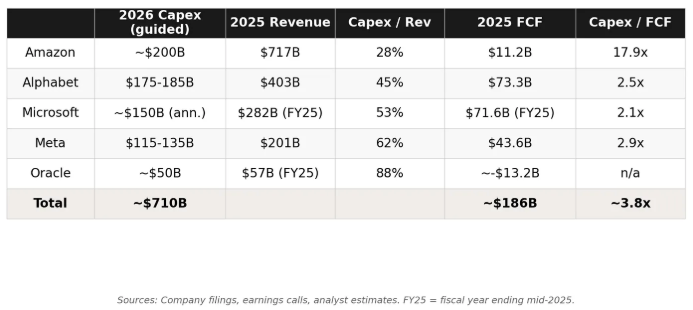
具体到各家公司,2026 年的指引更为激进:亚马逊目标支出 2000 亿美元,Alphabet 指引 1750 亿至 1850 亿美元,其 CEO Sundar Pichai 甚至表示"这个数字可能还不够",Meta 指引最高 1350 亿美元。
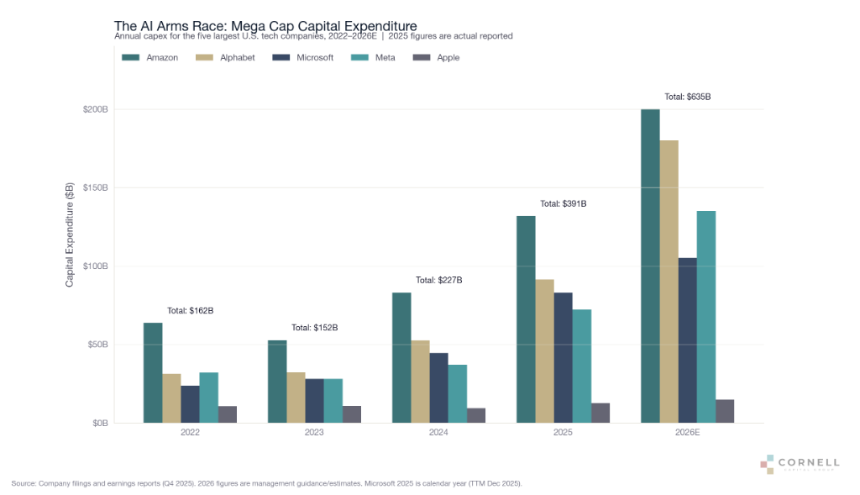
分析师 Amin Mrini 在其报告《7000 亿美元的囚徒困境》中指出,这五家公司合计承诺的 2026 年资本开支约为其合并自由现金流的 3.8 倍——"历史上最能产生现金的企业,正走在每产生 1 美元自由现金流就要花掉近 4 美元的轨道上,靠着创纪录的债务发行来填补缺口。"
这一困境的结构性根源在于基础设施的不可压缩性。数据中心、电力协议、专用芯片,全部需要多年的提前采购和建设周期。等到需求在收入端清晰可见,响应窗口早已关闭。Mrini 写道:"正是这种滞后,将预期变成了义务。"
历史的镜子:铁路、航空与光纤的宿命
Cornell Capital 的报告援引了三段历史,为这场 AI 军备竞赛提供了令人警醒的参照系。
19 世纪美国铁路热潮中,铁路股票和债券总额达 106 亿美元(约合今日 4000 亿美元),远超当时 12 亿美元的国债规模。铁路确实改变了美国,但 1873 年恐慌后的"长期萧条"中,九成铁路公司倒闭,1893 年恐慌期间四分之一的铁路里程进入破产接管。受益者是制造商、农业生产者和商人,而非铁路股东。
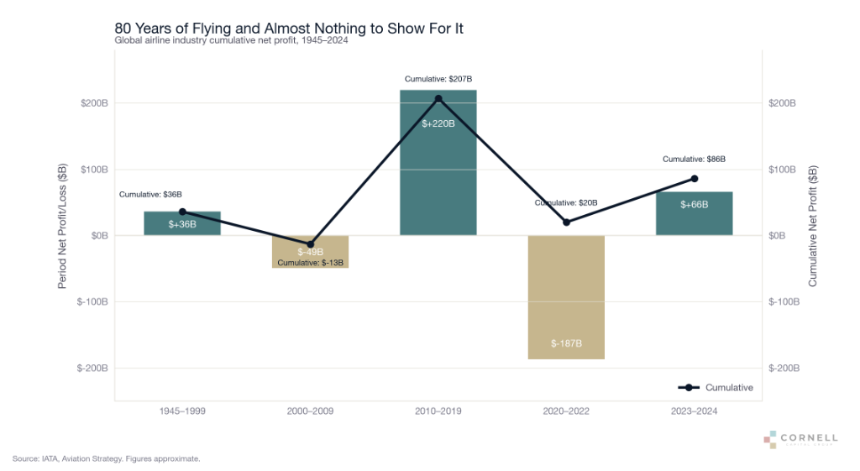
商业航空的故事更为直白。过去 80 年间,全球航空业累计净利润约 860 亿美元,而仅新冠疫情三年就抹去了近 1900 亿美元。沃伦·巴菲特曾如此总结这一结构性困境:"如果一位有远见的资本家当年在小鹰镇在场,他最好的选择是把奥维尔·莱特打下来,这样能为后来的投资者省去无数麻烦。"巴菲特本人最终在 2020 年以约 50 亿美元的亏损清仓了四家美国航空公司的持仓。
1990 年代末的电信泡沫则是最直接的类比。彼时超过 5000 亿美元涌入光纤电缆和无线网络,大部分靠债务融资。到 2002 年,超过 23 家主要电信公司申请破产,约 2 万亿美元市值灰飞烟灭,不到 5%的已铺设光纤被点亮使用。然而,正是这些破产投资者留下的廉价带宽,孕育了 Netflix、YouTube 和整个云计算产业。
Cornell Capital 的结论一针见血:"变革性技术的悖论在于:公司花得越多、竞争越激烈,技术商品化就越快。商品化对消费者是福音,对投资者的利润率却是腐蚀剂。"
现金流的剪刀差:数据层面的压力测试
路透社对 LSEG 数据的分析,为上述逻辑提供了实证支撑。
甲骨文是目前压力最为显著的案例。其资本开支占运营现金流的比例,从 2022 财年的 47%飙升至 2026 财年(截至今年 5 月)的 174%——当年资本开支 557 亿美元,运营现金流仅 320 亿美元,自由现金流已转负。该公司股价今年以来已下跌 36%,并计划通过债务和股权融资筹集 450 亿至 500 亿美元用于云基础设施扩张。
微软在最近一个财季录得 358 亿美元运营现金流,同期资本开支(含融资租赁)达 375 亿美元。亚马逊过去 12 个月运营现金流同比增长 30%至 1485 亿美元,但自由现金流已降至 12 亿美元。
Futurum Equities 首席市场策略师 Shay Boloor 表示:"投资者低估了 AI 正在从根本上改变大型科技公司商业模式的程度。这些公司历史上被视为轻资产平台,因为收入增速可以远超资本需求,但 AI 正在将它们推向一种混合模式,软件、广告和云计算的经济性越来越依赖于庞大的实体基础设施支出。"
Mrini 的测算更为严峻:按当前指引速度推算资本开支至 2027 年,再以 15%的税前投资回报率为基准,AI 计算收入需要在 2030 年达到约 2.9 万亿美元,才能覆盖已部署资本的成本——这相当于当前整个云计算市场规模的三倍以上。从当前约 2110 亿美元的基数出发,这意味着需要连续五年维持约 68%的年增长率,"在基础设施市场中没有任何先例"。
反身性:当融资结构改变了风险性质
Citrini 在访谈中对这一转变的描述,是理解当前 AI 交易风险最为精准的框架之一。
他将 AI 投资的融资结构变化分为两个阶段。第一阶段,超大规模云厂商用自身运营现金流支撑支出,这意味着无论市场情绪如何波动,只要这些公司持续投入,半导体等受益公司的基本面就有一个"底"。"无论是关税、日元套利交易,还是我都记不清 2023 年 9 月我们在担心什么,基本面仍然在改善。"
第二阶段,也就是当下,情况已经根本不同。Citrini 直接说:"现在,AI 领域每一笔增量支出,几乎都来自股权融资——无论是风险投资还是公开市场——以及债务融资。这意味着,AI 可以变得更有用,使用量可以持续扩张,但你可能为供应它的算力付出了过高的代价;或者,情绪可以产生更为显著的冲击——因为不像以前有基本面托底,如果市场情绪转向,那些增量资金就会枯竭,因为这不再只是一家公司在花钱,而是由市场决定的。"
这一机制的核心在于:融资来源的变化,使得市场情绪从一个外生变量,变成了一个可以直接影响投资规模的内生变量。Citrini 将这一动态称为"反身性"——信心支撑融资,融资支撑投资,投资支撑收入预期,收入预期反过来支撑信心。而一旦这条链条上的任何一环出现裂缝,整个正反馈就可能逆转。
他给出了一个具体的触发情景:"我认为这个周期的转折,会以一声叹息而非一声爆炸的方式到来。不会是某家公司违约引发崩盘,而是:我们把实验室的合并 ARR 预测从 4000 亿美元下调到 3600 亿美元,然后因为这种增长已经被充分定价,这个增量变化就会向外扩散,把整个体系拉低。"
捷文斯悖论失效:需求弹性的关键缺口
支撑 AI 基础设施投资的一个核心乐观假设,是"捷文斯悖论"(Jevons Paradox)——算力成本下降会刺激需求爆发,从而吸收所有新增产能。Mrini 在报告中承认这一逻辑的存在,但同时指出其在 AI 语境下的局限:企业集成缓慢、监管约束真实存在,而效率提升主要发生在模型层,需求响应可能流向应用开发者和模型提供商,而非销售算力的基础设施层。"捷文斯悖论可以在 AI 作为技术层面成立,同时在 AI 基础设施作为商业模式层面失效。"
Citrini 援引了 Anthropic 发布的经济指数数据:任务成本每降低 10%,使用量仅增加约 3%。也许你在模型不好用的时候,token 需求反而更多,因为你得一直修改。"这根本不是捷文斯悖论。"他还指出,当前 AI 收入增速约为每年 25%至 30%,而资本开支增速接近 60%至 70%,两者之间的缺口随每一轮指引周期而扩大。
他对"什么时候会重新看多半导体"给出了明确条件:"如果我们看到付费使用量持续增长,第二阶段导数重新加速,并且能够真正通过客户现金流来支撑融资——这需要采用率真正提升,尤其是对最前沿模型的采用。"
市场已经开始区分:谁在卖算力,谁在用 AI 赚钱
同样是高额 AI 资本开支,市场对不同公司的反应已经出现分化。
Mrini 观察到,Meta 获得市场认可的原因,是其 AI 投入已经体现在广告定向和广告效果衡量的改善上,带来收入增长和利润率提升。算力在这里嵌入了具有定价能力的业务,效率提升能够直接降低服务成本。
相比之下,Google 和微软仍处于投入更清晰、应用层回报尚未完全反映在利润表中的阶段。两家公司都在将 AI 嵌入搜索、办公软件、Android、企业协作和智能代理工具中,也都在争夺智能代理工作流的编排和协调入口。但市场短期看到的,首先仍是数据中心账单。
亚马逊和甲骨文的处境则更接近基础设施提供者。亚马逊虽然有 Alexa+和自研 Trainium 等布局,但大部分投入仍指向按小时出售的 AWS 算力;甲骨文对云基础设施的依赖更高,融资压力也更显著。
差别在于,AI 投入能否转化为具备定价权的产品收入,还是主要依赖出售标准化计算资源。
这也是 AI 交易下一阶段最关键的分界线:资本开支本身不再足以构成利好,市场需要看到收入、利润率和现金流之间更明确的传导。
路透社援引 Winthrop Capital Management 高级交易员 Freddy Lavric 的话称:"未来两到三年,公司需要证明 AI 正在带来增量收入、扩大利润率并改善现金流。如果这些财务收益没有显现,市场将开始质疑这一轮投资是否走得太远。"
AI 交易的真正考验,是资本能否熬到回报兑现
AI 带来的技术进步并没有消失,需求也没有凭空蒸发。超大规模云厂商继续扩大基础设施投入,恰恰说明它们相信 AI 将成为长期竞争力的核心。
问题在于,所有参与者都认为自己不能缺席,便可能共同制造超额供给;所有参与者都提高融资强度,市场情绪便可能从旁观者变成决定投资规模的变量。
囚徒困境解释了巨头为何持续加码:谁都害怕落后。
反身性则解释了市场为何变得脆弱:当内部现金流无法覆盖新增投入,股价、债券、融资意愿与资本开支会开始相互影响。乐观时,这套机制能放大扩张;一旦收入兑现速度低于预期,它同样会放大收缩。
AI 基础设施最终会成为高回报资产,还是一台昂贵的商品化跑步机,取决于一个朴素却极难回答的问题:需求增长能否跑赢算力价格下降,以及这种答案能否在今天投入的设备完成折旧之前得到证明。