山寨币投资思考:无普遍山寨季下的护城河与现金流重估
TL;DR
随着整体行情回调,比特币再次跌破8万关口,这几天,在之前的山寨币研究基础上,又进行了更深入的思考和研究:本轮核心仓投资的方向,不是“寻找下一轮山寨季”,而是接受一个更现实的前提——多数山寨币很难持续跑赢 BTC 与 ETH,绝大部分代币不值得抄底。
在 BTC、ETH、SOL、BNB 作为核心资产之外,真正值得长期研究的山寨币,必须同时满足:
-
有不可替代的真实业务;
-
协议收入能够长期增长;
-
收入可以明确传导给代币;
-
供给稀释受控;
-
具备足够的流动性和市场生存能力;
-
未来仍有新赛道扩张,而不是只依赖一次叙事。
基于这个标准,我研究的结论是:
-
最强长期护城河:$UNI
-
最成熟的借贷现金流候选:$AAVE
-
协议质量最高但估值偏贵:$HYPE
-
RWA、稳定币和协议盈余方向:$SKY、$SYRUP
-
高弹性交易基础设施:$RAY、$MET
-
成熟但可替代性较高:$CAKE
-
深度回撤修复:$PENDLE、$JUP、$ORCA、$CRV
-
不适合作为核心仓:$PONS、$COMP
核心排序不是按照“谁跌得最多”,而是按照:长期投资价值=护城河×收入质量×代币捕获×供给纪律×赛道成长
一、市场 regime:本轮更像“少数资产重估”,而不是山寨普涨
过去几轮牛市,资金会从 BTC 扩散到 ETH,再扩散到 L1、DeFi、GameFi、Meme 等板块,最终形成较明显的山寨季。
但本轮不能默认这一历史路径会重复。
当前更合理的判断是:
-
BTC、ETH、SOL、BNB吸收了大量主流流动性;
-
ETF、机构配置和合规资金偏好更集中于头部资产;
-
新币普遍采取高 FDV、低流通、持续解锁的结构;
-
早期投资人、做市商和团队解锁形成长期卖压;
-
大量新项目只是重新包装已有叙事,并没有产生足够增量需求;
-
交易和资金越来越集中在少数具备真实收入的协议上。
因此,山寨币投资不能再使用“买一篮子,等山寨季”的方式,真正值得投资的不是“便宜的山寨币”,而是能够在没有山寨季的环境里独立创造需求的代币。
二、重新定义“Busted Chart”:跌幅只是入口,不是投资逻辑
前些天看了老黑Arthur Hayes的关于山寨币的挑选逻辑,,其中一个观点,专门寻找从局部高点回撤 75%-80%的代币,但这个条件只能解决“价格是否出清”,不能解决“项目是否值得重新估值”。
需要将候选分为三类:
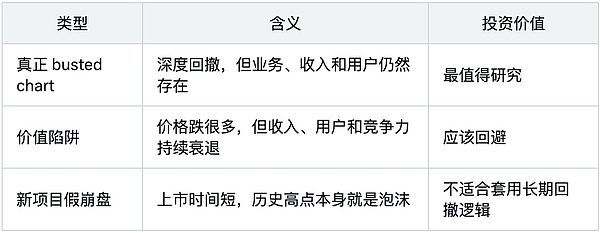 截至 2026-10-25 UTC,当前重点候选的市场数据如下:
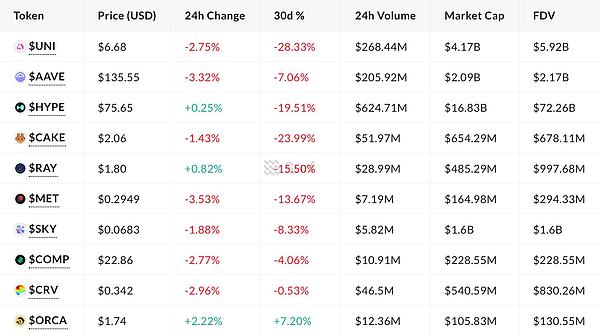 历史 ATH 回撤并不等于近期 Busted Chart
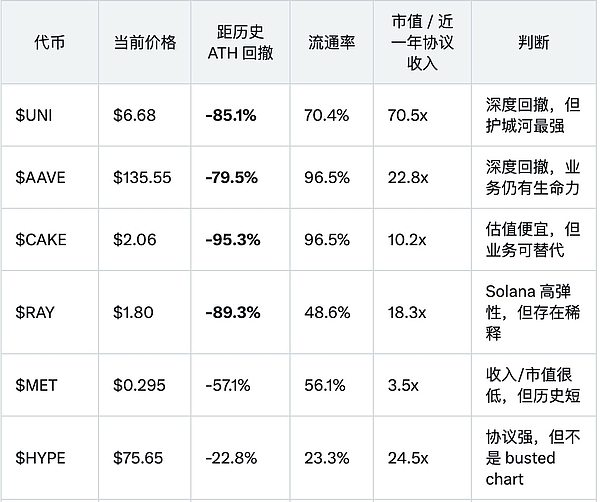
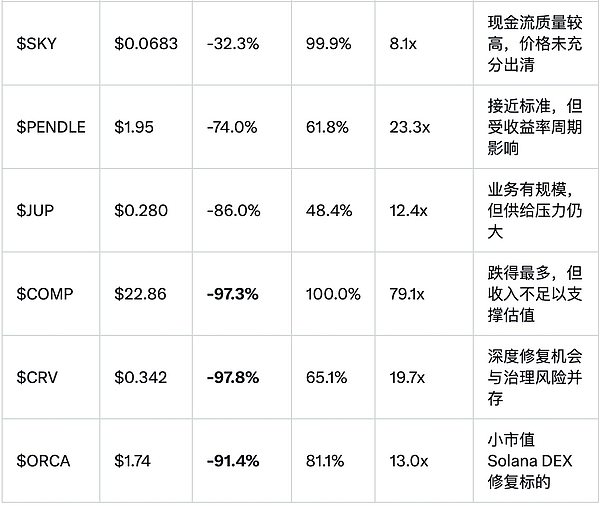
其中,$COMP 是最典型的警示案例:
价格已经从 ATH 下跌超过 97%,总供应量也已经全部流通,但近一年协议收入只有约 $2.9M,市值/收入约 79x。
这说明“跌得多”和“估值便宜”不是同一个概念。
三、护城河排序:为什么$UNI的长期竞争力明显高于$CAKE与$PONS
1.$UNI:最强护城河,唯一真正具备基础设施属性的核心候选
$UNI的核心价值不是交易手续费,而是 Uniswap 已经成为链上交易的底层流动性标准。
其护城河来自多个层面:
-
多链部署和长期品牌积累;
-
深度流动性和交易路径网络效应;
-
钱包、聚合器、机构和开发者广泛集成;
-
v3 集中流动性和 v4 Hooks 的技术积累;
-
Unichain 带来的生态协同;
-
流动性提供者、交易者和开发者之间的多边网络效应。
这类护城河不是简单复制一个 AMM 合约就能取代的。
当前数据:
-
市值约 $4.17B
-
FDV约 $5.92B
-
近一年协议收入约 $59.1M
-
近 30 日协议收入约 $7.6M
-
近 30 日 Holders Revenue 约 $7.6M
-
流通率约 70.4%(这是cmc/cg的数据;币安交易所显示100%全流通,是相对当前已发行总量,没有锁仓/vesting)
-
Binance 现货已上线
投资结论:$UNI 是唯一可以称为“护城河最强、长期不可替代性最高”的代币。
它不一定是短期涨幅最大的代币,但在没有普遍山寨季的环境中,$UNI 最有机会凭借协议地位和价值捕获升级,实现独立重估。
2.$AAVE:比多数 DEX 代币更接近金融基础设施
Aave 的护城河主要来自:
-
多链借贷流动性;
-
风险参数和清算体系;
-
用户、资产和借贷市场的网络效应;
-
稳定币与抵押借贷生态;
-
长期安全记录和品牌信誉。
当前数据:
-
市值约 $2.09B
-
FDV约 $2.17B
-
流通率约 96.5%
-
近一年协议收入约 $91.7M
-
近 30 日协议收入约 $5.0M
-
Binance 现货已上线
-
距历史 ATH 回撤约 79.5%
$AAVE的优势是供给结构非常干净,市值与 FDV 差距不大,且收入规模明显高于多数中小型 DeFi 代币。
$AAVE的投资逻辑目前更偏向:
-
协议业务增长;
-
治理推动价值捕获;
-
回购或储备机制进一步明确;
-
借贷市场重新扩张。
投资结论:$AAVE 是最值得纳入核心观察池的“业务强、供给干净、等待价值捕获改善”的资产。
它的护城河弱于$UNI的交易基础设施网络效应,但在代币供给与协议成熟度上,反而优于$UNI。
3.$HYPE:协议质量最高,但不属于低估值机会
Hyperliquid 是当前收入质量最强的协议之一:
-
近一年协议收入约 $686.9M
-
近 30 日协议收入约 $64.5M
-
近 30 日 Holders Revenue 约 $64.5M
-
市值约 $16.8B
-
FDV约 $72.3B
-
流通率仅约 23.3%
$HYPE的护城河来自:
-
高性能永续合约交易体验;
-
用户、流动性和做市商网络效应;
-
交易、清算、链和产品体验的一体化;
-
高用户粘性;
-
协议收入与代币持有人之间较明确的价值关系。
但问题同样明显:
-
FDV 是市值的约 4.3 倍;
-
未来供应释放压力大;
-
永续合约收入受市场波动和交易量影响;
-
当前估值已经反映了高收入、高增长和高捕获预期。
投资结论:$HYPE 是质量标杆,不是当前最便宜的价值发现。
如果未来收入增长速度高于流通市值增长速度,估值会变得合理;否则,即使协议非常优秀,代币也可能长期受到 FDV 压制。
4.$CAKE:现金流和供给结构好,但长期可替代性高
PancakeSwap 的优势是:
-
BNB Chain 长期用户基础;
-
多链交易;
-
AMM、永续、Launchpad 和收益产品;
-
代币回购与销毁机制;
-
流通率约 96.5%;
-
FDV 与市值差距较小。
当前数据:
-
市值约 $654M
-
FDV约 $678M
-
近一年协议收入约 $64.2M
-
近 30 日协议收入约 $4.2M
-
近 30 日 Holders Revenue 约 $2.7M
-
Binance 现货已上线
$CAKE的问题不是收入,而是护城河。
PancakeSwap 很大程度上受益于:
-
BNB Chain 的流量;
-
Binance 生态支持;
-
BNB Chain 的用户和激励;
-
交易产品竞争力。
这意味着它可能被其他 BSC DEX、聚合器或 Binance 生态内部的新产品替代。
投资结论:$CAKE 是较好的现金流和通缩交易标的,但不是不可替代的长期基础设施资产。
它可以作为核心价值仓的一部分,但仓位优先级应低于$UNI和$AAVE。
四、RWA、稳定币与链上金融:下一轮更值得研究的方向
传统金融资产上链、稳定币结算、链上收益和 RWA 信贷,可能是比单纯 DEX 交易更持续的增长方向。
1.$SKY:协议盈余与稳定币金融基础设施
$SKY代表的是稳定币、抵押借贷、RWA 和协议盈余方向。
当前数据:
-
市值约 $1.60B
-
FDV约 $1.60B
-
流通率约 99.9%
-
近一年协议收入约 $196.2M
-
近 30 日协议收入约 $13.4M
-
近 30 日 Holders Revenue 约 $5.7M
-
Binance 现货已上线
$SKY的逻辑比 DEX 更接近资产负债表:
稳定币规模+抵押借贷需求+RWA 收益→协议盈余→回购或销毁
优势是收入来源可能比短期交易手续费更稳定。
风险在于:
-
RWA 的托管与信用风险;
-
利率下降会压缩协议盈余;
-
稳定币规模增长不一定全部转化为代币价值;
-
Maker/Sky 迁移后的治理与代币体系仍然复杂。
投资结论:$SKY 是更偏中长期的 RWA 与稳定币价值捕获资产,但它更像协议盈余交易,不是高弹性牛市币。
2.$SYRUP:链上信用与机构信贷的高赔率方向
Maple Finance 的核心方向是链上信贷和机构资本市场。
当前数据:
-
市值约 $201M
-
FDV约 $218M
-
流通率约 92.1%
-
近一年协议收入约 $14.3M
-
近 30 日协议收入约 $1.4M
-
Binance 现货已上线
$SYRUP的长期逻辑比纯交易型代币更接近:
-
机构借贷;
-
链上信用;
-
稳定收益;
-
资产管理;
-
RWA 信贷基础设施。
但其风险也不是一般 DeFi 风险,而是信用周期风险:
-
借款人违约;
-
资产质量恶化;
-
机构资金流出;
-
收入依赖少数大客户;
-
业务扩张带来的风险管理压力。
投资结论:$SYRUP 是值得长期跟踪的 RWA 信贷候选,但目前更适合观察仓,不适合和$UNI、$AAVE 等量齐观。
3.$PENDLE:收益率交易基础设施,而不是普通 DeFi 代币
Pendle 的核心竞争力在于把未来收益进行拆分、定价和交易,尤其受益于:
-
LSD、LRT、稳定币收益;
-
RWA 收益;
-
固定利率与浮动利率交易;
-
Boros 等新收益率市场。
当前数据:
-
市值约 $339M
-
FDV约 $549M
-
流通率约 61.8%
-
近一年协议收入约 $14.6M
-
近 30 日协议收入约 $0.45M
-
近 30 日 Holders Revenue 约 $0.34M
-
Binance 现货已上线
-
距 ATH 回撤约 74.0%
$PENDLE是少数可以直接受益于“链上利率市场扩大”的代币。
但它也高度依赖:
-
市场收益率;
-
LSD/LRT 规模;
-
交易者对利率产品的需求;
-
RWA 收益是否真正进入链上;
-
代币激励和流动性是否可持续。
投资结论:$PENDLE 是当前最符合“RWA + 收益率交易”方向的中小市值候选之一,但它的收入波动会显著高于$SKY。
五、Solana 交易基础设施:高弹性,但竞争和供给决定上限
1.$RAY:具备规模,但不是不可替代
$RAY当前数据:
-
市值约 $485M
-
FDV约 $998M
-
流通率约 48.6%
-
近一年协议收入约 $26.5M
-
近 30 日协议收入约 $3.2M
-
近 30 日 Holders Revenue 约 $2.0M
-
距 ATH 回撤约 89.3%
-
Binance 现货已上线
Raydium 受益于 Solana 上的:
-
现货交易;
-
Meme 交易;
-
LaunchLab;
-
新代币发行;
-
流动性池和路由。
但它的护城河主要是网络效应和流动性规模,并非完全不可复制。Solana 上的聚合器、Meteora、Orca、Jupiter 以及其他新协议都可能争夺相同交易流量。
最重要的问题是:
回购规模能否持续超过新增流通与剩余供应释放?
投资结论:$RAY 是 Solana beta 中值得配置的高弹性标的,但不应被当作长期不可替代资产。
2.$MET:收入/市值最吸引人,但机制还没有完全成熟
$MET当前数据:
-
市值约 $165M
-
FDV约 $294M
-
流通率约 56.1%
-
近一年协议收入约 $47.8M
-
近 30 日协议收入约 $4.6M
-
近 30 日 Holders Revenue 约 $0.21M
-
Binance 现货已上线
-
距 ATH 回撤约 57.1%
以近一年协议收入计算,$MET 的市值/收入约 3.5x,是主要候选中最便宜的一类。
但这个倍数不能直接作为买入理由,原因是:
-
代币上市历史较短;
-
收入高度依赖 Solana 交易热度;
-
流通率只有约 56%;
-
Holders Revenue 仅占协议 Revenue 很小一部分;
-
回购机制需要进一步确认连续性和透明度。
投资结论:$MET 是高赔率成长仓,不是成熟现金流仓。
它可能成为 Solana 流动性层的强势资产,但需要看到:
-
交易量在不同市场环境中都能保持;
-
协议收入不是单一 Meme 周期驱动;
-
回购或代币捕获机制持续执行;
-
解锁压力没有吞噬收入增长。
六、哪些标的不应作为核心仓
$PONS:机制有吸引力,但护城河不足
$PONS的收入—回购—销毁闭环很容易理解,但平台型 Launchpad 的问题是:
-
产品容易被复制;
-
交易流量可能集中于少数热门代币;
-
收入对投机热度高度敏感;
-
回购比例若属于运营政策,而非不可变合约约束,机制强度有限;
-
Binance 现货流动性目前不符合核心候选要求。
结论:最多作为高风险期权仓,不应与$UNI、$AAVE、$HYPE 进行同等级比较。
$COMP:供给最干净,但业务收入太弱
$COMP的总供应量约 10M,流通率约 100%,距 ATH 回撤约 97.3%。
但近一年协议收入约 $2.9M,市值/收入约 79x。这说明它更像“曾经的 DeFi 龙头治理代币”,而不是当前现金流资产。
结论:除非 Compound 重新获得借贷市场份额,否则不值得仅因为跌幅巨大而抄底。
$CRV:业务仍有价值,但治理和供给风险很高
$CRV近一年协议收入约 $27.5M,近 30 日 Holders Revenue 约 $1.7M,业务并没有消失。
但它仍面临:
-
供给压力;
-
veCRV 治理复杂度;
-
稳定币生态竞争;
-
历史信用与治理事件;
-
对 Curve 生态激励的依赖。
结论:适合深度修复交易,不适合核心长期仓。
七、最终投资池:只保留少数真正值得跟踪的资产
核心优先级
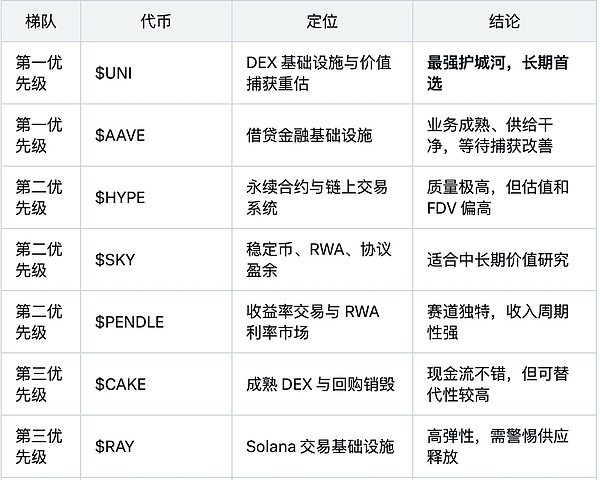
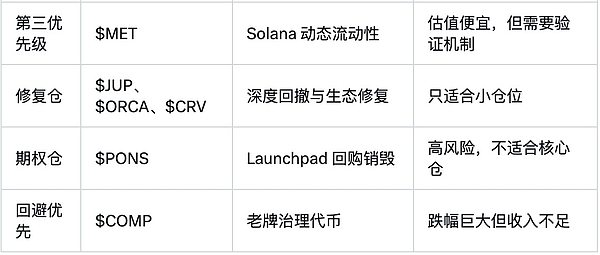
建议的风险预算,而不是简单等权买入
如果采用“BTC、ETH、SOL、BNB + 少数优质山寨”的哑铃结构,可以考虑:
-
50%-70%:BTC、ETH、SOL、BNB
-
10%-15%:$UNI、$AAVE
-
5%-10%:$HYPE、$SKY
-
5%-10%:$PENDLE、$RAY、$MET
-
0%-5%:$CAKE、$SYRUP
-
0%-3%:$PONS、$CRV、$ORCA、$JUP 等高风险修复仓
这不是固定买入比例,而是风险控制框架。若某个山寨币无法持续跑赢 BTC,就应降低其在组合中的资本占用。
结论
无普遍山寨季,并不意味着山寨币没有机会;它意味着机会从普涨转向少数协议的重估。
真正值得长期投资的代币,必须同时拥有:
-
业务不可替代性;
-
持续的协议收入;
-
明确的代币价值捕获;
-
可控的新增供给;
-
足够长的生存时间;
-
能够跨越多个市场周期的竞争优势。
在这一框架下:
-
$UNI是最强护城河资产,长期优先级最高;
-
$AAVE是最值得等待价值捕获强化的成熟借贷资产;
-
$HYPE是最强业务资产,但不是当前最便宜的资产;
-
$SKY、$PENDLE、$SYRUP 是 RWA 与链上金融方向的核心观察对象;
-
$CAKE、$RAY、$MET 可以提供更高 Beta,但可替代性和供应压力更大;
-
$PONS、$COMP、$CRV 不适合作为核心仓,仅适合高风险策略。
最终判断。 本轮不要寻找“所有山寨币都涨”的机会,而要寻找能够在 BTC、ETH、SOL、BNB 之外,凭借真实业务、协议收入和代币价值捕获实现独立重估的少数资产,当前最符合这一标准的长期组合核心,是$UNI+$AAVE。