Meta成「最后一根稻草」,纳指「终于」崩了,美债应声大涨
原文作者:李丹、鲍奕龙
原文来源:华尔街见闻
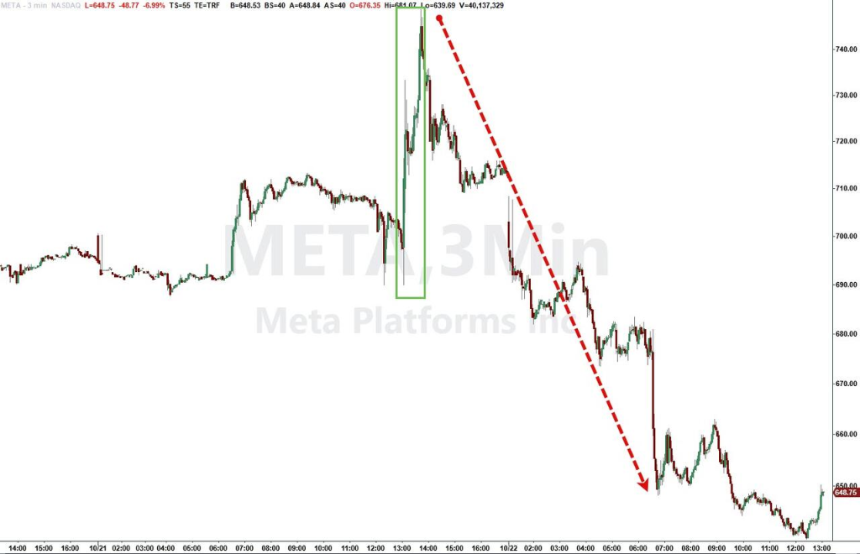
Meta 宣布进一步扩大 AI 资本开支,成为压垮美股科技板块的最后一根稻草。
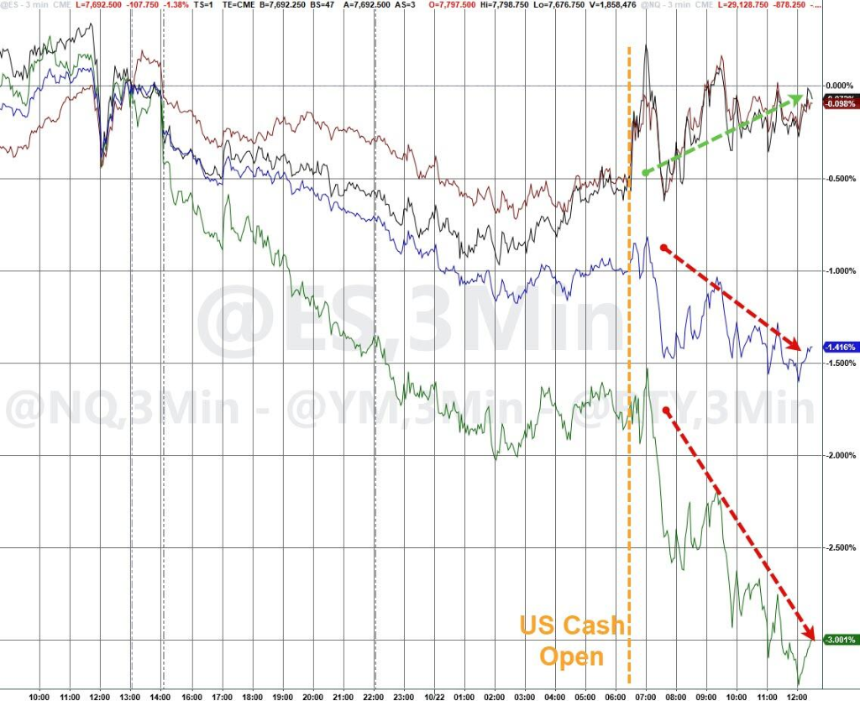
10 月 22 日周四,纳斯达克综合指数重挫 2.6%,创 6 月以来最大单日跌幅,费城半导体指数大跌 6.7%,AI 产业链全线承压。
Meta 第三季度营收和利润均超出市场预期,却将 2026 年资本开支指引上调,并披露未来支出承诺已升至约 8250 亿美元,并宣布发行新类别无投票权股票以筹集 AI 扩张所需资金。
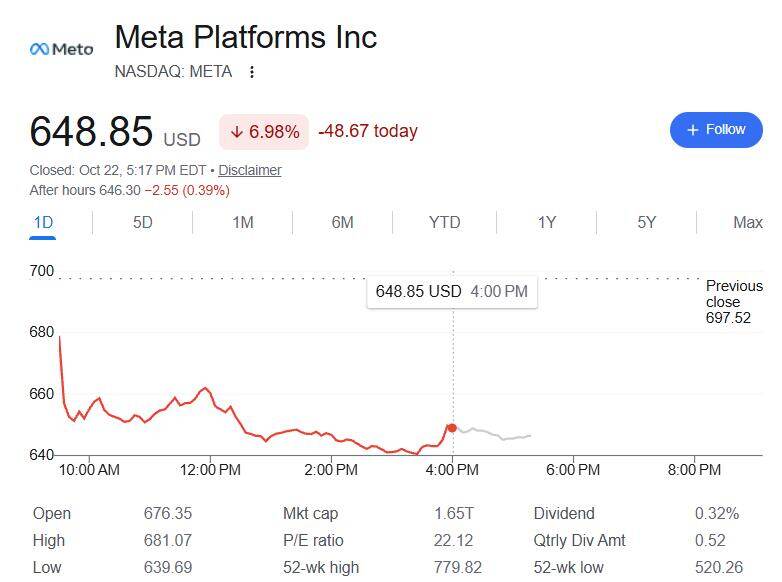
消息迅速点燃市场对科技巨头融资压力与投资回报的忧虑,Meta 股价收跌约 7%,单日蒸发市值约 1240 亿美元。
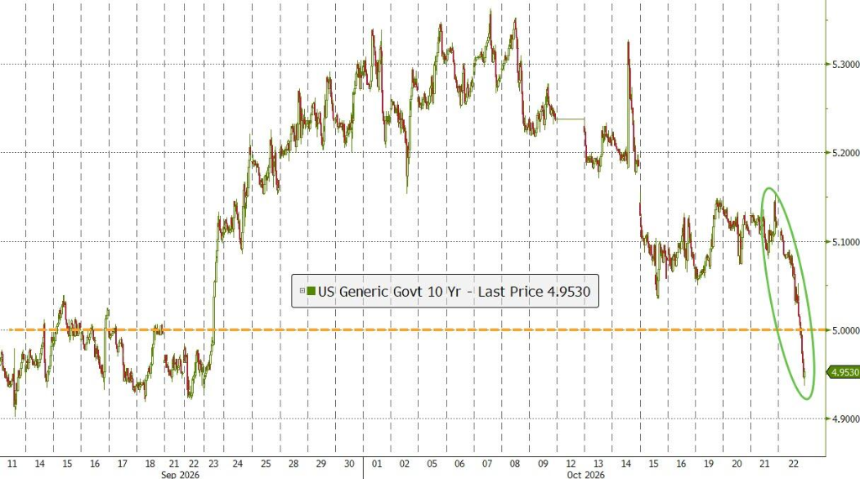
与此同时,中东局势升级推动油价大涨,避险资金大举涌入美国国债,10 年期美债收益率单日大跌逾 19 个基点,近一个月来首次跌破 5%关口,创 2023 年 3 月以来最大单日降幅。
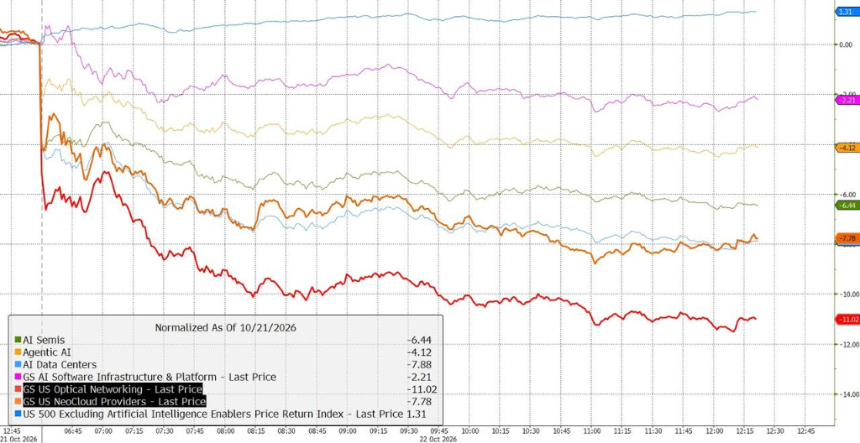
周三反弹约 2%的费城半导体指数和半导体行业 ETF SOXX 周四收跌将近 7%。存储芯片、光通信和 AI 云计算板块普遍重挫。
在周四大跌之前,散户刚刚在一周内大规模加仓半导体及 AI 相关个股,前期集中买入形成的拥挤仓位,令热门板块在风险偏好逆转时承压更深。
Themis Trading 合伙人兼股票交易联席主管 Joseph Saluzzi 表示:“感觉这就是一个避险交易日,而科技股总是最先遭到打击。”他还指出,债券上涨也印证了市场正在采取避险策略。投资者担心,“中期选举后,伊朗战争可能升级,并且持续时间可能比预期更长。”
中东风险推高油价,避险交易冲击科技巨头
沙特遭袭加剧市场对中东冲突扩大的担忧,布伦特原油盘中升破每桶 110 美元。油价上涨重新点燃通胀担忧,而美国中期选举已不足两周,能源价格上行可能进一步增加市场对通胀和政策前景的顾虑。
在这一背景下,资金开始削减风险资产敞口,倾向转投相对安全的国债,科技股因估值较高、对未来增长预期依赖更强而率先承压。美债价格上涨与美股下跌周四同步出现,进一步凸显当天行情中的避险特征。因此,半导体指数的大幅下挫虽发生在 AI 产业链内部,但不能简单归结为市场全面看空 AI。
油价上涨不仅增加全球经济的成本压力,也可能推高通胀预期,令市场担忧美联储等央行降息空间受到限制。与此同时,AI 基础设施建设本身需要大量资金、电力和设备,能源价格上涨与融资成本压力可能进一步影响投资回报的测算。
对 AI 概念股而言,这构成双重压力:一方面,市场要求企业证明巨额投资能够兑现回报;另一方面,油价上涨和潜在利率压力又可能抬高未来投资成本、压缩估值空间。
周四芯片股的普跌说明,AI 交易已进入更看重盈利兑现、资本效率和融资可持续性的阶段。强劲需求仍然是行业的重要支撑,但仅凭需求增长已不足以让所有产业链公司持续获得估值溢价。未来几周大型科技公司的财报、资本开支计划以及芯片设备企业对供应链和订单的展望,将成为判断 AI 交易能否企稳的关键。
芯片龙头普跌,设备股领跌产业链
半导体板块周四大幅回落,芯片设计、制造、设备和存储股几乎全线承压。到收盘,博通(AVGO)跌 4.3%,Marvell Technology(MRVL)跌 8.7%、英特尔(INTC)跌 8%、台积电美股(TSM)跌 4.5%。
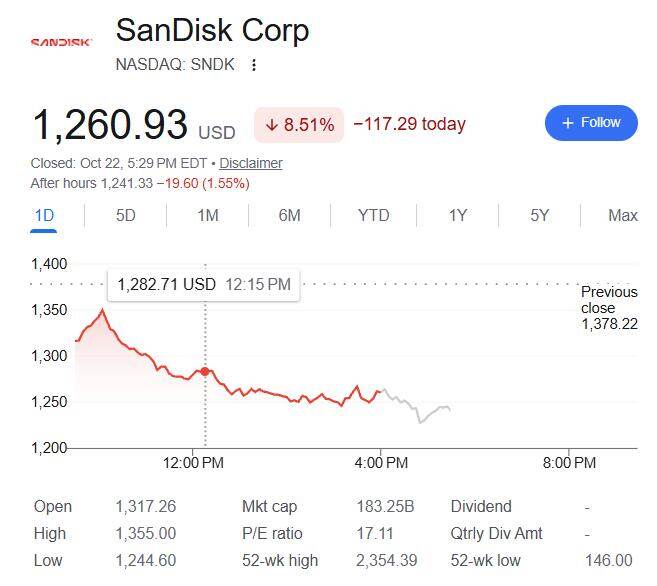
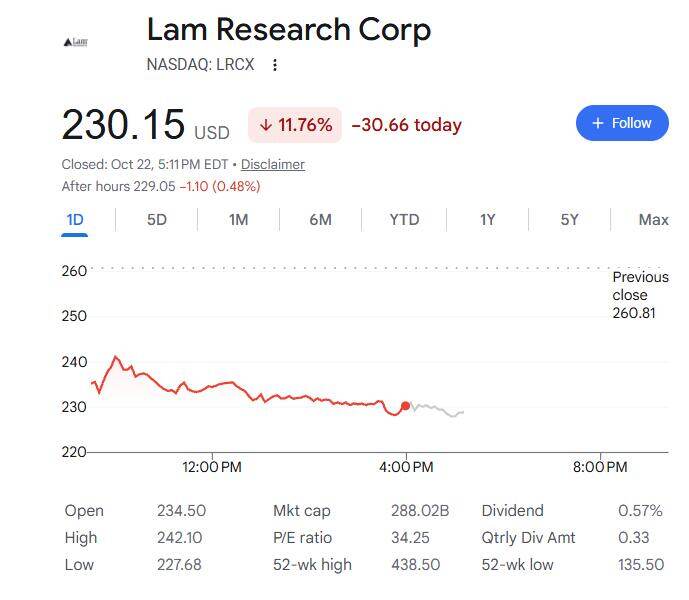
半导体设备股跌幅更为突出。Lam Research 和科磊至少收跌近 10%,应用材料(AMAT)收跌 8.2%。存储芯片股中,闪迪(SNDK)收跌 8.5%,SK 海力士美股(SKHY)收跌 8.1%,希捷科技(STX)收跌 7.9%,西部数据(WDC)收跌 6.4%,美光科技(MU)收跌 6.3%。
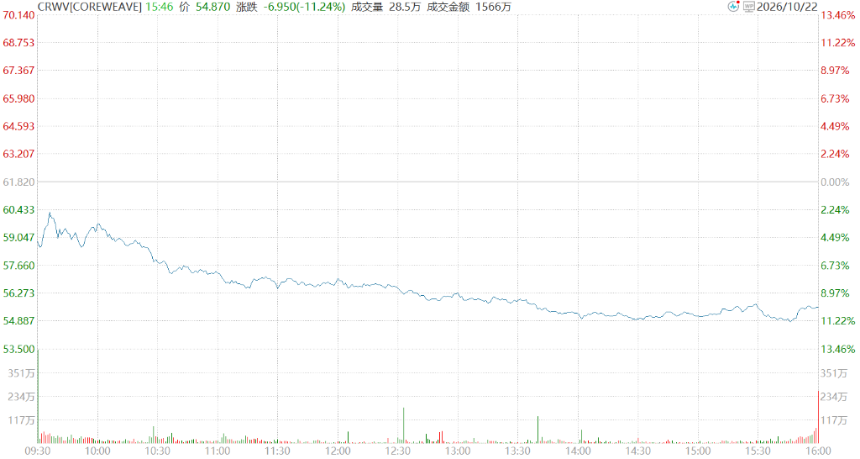
光通信及 AI 基础设施相关股票同样遭到抛售。到收盘,Coherent(COHR)跌 12.5%、Lumentum(LITE)跌 11.5%,Credo(CRDO)跌 10.7%、康宁(GLW)跌 8.1%。AI 云计算服务商 CoreWeave(CRWV)收跌约 10%,Nebius(NBIS)收跌 7.2%。到收盘,戴尔(DELL)跌约 6.8%、超微电脑(SMCI)跌 5.2%、甲骨文(ORCL)跌约 2.8%。
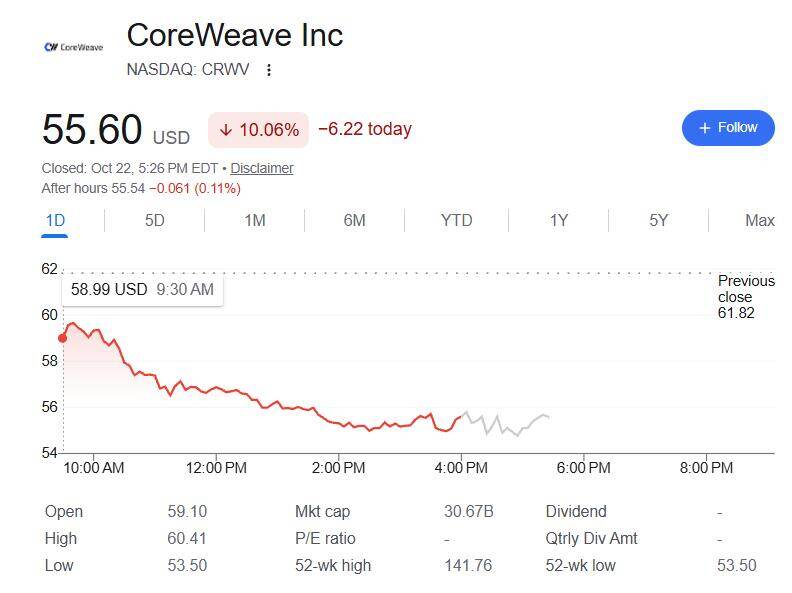
跨产业链的普跌表明,市场担忧已从个别芯片公司的估值扩展至整个 AI 基础设施投资链条。芯片设计商、设备供应商、存储厂商、光通信企业和云服务商的增长预期,都与大型科技公司持续投入 AI 基础设施的能力密切相关。一旦投资者开始质疑支出的回报速度,相关资产便可能同时受到冲击。
Meta 资本开支上调,8250 亿美元未来支出承诺引发融资担忧
Meta 成为周四 AI 交易承压的另一焦点。公司第三季度营收同比增长 26%至 646 亿美元,超过市场预期;每股收益(EPS)为 3.83 美元,也高于分析师预期的 3.57 美元。但强劲的当期业绩未能消除市场对未来投资成本的担忧,Meta 股价午盘曾跌超 8%,收跌约 7%。
Meta 公布 2026 年资本开支指引为 1350 亿至 1450 亿美元,将此前指引区间的下限 1300 亿美元提高 50 亿美元。公司披露,包含租赁、算力交易和能源协议等在内的未来支出承诺已升至 8250 亿美元。
市场关注点正在从 AI 业务能否增长,转向增长需要多少资本、何时能够产生足够回报。Meta CEO 扎克伯格表示,公司投资正在取得成果,核心业务依然强劲,AI 助手 Muse 等产品也显示出增长潜力。但公司同时承认,部分新 AI 投资的回报周期将长于核心业务。
Meta 的信用风险指标也随之恶化。彭博数据显示,Meta 五年期 CDS 价格盘中一度上升约 8.9 个基点至 119.3 个基点附近,创历史新高。CDS 价格上涨意味着投资者对相关债务违约风险的对冲成本上升,反映市场对公司不断扩张的 AI 投入及潜在融资需求更加谨慎。
Meta 还宣布向现有股东分配一类新的无投票权股票,未来可用于融资、员工薪酬和潜在收购。该安排进一步引发市场对公司如何为 AI 扩张筹资的关注。
接下来,谷歌母公司 Alphabet、微软和亚马逊将陆续公布季度业绩。这些大型科技公司的财报不仅将检验 AI 需求是否持续,也将揭示资本开支是否继续加速,以及企业能否逐步证明投入正在转化为收入、利润和现金流。对市场而言,AI 交易的关键已不只是需求增长有多快,还包括支出规模是否可持续。
Lam Research 供应受限,设备股增长预期遭重新审视
Lam Research 成为半导体设备板块的领跌者之一。公司公布季度业绩后,股价早盘就已跌超 10%,到收盘跌近 12%。公司对下一阶段业绩的展望以及供应限制问题,令投资者对行业增长预期更加谨慎。
据报道,财报公布后,Lam Research 管理层表示,如果没有近期的供应限制,公司给出的业绩指引本可以更高。供应约束意味着,即使 AI 相关芯片需求旺盛,设备企业也未必能够按预期速度交付产品、确认收入。这让市场开始重新评估强劲订单能否及时转化为实际业绩。
半导体设备企业的估值高度依赖晶圆厂扩产和先进制程投资。此前,AI 数据中心建设推动芯片需求增长,带动晶圆厂增加产能,并支撑设备企业订单与股价上涨。但设备交付受到限制,或客户扩产计划出现调整,都可能影响未来几个季度的收入兑现节奏。
应用材料、科磊等同业股同步大跌,表明投资者并未将问题局限于 Lam Research 一家企业。设备板块此前受益于 AI 资本开支预期,股价对未来增长的敏感度较高;当市场开始担忧供给瓶颈、资本开支节奏和估值水平时,相关股票也容易出现放大式回调。
不过,供应限制并不等于 AI 芯片需求已经转弱。当前更值得关注的是,设备厂商能否缓解交付瓶颈,以及大型科技公司的数据中心投资能否持续支撑晶圆厂扩产。后续财报和管理层指引,将帮助市场判断本轮调整究竟是估值和仓位的修正,还是 AI 产业链增长预期开始发生变化。
CoreWeave 债券相对企稳,但融资压力仍是市场焦点
在上周已成为投资者忧虑中心的 CoreWeave 债券,周四价格相对稳定。
数据显示,该公司 2032 年到期债券交易价格略低于 80 美分(面值 100 美分),较上月约 90 美分有所下滑,但较周三变化不大。
CoreWeave 是一家相对新兴的 AI 云计算公司,其处境在当前融资压力升温的环境中尤为脆弱。与谷歌、亚马逊等超大规模云服务商不同,CoreWeave 缺乏来自现有成熟业务的稳定现金流,不得不更多依赖外部债务为基础设施扩张融资。
CoreWeave 债券的近期压力,折射出整个 AI 基础设施领域更广泛的融资困境。
随着 Meta 等科技巨头披露数以千亿美元计的未来支出承诺,加之 Anthropic 和 OpenAI 等生成式 AI 公司持续在资本市场大规模募资,投资者对可用资金池被快速消耗的担忧日益加剧。
周四 CoreWeave 股价下跌约 10%,与整个 AI 云计算板块同步承压,表明债券市场的短暂平稳并不意味着市场对该领域融资逻辑的忧虑已经消散。
避险资金涌入美债,10 年期收益率近一个月来首破 5.0%
周四的避险交易并未局限于股票市场。随着 AI 相关股票大幅下跌、法国债市承压以及中东局势再度紧张,美国国债全线走强,录得一年多来表现最好的一天。部分期限收益率最多下行约 20 个基点,10 年期美债收益率将近一个月来首次跌破 5.0%这一关键水平。美国国债期货也出现买盘,推动市场进一步走强。
更值得关注的是,市场对美联储加息的预期也出现后移。彭博报道指出,交易员目前完全计入的 25 个基点加息时间,已由 12 月推迟至明年 1 月。此前,能源价格上涨通常被视为通胀压力和债券收益率上行的推手;但周四,投资者开始更多地将高油价视为可能拖累经济增长的风险,并通过买入美债进行对冲。
TJM Institutional Services 利率策略师 David Robin 表示:“形势正在发生变化。避险本身是一回事,增长风险则完全是另一回事。”这一区分点出了当天债市行情的深层含义:市场不只是因为风险上升而寻找安全资产,也开始担心 AI 投资可持续性及能源价格冲击可能影响整体经济前景。