Papertrade:为何不开放其代币交易?
作者:gwilym;来源:Bankless;编译:Shaw,金色财经
Papertrade 刚刚告知 PAPER 代币持有者,短期内无法出售所持代币,而这是项目方的有意设计。
周一,这个搭建在 Hyperliquid 上的全新 1000 倍永续合约交易所团队表示,短期内不打算允许 PAPER 代币从质押合约中转出:“现阶段,我们暂无计划开启合约外的代币转账功能。”
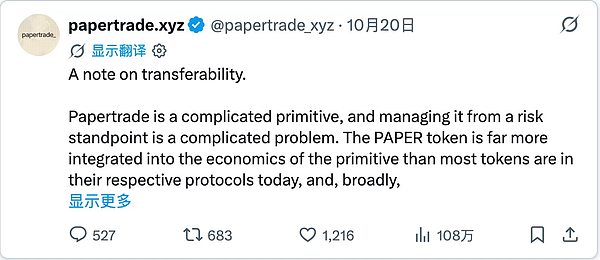
这和最初方案相比发生重大转向。本月早些时候我们预览 Papertrade 上线计划时,PAPER 代币原本规划在未来开放转账功能,项目团队在 10 月 1 日公告中也写明,转账功能会在 “经过足够长的一段时间后” 上线。
如今,该功能在可预见的未来已搁置。Aster、Paragon 等多家平台已经下架了 PAPER 的盘前永续合约。大量刻意亏损刷取 PAPER 代币的交易者感到愤怒,这一点不难理解。
但无论你如何看待这次调整,做出该决策背后的逻辑,揭示了这种新型 “自营资金池交易所” 的底层本质:当代币代表对平台资金池的收益索取权时,做空该代币本质就是押注平台垮台,这笔做空的盈利甚至可以用来资助针对平台本身的攻击。
Papertrade的艰难抉择
先快速回顾前文内容:Papertrade 通过一个统一 USDC 资金池,充当每一笔交易的对手方;资金池的资金来源于交易者产生的亏损。
当交易者发生亏损,系统会铸造 PAPER 代币发放给亏损方;质押 PAPER 可以从协议手续费收入中获取 USDC 收益,资金池超出上限的溢出收益也会用于分红。正如我们 5 月解读的那样,亏损的交易者会逐步持有平台的一部分权益。
周一的版本更新调整了多项规则:
-
PAPER 仍可进行质押与解质押,但无法转账至其他钱包,也不能对外出售,团队目前暂无计划修改该规则。
-
后续规则:交易者每产生 100 万美元亏损,将铸造当时 PAPER 总供应量约 0.1% 的新代币,新增代币更多流向新用户,持续稀释老持有者份额。Papertrade 同时下调奖励:上线初期,每亏损 1 美元最多可获得 100 枚 PAPER;现在大约仅为 10 枚。唯一例外场景:资金池资金即将耗尽时,会触发奖励加成,以此吸引更多亏损交易入场。团队将其描述为:平台就自身未来现金流开展折价拍卖。
上述变更将通过时间锁排队,完成最终安全校验后 24 小时正式生效。那为何选择此时调整?
前面提到的 Paragon 平台,在 Papertrade 上线仅 8 天后,于 10 月 18 日就上线了 PAPER 永续合约,Aster 也在周一上午跟进上线。联合创始人 Jez 事后坦言:“我明显低估了盘前永续合约的市场需求。”
可交易 PAPER 会成为攻击武器
PAPER 的收益来自平台资金池盈利,代币价值随资金池健康状况涨跌。一旦攻击者掏空资金池,或是让盈利交易者卡在兑付队列(赢家等待新的亏损资金来兑付收益),PAPER 价格就会暴跌。
风险就源于此处。Papertrade 采用 Hyperliquid 的中间价作为交易盯市价格(也就是最优买价与最优卖价的中间值),因此只要短暂撬动 Hyperliquid 的标的价格,Papertrade 的定价也会跟着被带动。
例如,据 The Block 报道,上线当晚,某钱包在 Hyperliquid 上将 ETH 价格小幅撬动约 0.12%,获利约 128 万美元;不过 Papertrade 称该交易者后续通过新账户,把大部分盈利又返还了回去。
项目团队对这条攻击路径并不避讳。在 10 月 11 日的说明中写道:“操纵攻击始终存在可能性,问题只在于实施攻击能否在经济层面有利可图。”
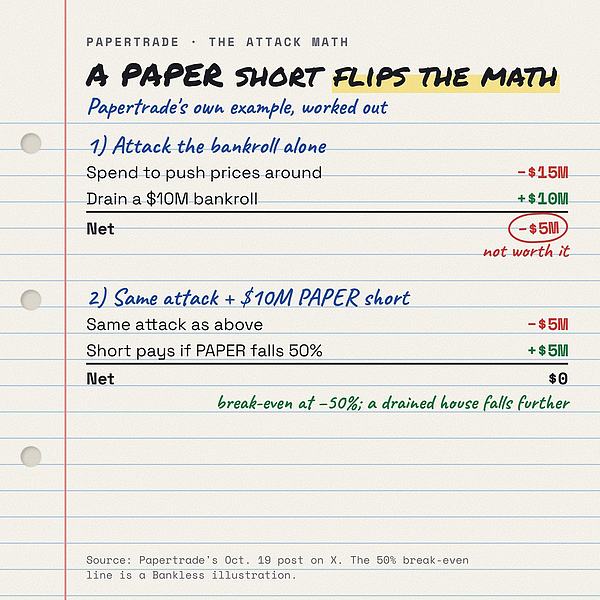
原本的防御思路是让攻击在经济上无利可图,一部分手段是限制资金池规模。资金池越小,攻击的潜在收益越低。但一旦可以做空 PAPER,整个局面就完全改变。
引用团队举的例子:假设资金池有 1000 万美元。若想通过拉动 BTC 或 ETH 价格来掏空资金池,攻击者大约需要投入 1500 万美元成本,单独实施攻击本身是亏损的。按团队原话描述:“你只会亏钱。”但如果攻击者同时在另一家交易所做空 1000 万美元名义价值的 PAPER。一旦资金池被掏空,PAPER 币价暴跌,空头头寸将实现盈利,这笔收益可以覆盖攻击成本。此时,攻击就 “具备极强可行性”。
用 Papertrade 的原话来说,PAPER 永续合约,本质变成了对资金池偿付能力加杠杆押注。
问题在于,这些空头头寸建立在其他交易所,而 Papertrade 无法管控这些平台。项目可以限制自身资金池的规模,但无法阻止 Paragon、Aster 或其他平台上线 PAPER 交易市场。它唯一的防御手段,只能是限制用户在 Papertrade 平台内的交易规模。也就是说,只要外部新增一个 PAPER 交易市场,就会给 Papertrade 的增长设置上限。
在代币流动性与交易所业务增长二者之间被迫抉择时,项目选择保全交易所本身。
有意思的是,这个风险盲区在我见过最完善的上线前压力测试里就已显现。8 月,Sumcap 基于 Papertrade 的机制,回测了约 360 万笔 Hyperliquid 历史交易,覆盖 600 多种情景,所有场景下资金池都保持偿付能力。但关键缺陷是:Sumcap 的模型直接忽略了 PAPER 的二级市场价格,而代币价格恰恰是这类攻击的发生载体。
后续格局
那么现在,PAPER 持有者究竟拥有什么?简单来说:持有者可以领取协议发放的 USDC 分红份额,但这份权益本身无法变现退出。Jez 表示:“与其把 PAPER 当成传统加密代币,不如理解为交易所的收益分成凭证。”
当然,这笔分红金额不容小觑。我从 DefiLlama 调取 Papertrade 数据,自 10 月 10 日上线以来,项目已经向 PAPER 持有者发放约 5800 万美元分红。不过分红规模已经明显回落,从 10 月 15 日峰值约 670 万美元,下降至 10 月 17–19 日期间日均约 150 万美元。
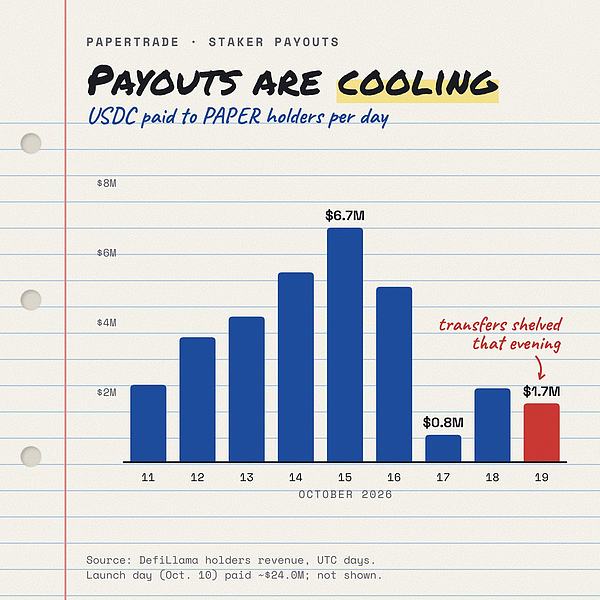
与此同时,新入场亏损交易者的收益待遇也大打折扣。
按照近期约每枚代币每日 0.00017 美元的分红水平,亏损 1 美元获得的 10 枚 PAPER,每日仅能产生约 0.002 美元收益,回本就需要近 600 天。即便是规模最大的一批挖矿用户,目前也尚未回本。据 Lookonchain 数据,规模最大的 25 名亏损交易者中,计入质押奖励后仍有 21 人处于亏损状态。
此外,市场此前给 PAPER 的定价也印证了这一点。Paragon 平台将其永续合约结算价定为 0.026 美元,按约 88.5 亿枚的 PAPER 总供应量计算,对应估值约 2.3 亿美元。如果维持近期日均 150 万美元的分红规模,全年质押者可获得约 5.6 亿美元分红,是代币估值的两倍多。显然交易者并不认为该高分红水平能够持续。
项目团队清楚这一市场态势。在周一的公告中,团队称本次机制大修,是为把 PAPER 回归其原本定位:更接近交易所返佣凭证,也就是把平台自营资金池的部分收益,返还给资金池的出资交易者。
换言之,PAPER 已经越来越不像独立资产,而更像是一种分期兑付的亏损返现凭证。
其他核心问题
谁会持续产生亏损?
质押者拿到的每一分收益,都来源于交易者的亏损。大量挖矿用户是刻意亏损,押注 PAPER 未来可以卖出变现。
如今没有退出渠道,挖矿回本周期拉长至约 1.6 年(近 600 天),这还是建立在分红不再继续缩水的前提下。一旦这批挖矿用户离场,剩下的就只是原本就愿意参与 1000 倍杠杆博弈的自然流量交易者产生的亏损。这才是 Papertrade 真正的收入基本盘,其体量还有待验证。
空头交易能否被彻底杜绝?
在一定程度上可以。Paragon 当初上线 PAPER 永续合约,前提就是市场预期 PAPER 未来能够现货交易;在不存在可收敛的现货价格后,Paragon 已经下线该合约。但漏洞依然存在。
PaperDAO 发行的 PULP 代币可在 Uniswap 交易,该代币代表国库资金池的按比例收益权,国库资金池专门用于挖矿获取 PAPER。但文档仅承诺:待 Papertrade 开放转账功能后,才可将 PULP 兑换为 PAPER。这类可交易的封装代币目前规模很小,但属于 Papertrade 无法管控的风险敞口。
自营资金池交易所能否发行具备流动性的代币?
Jupiter 于 10 月 15 日上线的 YOLO 采用相同分红逻辑,但直接放弃发行代币。其被称为 “自营池(House)” 的资金池由交易者亏损资金注入,独立于 Jupiter 主 JLP 资金池,不存在可供做空的标的。
而 Solana 上新平台 Cardboard(最高支持 1000 倍杠杆,共用自营资金池)选择效仿 Papertrade 方案。每产生 1 美元合格亏损,铸造 100 枚 CARDBOARD 奖励代币,文档写明:在协议开放转账功能前,代币不可转移。
根据 Pine Analytics 数据,10 月 15–19 日上线初期,该平台名义交易量约 44.8 亿美元,其中很大一部分来自多空配对交易,本质就是挖矿行为。Cardboard 尚未公开评论 Papertrade 冻结代币转账的决定,但它的挖矿用户现在必须把这个先例纳入定价考量。
该限制是永久的吗?
公告里 “现阶段” 的措辞显然留下了回旋余地。Papertrade 承认,协议安全性高度依赖 Hyperliquid 提供的价格数据源;项目押注 Hyperliquid 订单簿的深度会持续提升。
订单簿越深,价格操纵成本越高,未来才有可能安全地开放 PAPER 交易。采用比实时买卖中间价更难被操纵的价格预言机喂价也会有所帮助,YOLO 采用的预言机延迟成交就是一个例子。在此之前,可以认为 PAPER 将持续保持不可转账状态。
总结
毫无疑问,Papertrade 本次决策消耗了大量市场好感。那些抱着卖出预期挖矿 PAPER 的用户,现在手里只有无法退出的收益流;同时新的铸币曲线会持续稀释这份收益。对很多用户而言,这和他们当初参与时预想的规则完全不同。
但我认为团队的选择具备合理依据。资金池的使命是兑付盈利交易者;如果代币让攻击资金池变成有利可图的操作,所有交易者都会暴露在风险之中,而不只是质押用户。
在我看来,这件事给整个赛道上了重要一课:在自营资金池交易所里,代币本身就代表平台权益。允许平台权益自由交易,相当于给攻击者提供对冲工具。往后所有新上线的自营资金池项目(包括 Cardboard),都会面临同一个难题。
平台固然依旧占据优势,但 Papertrade 此举大幅提高了做空押注平台垮台的难度。持续关注这个项目,后续大概率还有更多值得研究的新动态。