BiyaPay行情观察:SMCI盘后涨超15%,AI服务器毛利率回升,能否持续?
AI 服务器需求有多强,不只要看卖出了多少,还要看订单最终能留下多少利润。超微电脑这次更新,恰好给出了两个值得关注的信号 -- 收入预期大幅上修,毛利率预期也同步改善。
美东时间 10 月 20 日,超微电脑发布 2027 财年第一季度初步业务更新。公司预计,截至 2026 年 9 月 30 日的季度收入为 185 亿至 195 亿美元,高于此前 145 亿至 155 亿美元的指引;毛利率预计为 12.0%至 12.5%,也高于原先 10.4%至 10.8%的预期。
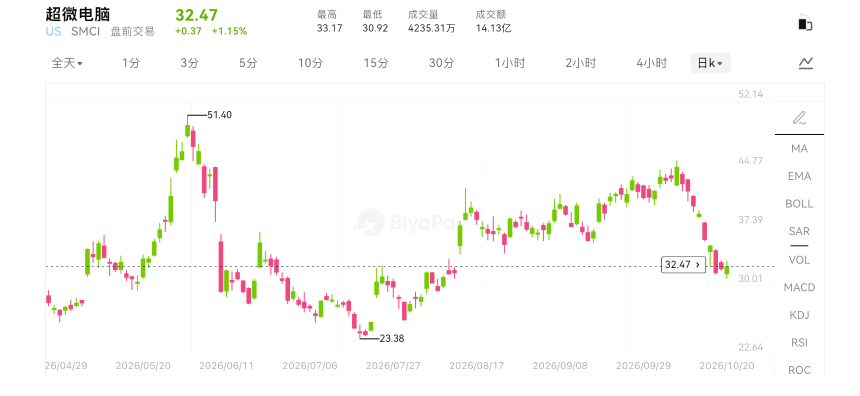
据 BiyaPay 行情显示,SMCI 当天常规交易收于 32.47 美元,上涨 1.15%;截至美东时间 19:59,盘后报 37.52 美元,较常规收盘上涨 15.54%。
市场兴奋的原因,不能只归结为 AI 需求旺盛。服务器企业最难回答的问题一直是:接下越来越大的订单后,究竟能留下多少利润?这次更新至少给出了一个阶段性改善的信号。
不过,当前公布的是未经审计的初步估计,完整财报安排在 11 月 3 日。收入和毛利率的好消息,距离现金流、净利润与后续指引的完整验证,仍有一步。
SMCI 盘后涨超 10%,股价上涨之后还要看什么?
盘后大涨,首先反映的是市场对收入和毛利率上修的重新定价。但对于跟踪 SMCI 的美股投资者,接下来还要区分盘后报价与次日常规交易的表现:成交是否活跃,价差是否扩大,涨幅能否在更多交易者入场后维持,都是观察这次市场反应的线索。
从行情跟踪到美股交易,账户里的资金以什么币种持有、如何兑换,也会影响操作流程。从行情跟踪到实际交易,除了关注股价变化,资金如何进入交易账户也是不少用户会考虑的问题。对于持有 USDT、同时关注美股市场的用户,BiyaPay 提供 USDT 兑换美元及美股相关交易服务,可以了解从数字资产兑换到股票交易的资金安排。通过一个账户连接多元场景。
交易路径之外,判断 SMCI 这次上涨有没有业绩支撑,仍要回到公司本身。收入上修解释了市场为何兴奋,毛利率、回款和后续订单,则决定这份增长能留下多少利润与现金。
收入高出原指引,毛利率让增长更有分量
按区间中值计算,新收入预估为 190 亿美元,原指引中值为 150 亿美元,相差 40 亿美元,增幅约 26.7%。这里比较的是本季度预估与公司此前指引,不是同比增速。
毛利率中值则从 10.6%提高到 12.25%,提升 1.65 个百分点。对于收入体量很大的服务器企业,百分点不大的变化,也会明显影响毛利润规模。
若仅将两组收入和毛利率中值相乘,新预估对应的毛利润约 23.28 亿美元,原指引对应约 15.90 亿美元。这只是便于理解的中值演算,不是公司披露的最终利润,更不等于净利润,但它解释了为什么收入与毛利率同时改善,比单纯的出货增加更能改变市场预期。
把芯片供应商、服务器厂商和云服务客户放在同一条产业链里比较,就更容易理解:客户愿意多花钱是一层,服务器企业能否获得更好的利润分配,是另一层。
AI 服务器卖得贵,不代表组装厂一定赚得多
高端 AI 服务器包含昂贵的芯片、内存、网络和存储部件。整机价格上涨时,厂商收入会随之扩大,但其中相当一部分金额可能只是采购成本的转移。
因此,一台服务器卖得更贵,与厂商技术附加值提高,并不能画等号。如果核心部件占据大部分成本,整机企业依然需要靠采购、交付和系统集成效率,争取有限的利润空间。
真正能提高竞争力的环节,可能在机柜级整合、液冷、供电、网络协同、调试和持续运维。对大型客户来说,设备能否按时部署、稳定运行,并控制整个生命周期的成本,往往比单一部件的价格更重要。
超微电脑此次将毛利率改善归因于客户和产品组合。这个解释值得重视,也留下了后续问题:改善来自高附加值方案占比提高,还是某批订单交付结构更有利?如果只是季度组合变化,就不能把一次上修直接延伸为长期利润率台阶。
毛利率改善之后,现金可能还压在货里
服务器业务存在一个容易被收入增长掩盖的环节:备货通常早于回款。
企业需要先采购芯片和零部件,组织生产,再完成交付与验收。有些客户付款条件较长,有些项目还需要分阶段确认。收入可以已经进入利润表,现金却仍留在应收账款里;为下一批订单准备的库存,也可能继续占用资金。
所以,完整财报中需要把收入、应收账款、库存和经营现金流连起来看。如果业务扩大时,回款同步改善,库存周转也保持正常,增长的资金负担就较轻。如果应收和库存增长明显快于收入,企业即使账面赚钱,也可能需要额外融资来维持交付。
这并不意味着应收账款增加就一定异常。高速扩张本来就会占用营运资金,关键在于回款安排是否合理,以及资金占用能否在后续季度逐步释放。高速扩张本来就会占用营运资金。关键在于增长是否有对应订单、客户信用和清晰的回款安排,以及资金占用是否会在后续季度释放。
对 AI 设备企业而言,技术迭代还会放大库存管理的重要性。新平台推出后,旧平台的价格、需求和交付节奏都可能变化。一次成功的大批量交付,不仅是销售问题,也是采购与生产管理能力的体现。
大客户订单越大,利润与议价权越需要分开看
大客户能够带来规模,也可能拥有更强的谈判能力。
当一笔订单足以显著改变季度收入,交付提前或延后,就会影响市场对增长的判断。如果某个季度集中完成验收,收入可能大幅超出原预期;但这并不自动说明下一季度也会以同样速度扩张。
因此,后续需要观察订单的延续性,以及客户组合是否更均衡。来自不同客户、不同交付周期的需求,通常比依靠少数大项目更容易形成稳定的经营节奏。这里讨论的是业务模型应当检查的变量,并不是已经认定公司出现了回款或订单问题。
客户和产品组合还会影响售后成本。高规格系统可以带来更高售价,却也可能增加安装、调试、保修和现场支持支出。毛利润改善能否最终传导到营业利润,需要把这些费用一并纳入。
这份更新能证明需求强,暂时不能替整个 AI 产业作答
SMCI 上修预估,说明公司在本季度获得了更强的收入支持。但产业链不同环节的表现,不能机械外推。
服务器厂商确认收入,可能意味着设备已交付给云服务企业;云服务企业是否已经把设备用满、是否能从终端客户收回足够费用,还需要另一组证据。基础设施需求强,与终端应用盈利充分,可以同时处在不同阶段。
同样,超微电脑毛利率改善,也不意味着所有同行都能同步改善。客户结构、供应商条件、方案能力和交付效率,都可能造成差异。分析 AI 行情,最需要避免的是一家公司的好消息被无限扩大为整个行业的统一结论。
11 月完整财报公布后,重点应落在毛利率上修的持续性、经营现金流、库存与应收变化,以及下一季度需求安排上。若这些指标相互支持,这次预告就不仅是一次短期惊喜,也可能成为市场重新理解公司盈利能力的依据。
这次业绩预告让市场看到了 SMCI 在 AI 服务器需求上的增长潜力,也推动股价在盘后明显上涨。不过,收入预期上调并不等于盈利能力已经稳固改善,毛利率能否持续回升、营运资金能否顺利回收,还需要等正式财报进一步验证。接下来,11 月 3 日公布的完整财报,将是观察这轮增长成色的重要依据。