CoreWeave 违约率超 60% 真正该担心的是 USD.AI
作者:@Web3Mario
摘要:这周 AI 圈最热闹的一条新闻,是 CoreWeave 的五年期 CDS 冲到 1194.5 个基点,隐含违约概率超过 60%,部分债券跌破 80 美分。很多人第一反应是 AI 泡沫要破了。但我顺着这条线往下挖了一层,发现事情和直觉不太一样:这条新闻真正有价值的用法,不是拿来判断 AI 泡沫,而是拿来给链上最火的收益资产之一——sUSDai——估一个价。因为 CoreWeave 借钱的方式,和 USD.AI 放贷的方式,几乎是同一套;区别只在于 CoreWeave 的租户是 Meta 和 OpenAI,而 USD.AI 借款人的客户,大多数连投资级都够不上。这篇文章我想讲清楚三件事:这个 60% 到底在说什么、它对 sUSDai 意味着什么、以及在 Pendle 和 Morpho 上那些策略各自承担的是哪一份风险。
1194 个基点听着吓人,但它定价的其实只是 CoreWeave 债务里最小的一块
先把新闻本身讲明白。
CDS 全称信用违约互换,名字拗口,实质很简单:给一笔债务买的违约保险。你持有某公司债券怕它不还钱,就找人买份保险,对方收保费,公司真出事了由他赔付。保费报价有个行业习惯,用"基点"表示,100 个基点等于 1%。所以 1194.5 个基点,就是 100 美元面值的债券,一年要付 11.945 美元保费。作为参照,一篮子投资级公司的 CDS 指数大概在 60 个基点,CoreWeave 是它的 20 倍。
"隐含违约概率 60%"就是从 11.945% 这个价格倒推出来的——市场愿意收这么多保费,反过来推算,它认为 CoreWeave 五年内出事的概率超过六成。这里要补一句严谨的限定:这是风险中性概率,不是"CoreWeave 有六成概率破产"。倒推时还要假设万一真违约了债权人能收回百分之多少,换个回收率假设,算出来的数就不一样。另外 1194.5 是 10 月 15 日的盘中峰值,到 10 月 19 日已回落到 1082 个基点。
但真正的问题不在这些技术细节,而在于:这 11.945% 定的是 CoreWeave 全部债务的价吗?
不是。CoreWeave 到 2026 年上半年总负债约 520 亿美元,其中总债务约 350 亿、经营租赁约 163 亿,股东权益只有约 50 亿,杠杆在 10 倍左右。这 350 亿债务分三层。
第一层是占比最大的 DDTL(延迟提款定期贷款),已提款约 150 亿、未提款约 90 亿。它的借法值得说清楚:钱不是直接借给 CoreWeave 这个公司,而是放进一个个独立的项目公司(SPV)里,每个项目公司背后绑定具体的 GPU、客户合同和数据中心租约。这种设计叫破产隔离——万一母公司倒了,债权人追索的是这个项目公司里的资产,跟母公司的其他债权人隔开。所以银行放款时真正评估的,不是 CoreWeave 会不会倒,而是签合同那家客户会不会倒。Meta 签下一份多年期、用不用都得付钱的合同并转给项目公司,银行眼里这份合同的付款方其实是 Meta。
第二层是可转债,约 110 亿,票息 1.75% 到 2.875%。
第三层才是这次暴跌的那批无担保票据,规模约 15 亿美元,而且是结构性次级的——意思是清算的时候,它排在前面几百亿美元有担保债权后面,拿钱的顺序非常靠后。
巴克莱的 Rajadhyaksha 说得最直白:这次摇动整条狗的,是那条最小的尾巴。他打了个比方,一个人有 3500 万美元房贷,外加一张小额信用卡,信用卡利率高说明的是信用卡的问题,不能说明这座城市所有房贷借款人都有麻烦。
顺着这个逻辑,高盛在 10 月 19 日把 CoreWeave 从"中性"上调到"买入",目标价 106 美元(当时股价 61.39)。理由就是市场盯错了参照系:CoreWeave 真正的加权融资成本,按二季度利息支出年化 25.6 亿除以约 300 亿总债务算,在 800 到 900 个基点,不是 15%。
15% 的债券收益率,定价的是那 15 亿美元最次级的债权,不是 CoreWeave 的整个融资体系。 看懂这一点,才能接着往下谈。
CoreWeave 借钱的这套做法,USD.AI 几乎原样照搬,只是客户弱了一档
有意思的部分来了。我把 CoreWeave 的 DDTL 和 USD.AI 的贷款结构并排放一起看,发现它们几乎是照着一个模子做的:
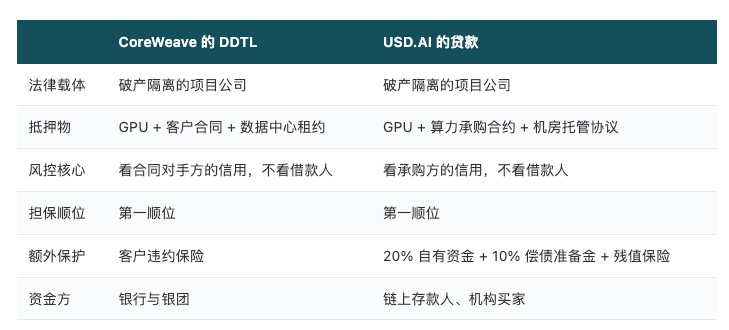
除了资金方一边是摩根大通、另一边是链上稳定币,这两套做法几乎一模一样,连"不看借款人信用、看合同对手方信用"这个核心思路都完全一致。USD.AI 那套分级——Tier 1 要求承购方是投资级(7–9%),Tier 2 是非投资级但有多年合约(10–12%),Tier 3 是现货零散出租(12–15%)——本质上是把 DDTL 的风控逻辑编成了代码。
这个发现推翻了一个常见理解。很多人(包括我一开始)会以为 CoreWeave 是发无担保债券、风险敞口裸露,而 USD.AI 有硬件抵押、天然更安全。但正确的对比不是这两者,而是 USD.AI 的贷款 vs CoreWeave 的 DDTL。把那 15 亿次级票据拿掉之后,两边站的是同一块地基。
既然结构一样,差别就只剩一个:合同对手方是谁。
CoreWeave 的租户是 Meta、OpenAI、微软。摩根大通在 10 月 20 日的报告里把"项目公司内的交易对手风险"列为三项关键风险的第一项,原话是"并非所有项目公司都有超大规模云厂商背书"。这句话对 CoreWeave 成立,对 USD.AI 只会更成立——它公开披露的借款人是 QumulusAI、Corvex、Hydra Host、Duos Edge AI、Sharon AI 这类中小 neocloud,承购方按协议自己的分级,Tier 2 和 Tier 3 占了大头。
这不叫"有抵押所以更安全",准确说法是:抵押品形态一样,合同质量差一档。
而这引出我认为最需要警惕的一点:13 个借款人看起来很分散,但它们全部踩在同一条 GPU 租金曲线上。 这不是 13 个独立风险,是 1 个风险乘以 13。真正该担心的不是"违约率从 5% 涨到 10%",而是它们一起出事。而一起出事会触发一个自我强化的循环:集中违约 → 大批 GPU 同时被拖去二手市场 → 清算价崩 → 贷款的抵押覆盖更不够 → 更多违约。我下面假设的"清算价三成",本身就是这个循环跑出来的结果,不是凭空给定的。
租金曲线现在是什么状态?这里有个容易让人困惑的分叉:合约价在涨,现货价在崩。CoreWeave 7 月对全产品线提价约 25%,因为长约市场的 HBM、电力、机柜确实紧张;但现货端,H100 时租从 2025 年初的 3.5 美元跌到 2026 年初的 1.29 美元,跌幅 63%,B200 从 6 月初的 6.1 美元跌到 7 月的 4.37 美元,三周掉了 31%。
而抵押品被清算的时候,只能按现货价卖。这个裂口,就是整套结构最脆弱的地方。
想让 sUSDai 真亏钱门槛很高,但想让它脱锚,一笔贷款都不用违约
聊完宏观,回到账本。截至 10 月 17 日,USD.AI 存款 5.745 亿美元,活跃贷款 15 笔共 3.107 亿美元,加权平均借款利率 10.46%,给到存款人的净 APY 是 6.25%。
资产端 10.46%,负债端只有 6.25%,中间 4.2 个点去哪了?我按官方披露的三类收益来源反推了一遍:存款里只有 3.107 亿真的投进了生息贷款,部署率 54.1%;剩下 2.638 亿,一部分停在 Wilmington Trust 的托管账户等硬件安装验证(官方口径最高 7%),一部分是 PYUSD 储备在吃国债收益(5 年期美债现在 4.99%)。10.46%×54.1% 加 7%×45.9% 等于毛收益 8.87%,扣掉约 2.6% 的协议费和运营成本,正好落到 6.25%。
结论有点反直觉:你拿到的 6.25% 里,超过三分之一是"钱还没投出去"的过桥利息,不是 GPU 信贷的钱。 这件事得两面看:往好里说,目前真正暴露在借款人信用风险下的只有一半资金;往坏里说,一旦协议把部署率推上去(官方给的全额部署目标是 12.4% 收益),风险敞口接近翻倍,而收益只翻一倍。
现在讲最关键的部分——"亏钱"和"脱锚"是两件事,机制完全不同。
先看信用损失这条路。共有三道缓冲挡在前面:第一,USD.AI 持有的是第一顺位担保债权,追索的是项目公司里那批具体机器;第二,借款人自己先出了 20–25% 的自有资金,再加 10% 偿债准备金和残值保险,抵押品要先跌掉四分之一以上才轮到存款人;第三,贷款是直线摊销的,按官方示意图第 12 个月贷款余额已经降到一半。
把这三道算进去,敏感度是这样的:
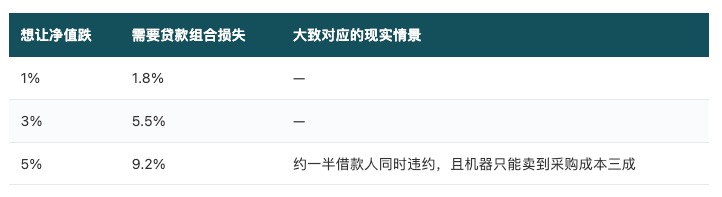
最后一行的算法:违约率 50% × 单笔损失 20%(贷款余额 50% − 清算价 30%)= 3107 万,占存款 5.41%。
所以在信用损失这条路上,门槛确实比想象中高得多。 短期(3–6 个月)我的判断是概率不高:部署率只有 54%,账本里没有 CoreWeave,15 笔贷款分散在 13 个借款人,多数还在摊还的前段。
但还有第二条路,而且这条路不需要任何一笔贷款违约。
sUSDai 的净值是浮动的,官方自己的文档写着"不是稳定币,不能按面值即时赎回";赎回走的是 30 天一个周期、先到先得的队列。这个结构,就是标准的银行挤兑结构:
有人开始怀疑净值会跌 → 二级市场先折价 → 折价引发更多人排队赎回 → 队列变长,等待期从 30 天变成 60 天 → 恐慌加剧,折价更深
整个过程里,一笔贷款都不需要违约。 大家抢的是队列位置,不是在对冲真实损失。而 30 天的赎回周期,在正常时期是流动性缓冲,在压力时期是恐慌放大器——它给了所有人足够的时间去想"我是不是排在别人后面"。
所以有人在 CoreWeave 这条新闻出来之后问,那 USD.AI 是不是要出事了。我的回答是:不是,但它有可能被打折,而打折这件事跟它出不出事,关系没有想象中大。
在 Pendle 和 Morpho 里,你承担的是这份风险的杠杆版
先说 Pendle。 sUSDai 的 PT 过去几个月一直交易在 9% 以上的固定收益。但有个容易被忽略的技术细节:PT 到期给你的承诺是 1 个 sUSDai,不是 1 美元。
这句话的差别,就是那 9.5% 的真实定价。你以 0.913 美元折价买入一份 PT,到期拿回 1 个 sUSDai:如果那时净值还是 1.00,你赚 9.5%;如果净值到了 0.913,你刚好打平;再低就是亏。也就是说,你锁定的那 9.5% 固定收益,唯一作用就是吸收净值 8.7% 的下行。 所谓"固定",固定的是数量,不是价格。而且 PT 到期前不能赎回,只能在二级市场卖,真到紧张的时候那边大概率没有流动性。
再说 Morpho。 现在 Morpho 上以 sUSDai 为抵押品的市场有好几个,Frax USDai 生态金库(Re7 Labs 策展)、Bitwise 的 RWA 金库都在列,PT-USDai 的循环策略最高报到过 27.13% 年化。
循环的算术很简单:sUSDai 收益 6.25%,借稳定币成本假设 5%,做 5 倍就是 6.25%×5 − 5%×4 = 11.25%。但风险同步放大。按常见的 86%–91.5% LLTV 区间估算:
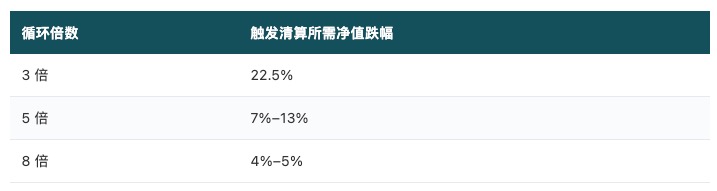
注意,触发清算往往不需要真的发生信用损失,只需要市场先给 sUSDai 打上折价。
这就说到 Re7 Labs 了。它在 2025 年 11 月 Stream Finance 那次事件里留下约 2740 万美元坏账,抵押品是 xUSD、deUSD 这类脱锚的合成稳定币。事后复盘的两个技术原因:一是没识别出底层的循环抵押结构,二是价格反馈滞后于脱锚速度。我提这个不是说这家机构不行,它在十几个链上管着 100 多个池子,是这个行业里相对专业的玩家。我想说的是:那两个导致失败的技术条件,在 sUSDai 这个场景里一个都不少——同样是合成收益资产,同样可以被拿去循环抵押,同样依赖一个会滞后的价格反馈。
把两件事摆一起看:在 Morpho 上拿 sUSDai 做循环,你承担的最主要风险不是借款人违约,是市场在某个下午突然不愿意按面值接它。
你其实在卖一份保险,保费收少了——但机会也确实存在
把技术细节全部抽掉,持有 sUSDai 的经济实质非常朴素:你在向一篮子中小 neocloud 卖信用保险。平时它们按时付息,你收保费;一旦它们集体出事,你承担损失。这是条典型的"平时收小钱、出事亏大钱"的收益曲线。
而这个市场里恰好有一个可以直接对标的参照物,就是本文开头那个卖 CDS 的人。给 CoreWeave 的债卖五年违约保险,一年收 11.945%。给这一篮子中小 neocloud 卖信用保险,你一年收 6.25%,其中真正来自信贷的只有 5.66 个点,剩下是托管账户的过桥利息。同样的生意,保费只有专业机构的一半,对手方还更弱。
我知道这个对比不完全公平,中间有一处重要差别:CDS 卖方承担全额损失,违约后要按面值赔付;sUSDai 持有人前面挡着 20% 自有资金、残值保险和破产隔离的项目公司,损失严重度低得多。所以不能直接说这 5 个百分点的价差是套利机会。
但即便把这些缓冲算进去,这个对比依然说明两件事。第一,市场对 GPU 信贷的定价,在公开市场和链上是分裂的:一边 15% 的债券收益率,一边 6.25% 的存款收益,中间差着近 10 个百分点,这两个价格不可能同时对。第二,也是更重要的,这个分裂之所以长期存在,是因为链上这一侧还没经历过一次完整的信用周期。 USD.AI 第一笔贷款是 2025 年 7 月发放的 62 万美元,到今天 15 个月,账本里没有出现过一笔真正的违约,有且仅有一笔提前还款。没有人知道当一批 B300 同时被拖到二手市场时能卖多少钱——因为这件事在这个行业里一次都没发生过。
一个从未被检验过的定价,不能算是一个有效的定价。
只讲风险不客观,机会这一面同样成立。它的收益是真实现金流,不是代币增发。 这在加密收益产品里是稀缺属性——它不靠发币补贴收益率,钱来自借款人还的利息和机器产生的实际算力收入。公开市场收缩对 USD.AI 可能是反向利好。 如果高收益债市场对中小 neocloud 关上门,这批人本来也进不去那扇门,它们会更依赖链上私募信贷,结果是需求增加、议价权上升,可以挑更好的客户。它的结构保护确实比 2022 年那批强。 破产隔离的项目公司持有 GPU、合约和全部收益账户;第一顺位担保权益外加 100% 项目公司股权质押;未经独立管理人同意不得对外负债或主动破产;交割时机房运营商必须签留置权豁免;借款人先出至少 20% 自有资金;10% 偿债准备金;Barkr 的残值保险;Aravolta 实时硬件监控;每季度一次偿债覆盖测试,目前平均 1.25 倍。这套东西不是摆设,正常时期确实能降低损失严重度。
至于判断,我分三个时间尺度说。
短期(3–6 个月)信用损失概率不高,但折价概率与信用损失是非线性关系,在恐慌时可以由预期自我实现,且快于任何实际损失发生。这两句不矛盾,但只说前一句会误导人。
中期(6–18 个月)才是真正的考验。三件事会在同一个窗口叠加:部署率上行带来的敞口扩张、第一批贷款进入第 18–24 个月(按官方示意图,那时抵押品价值只剩 31% 和 21%)、租金曲线继续下行。我倾向于认为 2027 年上半年是第一个真正的压力测试窗口。
至于 GPU 抵押品重估本身,方向不是"GPU 不值钱了",而是"抵押率必须下调"。 80% 的 LTV 在租金年跌 60% 的环境里偏激进。传统设备租赁里飞机是 80%、集装箱是 70%,而 GPU 的贬值曲线比这两者都陡。合理方向是把 LTV 压到 60–70%、摊销期缩到 24–30 个月。这意味着整个行业放款速度会慢下来——CoreWeave 这次事件真正的长期影响,是杠杆倍数被系统性下调,不是需求消失。
我会盯四个指标:部署率(活跃贷款除以存款),它同时决定收益率和风险敞口,如果快速冲上 80% 而加权利率没同步上升,就是在放松标准换规模;加权借款利率,上行说明在挑客户,下行说明在抢量;sUSDai 在二级市场的折价,这是四个里最重要的,因为它比任何官方披露都快,也不会等你算完账才反应;活跃贷款余额的月度变化,10 月 2 日那次 22% 的下降官方解释为机构出售、资本回收,这个解释成立,但要连续验证。
如果还要参与,我会给自己设三条约束,供参考。
Morpho 上的循环不超过 3 倍。 3 倍下净值要跌 22.5% 才触及清算,这个缓冲大概率够用;5 倍就只剩 7%,一次普通的恐慌折价就能扫掉全部仓位。杠杆倍数本质上是在买一份"我不会被错杀"的保险,倍数越低容错越高。
Pendle 上只买短期限的 PT。 9.5% 的固定收益只够吸收 8.7% 的净值下行,期限越长,净值走到那个位置的可能性越大,而提前退出只能靠一个会变薄的 AMM。
把它当权益仓位,不当现金仓位。 这条最重要。sUSDai 不是稳定币,赎回是 30 天周期的排队机制,在你最需要它的时候,它可能刚好排在队列后面。我在之前的文章里提过哑铃策略,这类资产应该放在哑铃的那一端——用小仓位换超额收益,而不是当作随时能取出来的活期。
写到这里,我想说的其实是一件更朴素的事。链上信贷这个赛道从 2022 年集体爆雷之后一直在讲一个故事:我们有超额抵押、有链上透明、有自动清算,所以我们比传统金融更安全。但 GPU 抵押贷款这件事说明,真正的风险从来不在清算机制里,而在估值假设里。清算机制再优雅,如果分母上那个"抵押品值多少钱"是错的,一切都白搭。而"抵押品值多少钱",恰好是链上最难定价的东西——它非标、不流动、需要专业判断,而且没有一个能实时报价的市场。
CoreWeave 的 1194 个基点,第一次给这个世界提供了一个公开、连续的价格信号。它定的是那 15 亿美元次级债的价,但它真正在问的问题是:用一堆会折旧的芯片做抵押,到底该要求多高的回报。这个问题的答案,现在正在被重写。