算力融资:信贷正在误判AI
作者:Kerman Kohli 来源:Substack 翻译:善欧巴,金色财经
算力市场正在浮现许多瓶颈,但最大的一个是对资本的获取——具体说,是信贷。
这轮建设刚起步的几年,绝大部分资本开支来自公司自有现金。超大规模云厂商把现金烧到自由现金流转负,华尔街也因此对它们口诛笔伐。但这件事没人有权置喙,毕竟是它们自己的资产负债表,想怎么用就怎么用。
然而这并不是终点,只是开局的终点。下一波融资来自哪里?股权。Alphabet 募资 850 亿美元、Meta 等公司稀释股东以筹集更多资本,都是明证。但这仍不足以供养这台机器之神。相信这些巨头过往业绩的股东,愿意也乐于为其资本密集型计划买单。可还是不够。
那么最终落在哪里?
当然是信贷市场。
有趣的地方就在这里:这些市场的体量极其庞大。世界上的信贷规模,比实际资本还要多。
而这正是与算力建设相关、最值得玩味的环节。
信贷是一场多人博弈
自有现金不需要向外界交代任何东西。
股权融资只需要已经入场的投资者相信公司能延续过往业绩,不必太懂底层运行机制。
信贷则不同:它需要一个交易对手,而这个对手必须非常确信自己能按约定条件拿回钱,并且在钱拿不回来时有强有力的追索权。
要让交易对手相信自己能把钱拿回来,它就必须先持有一套信念。
目前贷款人的信念大致如下:
-
AI 可能是一场泡沫,也可能不是
-
最大的风险是无法从 offtake(算力承租方)合约中收回本金,也就是承租方违约风险
-
底层资产(GPU)没有价值,会像普通硬件一样折旧
这些信念表面上都合乎逻辑,实际上彼此并不兼容。若想为这个生态释放更多资本,需要更好的市场教育。
我想逐条谈谈这些点。
“AI 泡沫论”
认为 AI 是泡沫的人,主要有两点批评:
-
他们认为算力需求并非无限,供给迟早会追上
-
这项技术带来的生产率提升跟不上投入,或者根本不值得
-
模型与软件效率的提升会跑赢需求增长(与第一点相关)
我认为第一点最需要回应。我在上一篇文章《有限需求与无限需求》中讨论过,这里换一个角度。
代理式 AI(Agentic AI)的需求每年增长 2.5 至 5 倍,而根据目前一切可知可见的信息,到 2030 年底供给最多翻一倍。有意思的是,供需缺口每年都在扩大。2027 年的内存已经全部售罄,主要 CEO 们表示短缺只会更严重。算力承诺合约总额已达数万亿美元,每一家主要算力厂商的积压订单都值数千亿美元。
供给不可能凭空上线,而 AI 在整个经济中的扩散只会加速。有些行业永远不会嫌算力太多。
例如:
-
需要更多算力做大规模风险建模的金融机构(Jane Street 数十亿美元级的算力承诺)
-
可以无休止投入 GPU 小时去发现新药、构建更好模型的大型制药公司
-
希望用算力串联未发现的思路、或模拟复杂环境的科学家
-
需要在战场上尽可能高效、因此尽可能多买算力的军工与国防企业
-
会投入算力寻找企业系统漏洞的网络安全公司与黑客
这些公司没有“token 预算”的概念,也不会去查会计 Bob 是不是用他的 token 多干了 20% 的活。某一家世界 500 强企业没在 AI 上看到增量回报,并不重要——还有许多公司有更强的动机去做,还有许多行业已经把算力当作生产资料。对这些行业而言,算力带来的是对同行的竞争优势。
如果你认为算力需求并非无限,那你就等于认为我们已经拥有:
-
足够多的风险建模
-
足够多的疫苗与药物
-
足够多的人类发现
-
足够强的军事力量
-
足够完善的网络防御
只有相信以上这些都“够了”,你才可能相信供给会跑赢需求。
最后一点关乎模型效率与算法改进。我们已有客观数据:智能成本每下降 90%,使用量就会以更大比例增长(基准情形下超过 10 倍)。每经历一次这样的循环,反而会解锁更多用例。有兴趣可以看我的上一篇文章。
承租方与交易对手风险
既然我们已较有信心地认为过度建设的风险很小——因为需求是无限的——就可以进入下一点。如果你不认同这一点,就得回到上一节。
人们常把算力类比为房地产,这几乎正确,但根本上仍然错了。住房的可租客群受限于特定地理范围;算力则不然,它的可替代性(fungible)强得多。
许多信贷方过度执着于承租方的“投资级”资质,往往要求签订 2 至 3 年合约、支付 20% 至 30% 的首付,有时甚至高达 50%。他们想确认交易对手确实有能力履约。但为了寻求安全,贷款人反而把自己置于更差的位置!我来解释。
在算力需求爆棚的世界里(现在如此,至少还会持续 5 年,也可能长达 10 年),如果有人退出承诺,至少有十家企业在排队接手。强制长期合约、严审承租方,意义不大,因为有大把参与者愿意接下这份算力。B300 的供给根本看不到影子,其他 GPU 也会慢慢陷入同样局面。
更进一步,算力价格持续上涨,如果你以 30% 至 50% 的折扣锁定长期合约,本质上意味着作为贷款人你正在做空算力——如果你本来就在给 AI 初创企业放贷,这绝不是你想下的注。
做空算力意味着你本不该参与这笔交易。此外,算力租金过去半年上涨 50%、过去一年上涨 100%,回收期本可以只有你想要的一半,但对安全的渴望实际上反噬了你。
贷款人对安全的强烈渴望,让他们变成了算力空头,也通过强制拉长回收期恶化了自己的经济账。
底层抵押物
我认为这是全文最有趣的一点。看空 AI 的人喜欢说,这些机器的折旧速度会让它们几年内就变成废铁、必须更换。这在客观上是错的:2020 年产的 A100 至今仍在运行、并被出租到 2029 年。从我们已知的 GPU 情况看,可以确立至少 9 年的有效价值下限。我的假设是,Blackwell 及更新的机器会跑过十年。
更能推翻这些假设的是,硬件实际上在升值,而不是在 6 年后价值归零。
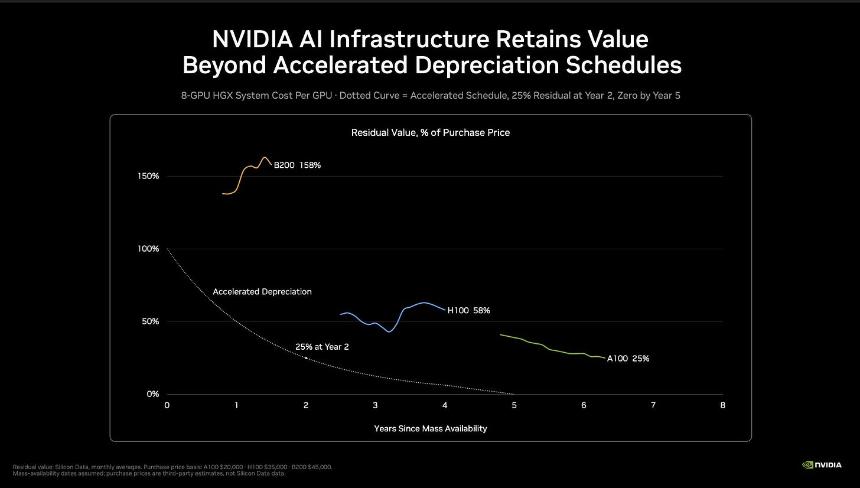
一块 B200 现在的价值,比大约两年前刚发布时高出 50%。这些是实质性事实,应当被认真对待。一块 6 年前的 A100,如今仍值原价的 25%。多数分析师曾说 6 年折旧已经算激进,我现在认为那是极度保守的估计。
“但新芯片不是更好、更高效吗?”
是的,这确实是事实,但现实中它忽略三个关键因素:
-
推理依赖内存
-
内存是升值资产
-
我们造不出足够的内存与芯片
正因如此,我们必须换一套完全不同的视角,来理解 GPU 的有效价值与寿命。这是一类早已存在的资产,却在金融层面正经历全新的动态。
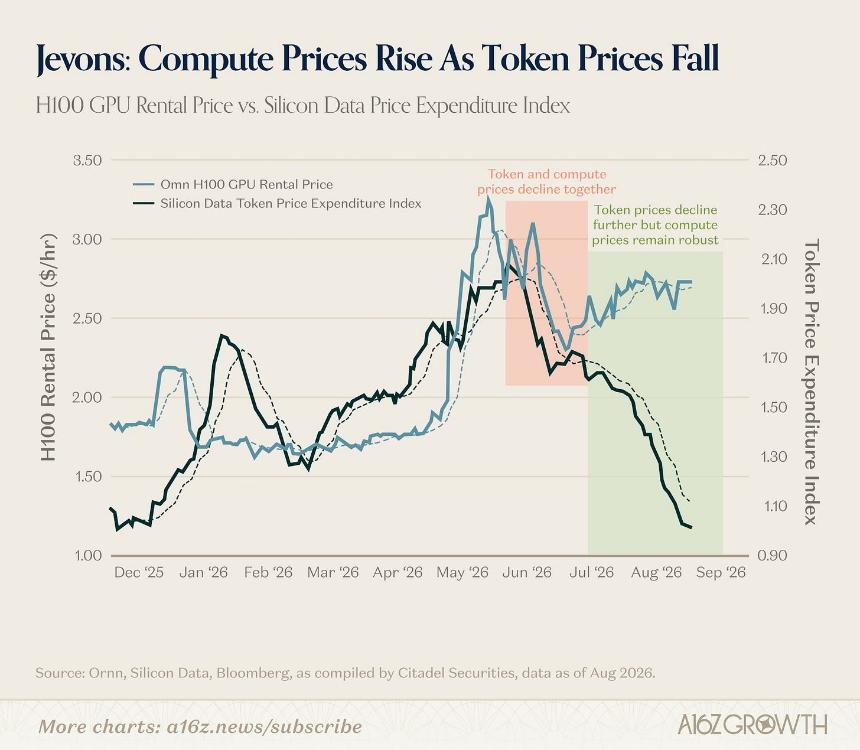
我总在评论区看到有人说:“可随着软件效率提升,你需要的机器不是会更少,或者持平吗?”这又回到了最初的问题:你认为算力需求是有限的还是无限的。如今我们看到杰文斯悖论正在实时上演。
结语
我更大的判断是:算力将超越房地产,成为地球上最大的资产类别,而这只是数十年结构性迁移的开端。与过去的资产类别不同,要做好这件事,你必须同时深刻理解技术与金融市场。更多背景可参考我的文章《技术资本家》。
为算力融资、把算力带上线、或参与算力市场,是一个正在浮现的机会,属于那些对此有饥饿感的人。密切跟踪这场游戏的走向——每一周、每一月,你都会对地面上的真实情况了解更多。另外,务必亲手弄脏双手去玩这些东西(这也意味着你得花钱买硬件)。
信贷支持的算力将变得极其庞大,而我们甚至还没真正开始。