海力士跌不停 股票合约市场开始影响股价?
海力士股价连续下跌时,币安上的海力士股票永续合约却打出了数十亿美元的成交额。
10 月 12 日至 14 日,币安海力士美国 ADR 永续合约三天成交约 12.95 亿 USDT,相当于同期美国市场海力士 ADR 成交额的 14%。韩国本土市场的对比更加明显:同期海力士韩股永续合约成交约 37.33 亿 USDT,相当于韩国现货市场成交额的约 27%。
把两边加总,三天内,币安海力士合约总成交约 50.28 亿 USDT;同期美国 ADR 与韩国本土股票现货成交额合计约 230.4 亿美元。按名义成交额计算,币安一家交易所就达到两地现货成交总量的约 21.8%。
这意味着,围绕海力士股价进行的链上衍生品交易,已经不是传统股票市场之外一个可以忽略的小市场。
当然,合约成交额不是净资金流入,也不代表同等规模的股票被买入或卖出。但当一个衍生品市场的交易量达到标的现货市场的相当比例时,一个问题就值得认真讨论:这些交易是否只是在跟随股票价格,还是已经可能通过风险对冲、流动性和交易预期,反过来影响股票市场?
合约市场体量
先看海力士美国 ADR。
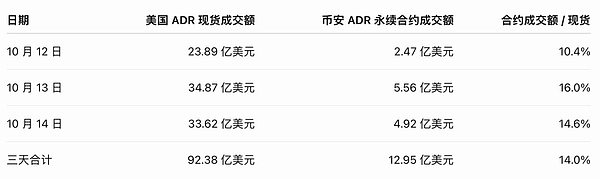
美国市场的对比已经相当显著:三天中,币安海力士 ADR 合约成交额每天都达到对应现货成交额的两位数比例。
再看韩国本土股票市场。同样三天,海力士韩国现货成交额折合约 138 亿美元,币安韩股永续合约成交约 37.33 亿 USDT,达到现货成交额的约 27%。
两地合并后,币安海力士合约成交约 50.28 亿 USDT,而美韩现货成交额合计约 230.4 亿美元。换句话说,币安一家交易所的海力士合约,三天名义成交额就超过两地相关现货市场成交总量的五分之一。
这组比较有一个重要前提:永续合约成交额统计的是反复交易产生的名义成交量,同一笔资金可以在短时间内多次开仓、平仓。因此,21.8% 并不意味着有相当于现货成交额 21.8% 的新增资金进入了海力士股票市场,也不能据此推导币安拥有 21.8% 的股票定价权。
但它仍然揭示了一个不能忽略的变化:传统股票价格之外,已经出现了一个交易活跃度足以与现货市场相比较的衍生品市场。研究海力士价格变化时,只看韩国现货和美国 ADR,可能已经不足以覆盖全部值得关注的交易活动。
不再只是跟随?
币安上的海力士产品是跟踪股票价格的永续合约,不是直接持有韩国交易所的海力士股票。用户交易的是合约头寸,通常不会因此获得底层股票的所有权或股东权利。币安官方产品说明也将 SKHYNIXUSDT 定义为跟踪海力士股票价格的永续合约,支持 24 小时交易。
这一区别很重要:合约市场的成交额,不等于传统股票市场发生了同等规模的股票交易。
但衍生品不直接代表股票所有权,并不意味着它对现货价格没有影响。期货、期权等衍生品本来就可能通过对冲交易、套利和投资者预期影响标的资产。股票永续合约的特殊之处,在于它将这种交易活动带进了加密平台,并允许交易者使用稳定币和杠杆参与其中。
当同一只股票在两个市场交易,双方的价格和风险敞口就可能发生联系。
例如,交易者在合约市场集中买入海力士永续合约,做市商可能因此承担相应的空头风险。为控制风险,做市商可能买入海力士现货、ADR 或相关 ETF 进行对冲;如果合约端的风险方向相反,对冲交易也可能转向卖出。
如果这种对冲交易规模足够大,就可能改变传统市场的订单流。另一种可能是,合约市场在传统股票市场休市期间形成了新的价格信号,影响交易者对下一交易时段的判断。
这两种机制都意味着,合约市场有可能不只是被动跟随现货,而是成为影响股票价格的一个潜在来源。
不过,成交额达到现货市场两成,只能说明这种影响值得认真研究,不能单独证明影响已经发生。要判断合约市场是否真正参与了股票定价,还需要进一步观察做市商的对冲行为、现货订单流,以及合约端交易压力是否会在传统市场中留下痕迹。
合约仓位变化
交易规模之外,海力士合约的仓位变化也值得关注。
按现有统计,10 月 12 日至 15 日,币安海力士韩股永续合约价格下跌约 23.2%,币本位合约未平仓合约数量增加约 108.3%;USDT 本位合约的名义未平仓量则从约 3.15 亿美元升至约 5.04 亿美元。
海力士 ADR 永续合约也出现类似变化:价格下跌约 19.3%,未平仓量增加约 46.8%,名义未平仓量从约 1.91 亿美元升至约 2.26 亿美元。
这意味着,标的价格大幅下跌期间,合约市场仍然累积了更多未平仓交易。
但未平仓量(OI)增加不代表市场整体看多。每张合约同时存在多头和空头,OI 只能说明尚未平仓的合约规模增加,不能直接判断哪一方的风险敞口更大。账户多头比例上升,也不代表多头持仓金额一定占优。
真正值得研究的是:这些仓位由什么交易需求推动?合约端的风险是否集中到部分做市商或交易参与者手中?他们有没有通过相关股票、ADR 或其他工具进行对冲?
如果合约市场在下跌时累积了大量仓位,而做市商又通过现货交易管理这些风险,那么合约端的活动就可能与传统股票市场发生更直接的联系。反之,如果这些风险始终在衍生品市场内部消化,就不能仅凭仓位增长断言它影响了现货。
如何判断
要研究股票永续合约是否开始影响传统股票市场,几个指标尤其重要。
第一,合约端的风险敞口。 OI、主动买卖流、资金费率和清算记录,可以帮助识别仓位是否快速累积、交易压力来自何处,以及杠杆是否正在放大波动。但这些数据主要描述合约市场内部的行为。
第二,做市商的对冲活动。 如果合约端的风险变化能够对应到海力士现货、ADR 或相关 ETF 的买卖行为,就能更直接地解释合约市场如何影响传统市场。这也是验证风险传导最有价值、但公开数据往往最难完整获取的一环。
第三,传统市场对合约交易的反应。 如果合约端出现集中交易或清算后,传统股票市场随之出现相关的订单流和价格变化,就值得进一步调查两者之间的联系。尤其是传统市场休市期间,合约端形成的价格信号是否会影响下一交易时段的交易决策。
这里需要区分两种情况:合约价格先变化,可能是因为它更早反映了外部信息;也可能是合约市场自身的杠杆、流动性和清算机制先改变了价格。只有结合其他市场的走势、现货订单流和交易参与者的风险管理行为,才能判断合约市场是否真正成为价格变化的驱动因素。
下一步是什么?
海力士案例最值得关注的,不只是币安三天成交了约 50 亿美元,而是这笔交易量相当于美韩两地相关现货成交额合计的约 21.8%。
这让股票永续合约与传统股票市场的关系,不能再被简单理解为“加密交易者在跟着股票炒作”。当一个衍生品市场拥有如此规模的交易活动,它就可能成为风险管理、流动性和价格信号的一部分,进而影响传统市场的运行。
但从交易规模到实际影响,中间仍然隔着一条需要验证的传导链条:合约端的交易是否改变了做市商的风险敞口,风险是否通过对冲进入现货市场,休市期间形成的价格信号是否影响了下一交易时段的定价。
因此,接下来值得关注的不只是海力士合约成交额是否继续增长,还包括 OI、资金费率、清算、跨市场价差,以及传统股票市场是否出现能够与合约端交易相对应的订单流变化。
当单一交易所的股票合约成交额已经达到标的现货市场相当可观的比例,问题就不再只是加密平台能否提供股票敞口,而是这套新交易体系会在多大程度上参与传统股票价格的形成。