美国有望告别低利率时代
作者:杨子荣、徐奇渊 来源:财经五月花
美国长端国债收益率不仅是美国政府的借贷成本,更是全球金融体系的定价锚。美国长端收益率中枢上升,其影响将从美国家庭、企业层层传导,最终波及全球金融市场
近期,美国长端国债收益率快速上升。表面上看,通胀反弹和短端利率上行是直接推力,但如果从中长期来看,更深层的驱动力在于期限溢价的趋势性回归。
国债供给持续扩张、传统需求力量趋弱以及宏观政策不确定性上升,共同推高了期限溢价,而且这些结构性因素短期内难以逆转。由此可判断,美国很可能已无法回到2008年金融危机后的低利率时代。需要说明的是,这并不意味着长端收益率将始终处于绝对高位,未来其仍将随经济周期、通胀走势和美联储货币政策的变化而波动,但其中枢水平已显著抬升,而这将对美国乃至全球经济金融产生深远影响。
期限溢价是主要因素
2026年三季度以来,美国长端国债收益率快速上行。10年期国债收益率一度突破5.3%,30年期国债收益率突破5.6%,双双创下二十余年来新高。市场高度关注长端收益率是否会继续上行以及峰值何在,然而更值得深思的问题是,美国长端国债收益率将在高位维持多久?
根据伯南克三因素分析框架,长端国债收益率可分解为三大组成部分:预期短期实际利率、通胀补偿和期限溢价。如果从中长期视角看,美国长端国债收益率上行并非近期才发生的事情。美国10年期国债收益率自2020年低点反弹后快速攀升,并在2023年后持续高位震荡——即便在美国通胀回落和美联储开启降息周期的背景下,也未显著回落。截至2026年9月,美国10年期国债收益率较2019年底上涨约310个基点(图1)。具体来看,三大因素对其贡献具有显著差异。
第一,预期短期实际利率贡献有限。当市场预期经济潜在增速抬升、劳动力市场偏紧、美联储未来需要维持相对限制性的政策立场时,对短期实际利率的预期就会上移,长端收益率随之被推高。反之,若市场认为经济趋势增速放缓、储蓄过剩或中性利率长期低迷,长端收益率的中枢就会下沉。与2019年底相比,美国预期短期实际利率上涨约60个基点。这在一定程度上反映市场不再预期美联储会回到零利率下限,且因财政扩张、AI(人工智能)投资浪潮等因素,实际均衡利率估计普遍被上修。尤其是2026年9月,美国综合PMI(采购经理指数)跃升至58.4,表明经济增长超预期,且美联储重启加息,直接推动美国长端国债收益率加速上行。
第二,通胀预期贡献最低。当投资者预期未来通胀将系统性高于此前水平时,他们会要求更高的名义收益率来保护购买力,从而推升长端国债收益率。美国10年期盈亏平衡通胀率在2020年3月一度暴跌至约0.5%,反映了疫情初期市场对全球通缩的极度恐惧。此后随着大规模财政刺激和货币宽松推升通胀预期,该指标在2022年一度冲高至约3%,此后大致稳定在2.2%-2.4%的区间内。当前市场似乎已将通胀预期锚定在略高于2%的水平,这与部分去全球化、更剧烈波动的能源成本及结构性扩张财政政策一致。有意思的是,尽管今年美伊战事推高原油价格,但美国通胀预期仍保持相对稳定,这主要源于能源价格尚未传导至更广泛的商品与服务,以及工资上涨幅度有限有关。与2019年底相比,当前通胀预期仅上涨约20个基点。
第三,期限溢价回归是最主要的贡献因素。期限溢价是投资者持有长期债券而非滚动持有短期债券所要求的额外回报。它不直接由经济基本面决定,而更多反映风险感知与债券供需结构。当市场对财政可持续性、通胀波动、政策不确定性或海外需求变化的担忧上升时,投资者会要求更高的期限溢价。ACM 10年期期限溢价在2020年3月触及历史最低点-1.66%后,开始在负值区间震荡回升。在2024年下半年的降息周期中,期限溢价从负值区间穿越零线,回到正值区间。与2019年底相比,当前期限溢价已上涨约170个基点。
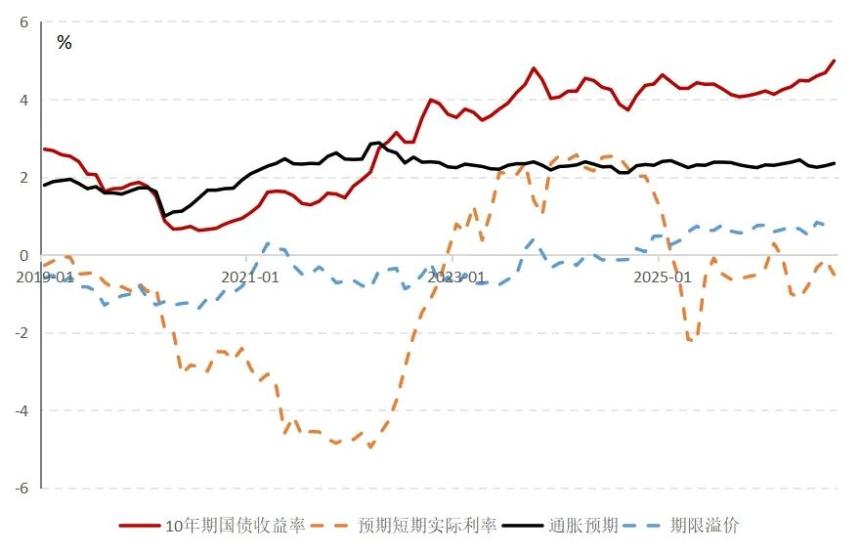
(图1 美国10年期国债收益率的驱动因素)注:预期短期实际利率采用的是3个月美国国债收益率与密歇根大学1年期通胀率预期的差值;通胀预期采用的是10年期盈亏平衡通胀率;期限溢价采用的是ACM10年期国债期限溢价。数据来源:美国财政部、纽约联储。
长端国债收益率中枢抬升
推动期限溢价回归的因素是结构性的,其作用力在未来大概率将持续加强而非削弱。这意味着期限溢价的回归,将系统性地推高美国长端国债收益率中枢。
第一,从供给侧看,美国国债供给持续增加,市场需要吸收更多久期风险。当前,美国联邦政府总债务规模已突破40万亿美元,公众持有的联邦政府债务占GDP(国内生产总值)比重已接近100%。据CBO(国会预算办公室)预测,未来十年美国财政支出存在刚性,在利息负担不断加重的背景下,财政赤字率将平均维持在6%左右的高位,公众持有联邦政府债务占GDP比重将在2035年前后升至约120%。这意味着美国财政融资需求将持续膨胀,市场需要吸收越来越大规模的国债供给,对长端收益率构成系统性上行压力。
需要说明的是,尽管当前美国财政部采取尽量维持中长期国债的发行规模不变,主要依赖增加短期国库券来满足不断上升的融资需求的策略,但这仅能在边际上抑制期限溢价的加速上升,无法真正降低已经处于高位的期限溢价,因为整体债务规模的上升意味着市场需要消化的总久期仍在增加。更值得警惕的是,一旦市场对美国政府债务可持续性的信心发生动摇,将进一步推高期限溢价。例如,2023年8月1日,惠誉将美国主权信用评级从AAA下调一级至AA+;2025年5月16日,穆迪将美国主权信用评级从Aaa下调至Aa1。这两次降级均引发10年期国债期限溢价显著上升。
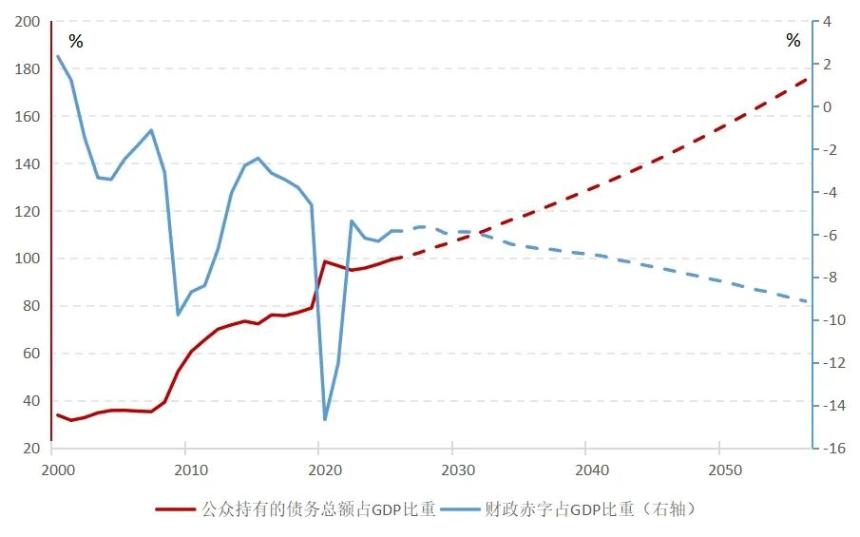
(图2 美国联邦政府债务趋势)数据来源:美国国会预算办公室。
第二,从需求侧看,美国国债的需求结构正在发生深刻变化。长期以来,海外投资者和美联储是美国国债的两大稳定吸收者,但在美债规模不断膨胀的背景下,这种需求结构正变得越来越不稳定。一方面,海外投资者持有美债占比在2013年达到峰值50.2%后开始下降,至2025年已降至33%。2026年以来,外国官方投资者正在显著减持美国国债,而传统上其持有的更多是以中长期附息国债为主,这意味着长端美国国债的边际定价权正在从价格不敏感的外国官方手中,转移到价格敏感的私人投资者手中。
另一方面,尽管在2008年金融危机和2020年新冠疫情冲击期间美联储通过大规模扩表购债,其持有美债占比曾短暂上升,但一旦美联储停止扩表,该占比便迅速回落。若美联储主席沃什主导的美联储在未来推动进一步缩表,美联储持有美债规模将继续下降。因此,无论海外投资者还是美联储,其增持速度均跟不上美债的扩张步伐。供需缺口意味着私人市场必须承担更多国债久期风险,而对价格更敏感的私人投资者将要求更高的风险补偿,推动期限溢价上升。
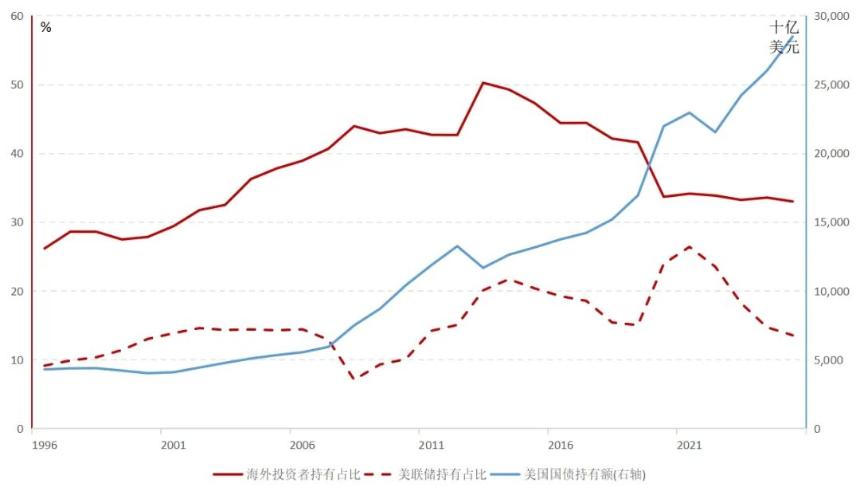
(图3 美国国债持有者结构)数据来源:美国财政部。
第三,不确定性上升提高了长期持债的风险补偿要求。不确定性来自至少三个层面:其一,能源供给冲击、关税变化、全球供应链重组以及扩张性财政政策,都在使美国通胀波动的范围变大,甚至可能改变中长期价格路径,通胀风险的不对称性上升直接推高了持有名义债券的风险溢价。其二,尽管美国政府债务违约的概率仍然很低,但财政不可持续的隐忧确实存在,且美国缺乏约束性的中期财政管理框架,支出和税收政策路径难以预测,这种财政政策不确定性会进一步推高长期国债的风险补偿。其三,长期投资者需要对未来多年的政策利率路径作出判断,而通胀反复、美联储政策反应函数的变化以及前瞻指引沟通方式的调整,都在增加持有长期国债期间的价格波动风险,促使投资者要求更宽的期限溢价。
对全球金融市场影响几何
美国长端国债收益率不仅是美国政府的借贷成本,更是全球金融体系的定价锚。美国长端收益率中枢上升,其影响将从美国家庭、企业层层传导,最终波及全球金融市场。
第一,美国居民部门借贷成本上升,财务可负担性恶化。首先,10年期国债收益率是美国住房抵押贷款利率的核心定价基准。随着10年期国债收益率上涨,截至2026年10月1日的当周,美国30年期抵押贷款固定利率已飙升至7.28%,这将直接抑制美国住房市场活动。其次,美国家庭部门债务情况正在恶化。以90天及以上汽车贷款违约率为例,2026年二季度已上升至5.5%,超过了2008年金融危机和2020年新冠疫情冲击期间的峰值。
第二,美国企业融资成本上升,投资与估值承压。一方面,长端收益率中枢上升,意味着企业债的绝对融资成本随之抬高,可能抑制未来的投资和盈利增长。尤其值得关注的是再融资风险,自2027年开始美国企业债务到期偿还规模将大幅上升,届时企业不得不以远高于疫情期间的成本进行再融资。伦敦证券交易所集团数据显示,2027年至2031年间,美国市场发行的非金融企业债券将有约4.3万亿美元到期;年度偿债规模将从2027年的约5720亿美元增至2030年的1.03万亿美元。另一方面,更高的长期国债收益率将会导致上市企业股票估值承压,长久期成长型公司尤其敏感。历史上,一旦美国长端国债收益率持续上涨,往往会导致股票市场的显著回调,而5%的10年期国债收益率被市场看作是一个重要的心理关口。
第三,美国金融稳定风险累积,薄弱环节面临考验。一方面,长端国债收益率中枢上移,将通过住房、商业地产和高负债企业层层传导。商业地产领域尤为脆弱,写字楼空置率与商业地产的贷款违约率皆显著上升。Cushman & Wakefield(戴德梁行)报告显示,截至2025年底,美国全国写字楼空置率达到20.4%,创历史新高。Trepp(特雷普)的数据显示,写字楼类商业抵押贷款支持证券的拖欠率从2024年初的6.5%攀升至2026年初的11.0%。另一方面,银行和保险机构等持有大量长期债券的金融中介,在收益率快速上升时面临投资组合的未实现损失风险,2023年硅谷银行事件即是前车之鉴。2026年一季度,美国联邦存款保险公司投保机构的未实现收益(损失)再度反弹至-3251亿美元。
第四,全球溢出效应显现,新兴市场首当其冲。美国长端国债收益率上升会吸引资本流向美元资产,推动美元走强并收紧海外金融条件,使评级较低的企业、高负债政府和新兴市场借款人更难进行再融资。研究显示,美国长端国债收益率上升,将会导致新兴市场货币贬值和股票价格下跌。近期,美元指数已升至102,新兴市场货币与股市普遍承压,尤其是那些经常账户赤字高企、外汇储备薄弱且外债负担沉重、能源高度依赖进口的经济体承压最为严重。
(作者杨子荣为中国社会科学院世界经济与政治研究所全球宏观经济研究室副主任、徐奇渊为中国社会科学院美国研究所副所长)