通胀再起与AI风险重估:BTC测试8万美元支撑
撰文 0xWeilan @ eMerge IS
本周美国9月CPI、PPI均超预期,国际能源供应冲击与持续高利率重新成为金融市场的定价主线。与此同时,AI产业链的收入增长、资本开支及信用风险受到审视,前期强势的Risk-on交易转向Risk-off。资金在资产和行业之间重新配置:美债与道琼斯指数上涨,纳斯达克、黄金和BTC下跌。
宏观金融
中东冲突继续扰乱霍尔木兹海峡周边的能源运输预期,布伦特原油10月16日收于109.86美元/桶,周涨约4.9%。若供应风险持续,能源价格高企将通过燃料、运输和原材料成本增加美国通胀回落的难度。
9月CPI同比上涨3.7%,高于8月的3.4%,环比上涨0.6%;核心CPI同比上涨2.6%,环比上涨0.3%。PPI同比上涨6.3%,环比上涨1.3%,创2022年3月以来最大单月涨幅。最终需求商品价格环比上涨2.6%,服务价格上涨0.8%,运输及仓储服务上涨3.4%。能源是主要驱动,但剔除食品、能源及贸易服务的PPI环比仍上涨0.5%,说明非能源环节也存在一定成本压力。
美国经济尚未明显失速,但增长质量受到侵蚀。9月零售销售环比增长0.8%,剔除汽油等因素后的核心消费偏弱;新增非农就业仅2.9万人,失业率4.2%,本周首次申领失业金19.9万人,呈现低招聘、低裁员状态。在通胀回升而就业尚未急剧恶化的背景下,美联储缺少迅速转向宽松的条件。市场更倾向于10月暂停加息,但仍需考虑年内再次加息及限制性利率维持更久的风险。
美股分化反映了这种约束。本周纳斯达克综合指数跌4.48%,标普500跌1.95%,道琼斯工业指数则涨0.67%;费城半导体指数跌11.41%,英伟达跌6.61%,AMD与美光科技分别跌13.05%和14.59%。调整集中于前期高估值、高资本开支的AI产业链,市场开始更加重视收入增速与投资回报之间的匹配关系。
10月14日相关报道显示,筹备IPO的Anthropic披露第三季度收入约168亿美元、环比增长45%,仍维持高速增长,但较此前季度增速明显放缓,部分投资者因而下调估值预期。与此同时,CoreWeave高度依赖债务融资建设AI基础设施,报道所涉债务负担约500亿美元,部分债券收益率升至15%—16%,信用违约互换利差一度达到约1,200个基点,股价单周跌约25%。前者提示终端AI服务收入增长与高估值的匹配风险,后者暴露融资结构与资本开支的可持续性问题。这些事件推动市场重新检验AI产业链,但不足以确认整个AI资本开支周期已经逆转。
本周更具信息量的是信用利差与无风险利率的背离:美国10年期国债收益率由约5.24%回落至5.09%,美元指数从102.21降至101.84,而部分高杠杆AI企业的融资收益率却大幅上升。无风险利率下降不等于企业融资环境改善,当信用利差扩大超过国债收益率下降幅度时,实际融资成本仍可能上升。市场因此从单纯交易通胀与政策利率,转向重新评估企业现金流、偿债能力与资本回报率。
资金从科技成长股向美债及部分现金流稳健、估值较低的传统与防御性行业轮动,使道指相对走强。黄金周跌约0.7%,BTC周跌约1.85%,两者因此前价格已经调整,因此本周跌幅并不显著。
加密市场
本周BTC从约82,912美元回落至81,378美元,跌1.85%,周内最低触及79,700美元附近;跌幅较前一周2.16%有所收窄。按eMerge IS口径,现货日均成交量环比减少约1.6%。价格下移、成交收缩,与新增购买需求不足相符,但不支持将本周简单定义为持续放量抛售。期末价格低于30日均线约83,543美元,仍高于90日均线约75,134美元,短期结构偏弱而中期结构尚未全面破坏。
资金面仍缺乏持续改善。Farside Investors数据显示,美国现货BTC ETF本周净流出约2.28亿美元,较前一周6.79亿美元的净流出规模缩减约66%。但eMerge IS数据显示,稳定币供应本周仍减少约11.44亿美元,与前一周基本相当。
链上筹码仍在再分配。据eMerge IS数据,本周长期持有者(LTH)供应继续减少,短期持有者(STH)供应增加,交易所BTC余额连续第二周增长,尽管LTH供应减少及交易所累库的速度均有所放缓。长期筹码向更活跃群体转移、交易所潜在可交易库存增加,均与较弱的现货承接环境相符。
已实现盈亏结构表明市场主要仍在消化存量利润,而非广泛亏损出清。Realized Profit/Loss Ratio的14日移动平均值仍高于1,但已从近期高位回落,意味着已实现盈利总额仍超过已实现亏损总额,而盈利优势正在减弱。
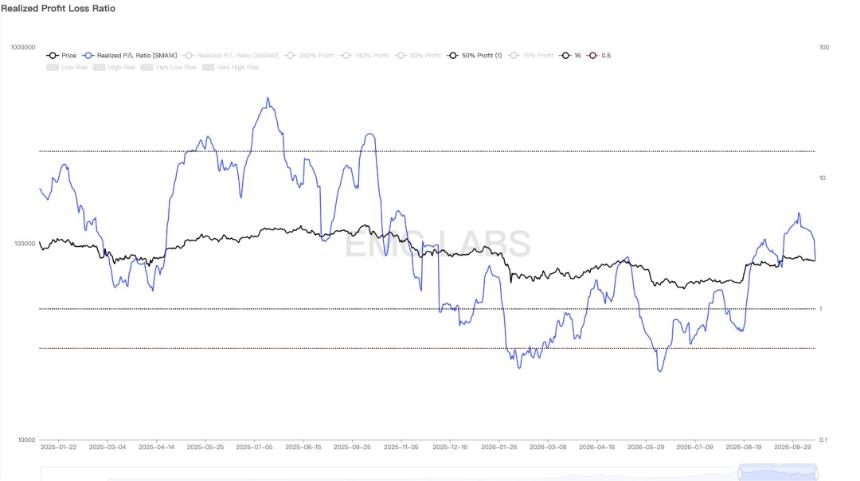
Realized Profit/Loss Ratio仍高于1,但盈利实现相对优势逐步收窄
eMerge IS 数据显示,全市场MVRV约1.51,LTH和STH的MVRV分别约1.65与1.09,持币1天至1个月的超短期群体MVRV已接近1,反映此前积累的浮盈明显收缩。更广泛的短手MVRV曾超过1.2,随后随价格回落。
长期持有者SOPR仍约1.56,而短手SOPR接近1,说明近期发生移动的长期筹码平均携带较高利润,短期筹码则基本处于盈亏平衡。结合LTH供应下降,盈利筹码再分配仍在发生;但SOPR衡量已移动筹码的盈亏比例,并不直接衡量卖盘规模。
衍生品方面,本周全市场美元名义未平仓合约大体趋稳,Binance BTC/USDT永续合约未平仓数量较前周末回升约1.89%,平均资金费率亦上升。多头融资意愿边际恢复但未推动价格反弹,说明衍生品改善仍不足以对冲现货供需压力。
市场含义与后市展望
本周BTC价格应定义为宏观Risk-off背景下、修复期中的弱势再分配,伴随阶段性盈利派发。相较纳斯达克和半导体板块,本周BTC跌幅较小,显示抛售没有明显加速,但相对抗跌不等于独立走强。市场仍在消化长期盈利筹码,而ETF虽有改善,稳定币供应和交易所库存却未显示持续的新增承接力量。卖方压力减轻是调整趋缓的信号,不是趋势反转的充分条件。
未来1—2周,基准情景仍是弱势震荡与筹码消化。80,000美元附近为本轮低点形成的支撑观察区,83,500美元附近是30日均线对应的短期阻力。若宏观风险偏好企稳,ETF持续转为净流入、稳定币供应恢复扩张且交易所库存止增,BTC才具备更有依据的修复条件;若通胀和AI信用风险继续压制风险偏好、现货买盘仍然疲弱,跌破近期低点后需关注75,000美元附近的短期持有者成本区域。