Perp DEX每月产生1.25亿美元手续费:真正被奖励的是谁
过去 30 天,根据 PerpsAtlas 的统计,38 家 Perp DEX 产生了约 1.25 亿美元用户手续费。Hyperliquid 一家就贡献了 8455 万美元,前五大平台合计占据 85.6%。链上衍生品已经形成了可观的收入规模,但一个更值得讨论的问题是:交易员贡献了真实订单流和手续费,为什么平台的价值分配却往往围绕代币展开?
这并不是一个抽象的问题。根据官方机制,Aster 将 99% 的每日平台手续费用于回购 ASTER,Hyperliquid 则通过 Assistance Fund 将部分手续费转化为 HYPE 并销毁。交易收入正在成为平台币经济的重要支撑,但持币者未必就是实际支付手续费的交易员。
在 Foresight Ventures 此前发布的《Perp DEX 的激励机制,需要第二种答案》中,我们提到约 86% 的 HYPE 持币地址从未参与永续合约交易。尽管地址不完全等同于独立用户,持币者也可能通过其他方式贡献价值,但这组数据揭示了一个值得重视的现象:交易市场的收入创造者,与平台币价值的承接者,并不天然是同一群人。
当行业还在讨论哪个 Perp DEX 拥有更强的 Tokenomics,我们认为另一个问题已经值得被摆上桌面:一个交易平台,究竟应该优先服务持币者,还是每天真正下单的人?
一、手续费苦撑币价,权益还需额外付费
代币经济曾经解决了 Perp DEX 最困难的冷启动问题。但当平台开始产生真实收入,一种激励错配也逐渐显现:交易员承担交易成本、贡献手续费,平台却将收入用于回购代币,优先奖励持币者,而不一定是实际创造收入的人。
以 Aster 为例,根据其 2026 年更新的 Tokenomics,99% 的每日平台手续费用于回购 ASTER,回购代币分配给 veASTER 质押者,并从储备中销毁等量代币。交易员支付的手续费,最终成为持币者获得收益的重要来源。
而这种利益绑定并未止步于收入分配。Aster 于 2025 年 11 月进一步为 VIP Program 增加了 ASTER 持仓门槛,将原本基于交易量的费率分级,与平台币持仓要求捆绑。
其背后的经济逻辑不难理解:持币门槛能够创造额外买盘、强化代币需求。但对专业交易员而言,真正需要的是确定性的交易成本,而不是为了降低手续费,再去承担一项不确定的币价风险。
更深层的问题发生在 TGE 之后。早期参与者可能通过空投以极低成本获得大量代币,并持续享受持币权益;后来加入的交易员,即使贡献同等甚至更高的交易量,也可能需要从二级市场购买代币,才能获得相同等级的权益。同样是为平台贡献交易量,早期持币者与后来的真实交易员之间,却可能形成难以跨越的权益鸿沟。
这套体系并非没有价值,只是它回答的核心问题逐渐变成了如何增强代币需求,而不是如何改善交易员的实际收益。
交易员已经通过手续费为平台创造收入,为什么还要再为平台币提供买盘,才能换取更低的交易成本?
Tokenomics 可以让平台币获得价值支撑,却不能替代 Trader Economics。
二、真金白银换积分,TGE 却未必会来
Perp DEX 的积分竞争仍在继续。Arcus Season 1 每周固定分配25 万 Points,Variational Omni 每周分配15 万 Points。积分依然是平台吸引早期用户的高效工具,但对交易员而言,这可能是一笔风险与回报极不对等的交易。
平台今天拿到交易量和手续费,用户今天承担滑点、Funding 和资金占用,最终奖励却要等到未来才能定价。交易成本是真实且确定的,但 TGE 时间、Token 估值和积分兑换比例,往往都不掌握在用户手中。
根据 Decentralised News 的 Points Farming ROI 模型,在其假设条件下,一名两个月累计 200 万美元交易量的 Delta-neutral Farmer,综合成本约为670 美元,需要对应项目最终达到约5.55 亿美元 FDV才能实现盈亏平衡。
这只是模型推演,却揭示了一个现实:用户已经付出了确定的成本,能否回本却取决于自己无法决定的Token估值。而这一计算甚至建立在项目最终能够发币的前提之上。
StandX 则提供了一个更加直接的案例。平台自 2025 年 12 月启动主网积分活动,通过交易、挂单和持有 DUSD 等行为分配 Points。2026 年 5 月还将多类积分的发放速率下调了 50%。而就在2026 年 10 月 15 日,StandX 正式宣布取消 TGE,并逐步关闭永续合约业务。尽管平台曾拥有超过2 亿美元的峰值 TVL,最终仍未选择发行平台币。
这正是 Points Farming 最残酷的不对称:平台可以提前兑现交易量和手续费收入,用户却可能付出全部成本,最后连原本期待的 TGE 都等不到。
与此同时,固定积分配额让竞争进一步转向资金规模和策略效率。平台不断调整积分权重,Farmer 不断研究如何以更低成本获得更多积分,原本用于奖励交易的机制,逐渐变成另一场围绕 Score 的竞争。
当交易员花越来越多时间研究如何拿分,激励本身就开始成为一场新的交易竞争。
Points 能够迅速放大平台交易量,却无法证明用户真正认可产品。积分可以购买短期交易量,却买不来长期的交易需求。当奖励预期消失,真正能够留下交易员的,仍然是流动性、执行质量、资金效率和交易体验。
三、Trader-first:让交易员重新成为产品设计的中心
当手续费收入优先服务于代币经济,交易激励又越来越依赖未来收益预期,一个更根本的问题是:Perp DEX 究竟应该围绕代币设计,还是围绕交易员的真实需求设计?
Foresight Ventures 投资孵化PopDEX时,我们看重 PopDEX,并不是因为它拥有更激进的积分计划,而是团队从一开始就选择了一条不同的路径:先解决真实交易中的成本、流动性、执行和资金效率问题,再考虑如何通过激励扩大增长。
截至 Open Beta 前夕,PopDEX TVL 已接近7000 万美元。根据平台披露的 Closed Beta 数据,累计交易量达到40 亿美元,交易市场从最初的 12 个扩展至66 个。这意味着 PopDEX 进入公开市场时,已经具备了一定的流动性、交易量和资产覆盖基础,而非完全依靠奖励预期从零冷启动。
在技术层面,PopDEX 基于高性能交易链Morph Tachyon构建链上 CLOB。与部分采用链下撮合、链上结算的 Perp DEX 不同,PopDEX 选择从更高程度的去中心化架构出发,试图同时满足专业交易对性能和透明度的要求。
根据 Morph 公布的技术规格,Tachyon 的设计目标包括约100ms 出块时间、最高 200,000 TPS和 Instant Finality。在这一基础上,PopDEX 提供 sub-second execution、Gasless 交易、统一账户及 Crypto、Equities、Commodities 等多资产市场,并在 Open Beta 阶段进一步开放移动端。
但对真正的交易员来说,技术架构只是手段,成交结果才是答案。一笔大额订单究竟要付出多少滑点?剧烈行情下能否及时成交或平仓?资金能否高效用于不同仓位和交易策略?这些直接影响 PnL 的问题,远比平台宣称多少 TPS 更重要。
这也是 PopDEX 所强调的 Trader-first:技术投入最终必须转化为更有竞争力的综合交易成本、更稳定的执行,以及更高效的资金使用体验。链上交易已经逐渐走过“能不能用”的阶段,下一阶段真正的竞争,是谁能把这些能力落实到每一笔订单中。
当然,TVL 和技术参数并不自动代表最优成交体验,PopDEX 仍需要通过 Open Beta 接受更大规模真实交易的检验。但它选择的增长逻辑已经足够明确:不靠未来空投让交易员容忍今天的交易成本,而是让产品本身成为用户持续交易的理由。当产品能够凭借自身竞争力吸引用户,激励才不必再承担掩盖产品短板的任务,而可以真正用于奖励交易贡献。
四、从未来预期到真实奖池:PopDEX 的 MegaPop 选择
Trader-first 不仅决定了 PopDEX 如何设计产品,也决定了它如何分配交易创造的价值。
PopDEX 在 Open Beta 阶段推出的MegaPop,与传统 Points 不同,MegaPop 没有试图通过一套越来越复杂的 Score,让用户继续研究什么行为拥有更高积分权重。它将部分可分配交易手续费价值直接引入每周滚动奖励池,让符合条件的真实交易获得参与大奖的机会。
传统 Points 的路径通常是:
Trade → Earn Points → Accumulate → Wait → Future Distribution
MegaPop 则采用:
Trade → Earn Pop Tickets → Weekly Pop Draw → Reward
这也正是 “Trade. Pop. Repeat.” 的由来:交易获得 Pop Tickets,每周都有机会赢得大奖,而下一轮奖励又随着新的交易周期继续开启。不必等待遥远的 TGE,每一次真实交易,都多了一份值得期待的可能。
其经济基础来自 PopDEX 的100% Value Return体系。根据当前机制设计,交易手续费形成的可分配价值全部纳入价值回流框架,其中最高 60%用于 Referral、Affiliate 和生态增长激励,40% 作为每周大奖池的基础来源。这并非每笔原始手续费全额返现,而是围绕实际交易贡献重新设计价值分配。
两套机制最大的区别,不只是奖励何时兑现,而是用户究竟在争夺什么。
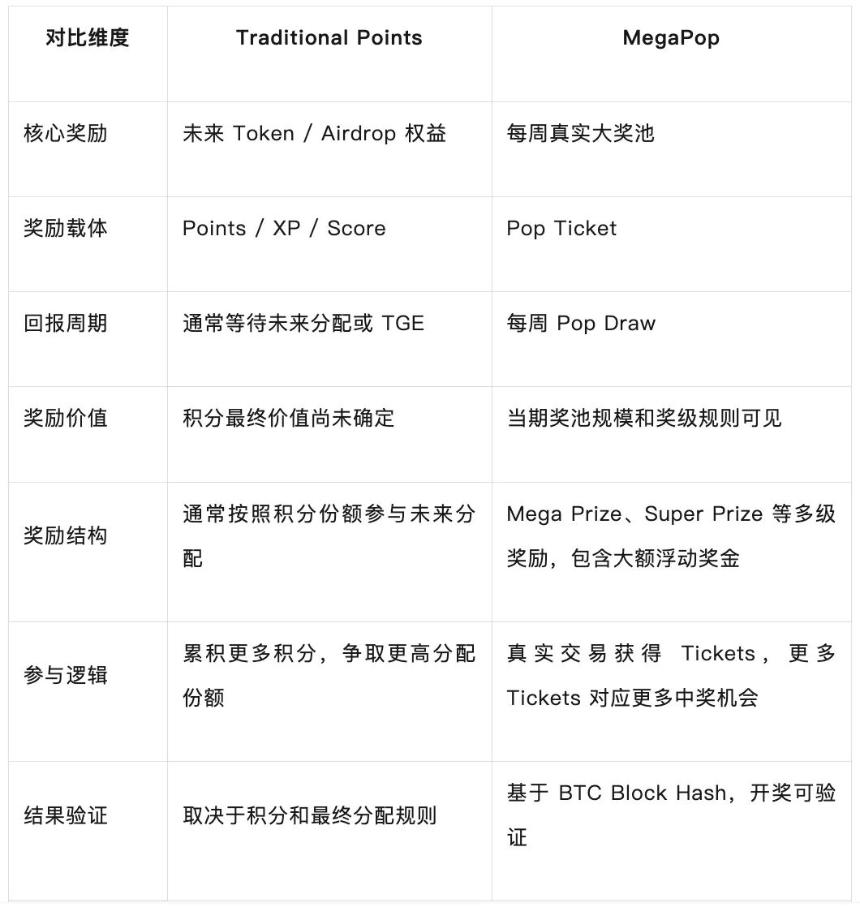
MegaPop 值得关注的,不只是奖励周期缩短,更在于它改变了交易贡献与最终回报之间的关系。
传统 Points 的奖励通常与积分规模挂钩,大资金和高交易量用户更容易形成份额优势。MegaPop 则通过每周 Pop Draw 引入非线性回报:交易规模决定获得多少 Tickets,却不直接决定最终奖项。即使不是高频、大额交易者,也有机会获得高等级奖励。当然,更多 Tickets 意味着更多中奖机会,而非收益保证。
Points 的竞争是谁能拿到更多分,MegaPop 的悬念则是下一期大奖会落到谁手里。
随着 Open Beta 开启,PopDEX 将向更广泛的交易员开放链上订单簿、多资产市场和移动端体验。MegaPop 则在此基础上,将真实交易与持续滚动的奖励池联系起来。从商业模式看,这构成了一个值得验证的增长循环:更好的交易体验吸引真实订单流,交易手续费为奖池提供经济基础,滚动增长的大奖又进一步增强交易员的参与动力。与依靠未来 Token 估值支撑的积分预期不同,这套机制的持续性将更多取决于平台自身能否创造真实交易收入。
最终,MegaPop 能否带来持续的用户留存和交易增长,仍需要市场验证。但它所代表的选择已经足够明确:好的交易产品负责留住交易员,真实交易创造的价值则应该让交易员有机会分享。
大多数 DEX 为代币而建,PopDEX 为交易员而建。