让最安全的资产先承担亏损?一种反直觉的链上分销新思路
作者:Blockworks Advisory;编译:AididiaoJP,Foresight News
大多数结构化产品里,最安全的资产排在偿付顺序的最前面。优先级持有人拿较低的收益,换取本金保护;风险最高的那部分资金先扛损失。这篇文章要说的恰恰相反:把代币化国债放到次级资产层,垫在收益更高的信贷资产下面。听起来像是搞反了,但这可能是受监管发行方在链上打开渠道最有希望的一条路。
原因得从获客方式的变化说起。早期 DeFi 协议是用自己的代币买流动性——用高于市场的 APR 和积分把借贷市场和 DEX 池子做起来,等有机利率能撑住市场了,再慢慢减少奖励。
新一代链上发行方复制不了这套打法。代币化国债基金也好,私募信贷工具也好,都没有治理代币可以发;受监管的发行方也不能靠补贴吸引持有人。它们只能靠产品结构来打开渠道——把资产设计成别的协议愿意拿去借贷、交易和重新打包的样子。
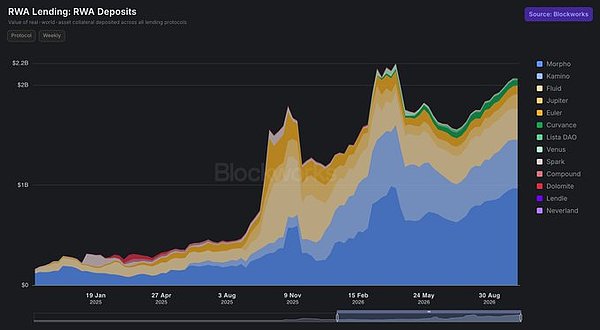
OnRe 的 ONyc、Figure 的 PRIME 这类资产,超过 30% 的市值都跟借贷市场的杠杆有关。
相比之下,专门用来在持有人之间分配风险的分层结构,规模小得可怜:分层头寸占借贷存款的比例不到 1%。循环借贷和分层在风险分配上几乎是一回事,规模却差这么多,说明问题出在设计上。
循环借贷:已经跑通的那一种
循环借贷就是递归借钱。你把生息资产存进去当抵押品,借出稳定币,再买更多该资产,如此反复。每一轮循环都增加对该资产的需求,这也是借贷集成能占到 RWA 供应量这么大比例的原因。
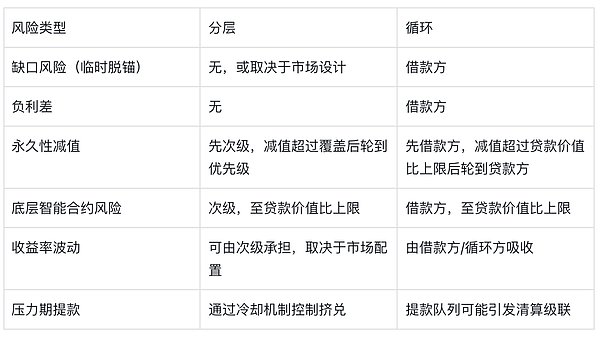
一次循环把风险分给两方。贷款方出稳定币,只有在抵押品跌破清算线、清算人又没及时平仓的情况下才会亏。借款方承担这条线以上的所有风险:抵押品价格波动,以及稳定币借款利率涨过资产收益率的风险。
清算没那么快。清算的前提是有人能迅速把抵押品卖掉。代币化国债或私募信贷基金的赎回要几天才结算,有时还有通知期和额度上限。清算人拿到 RWA 抵押品,不一定能按面值卖掉,所以压力时期链上价格可能低于净资产值。循环按这个折价平仓,按净资产值算看起来够厚的安全边际,实际就变薄了。借贷市场的应对方式,是给 RWA 更低的贷款价值比,这又限制了资产能承载的杠杆,也限制了循环能带来的渠道规模。
借款利率会动。只要资产收益率高于稳定币借款成本,循环就有得赚。市场要在其他方向加杠杆时,稳定币借款利率会飙升;大量循环同时平仓时,飙得最快。一个收益率 4% 的资产,在借款利率 3% 时还有得赚;一旦利用率把利率推到 8%,利差就翻负了。
收益拆分:让循环更可预测
Pendle 这类平台解决的是交易的利率端。它们把生息资产拆成两个代币:本金代币锁定固定收益到到期日,收益代币承载浮动利率。本金代币更适合做循环抵押品,因为它的价值会在已知日期收敛到面值——这也是 Pendle 的使用跟借贷市场绑得这么紧的原因。
拿本金代币做循环的借款方,清楚知道资产这一头能赚多少。借款那一头还是浮动的,除非借款方也把它固定住;而每到一个到期日,就得重新滚一遍。
分层:角色一样,规模只有零头
分层把单一资产的风险和收益拆成两个代币。优先级代币拿较低收益,在一定阈值内(也就是覆盖额)不承担损失。次级代币拿较高收益,先扛损失。
循环的风险分配方式差不多。贷款方相当于优先级,拿的是适中收益,只有在清算失败时才亏。借款方相当于次级,享受杠杆放大的收益,也承担清算前的第一损失。
循环比分层做得大,有两个原因:
一是成熟度。循环背后有多年积累的基础设施、清算人网络和风险参数。
二是相关性。循环里,贷款方持有的资产跟保护它的资产不是同一个,而且更安全——你是用 USDC 借给 RWA。同一资产的分层里,优先级和次级拿的是同一个资产池的份额。底层一旦亏到突破覆盖额,优先级就和次级一起亏。当初让出的那部分收益,换来的保护根本不值。次级作为抵押品也有自己的问题:它对应的本来就是流动性差的资产,而它本身又是其中波动最大、最难变现的那一层,借贷市场没什么理由接受它。同一资产结构下,优先级和次级都难推广。
非相关分层的理由
跨资产分层从另一类风险池里找劣后资金,绕开了相关性问题。
拿一个收益更高的信贷资产(比如 Maple 的私募信贷产品)做优先级,代币化国债做次级。国债持有人为信贷资产提供第一损失覆盖,优先级用多出来的收益支付这笔费用。
一个简单例子就能说清经济账。一个资金池里有 8000 万美元信贷产品,收益率 10%;另有 2000 万美元国债,收益率 4%。优先级持有人只拿 8%,不拿 10%,等于每年把 160 万美元让给次级。次级自己赚 80 万美元国债收益,加上这 160 万,2000 万美元拿到 12% 的回报。作为交换,次级吸收信贷部分前 2000 万美元的损失,给优先级提供 25% 的覆盖。
这个结构里的国债持有人,是在卖出优先级资产的信用保护,而且这笔保护是用国债全额做抵押的。传统市场管这叫融资信用违约互换,或者信用挂钩票据。放到链上,对两边打开渠道都有帮助。
优先级变成更好的抵押品。有 25% 第一损失保护的信贷代币,能拿到比原始资产更高的贷款价值比,也就能承载更多杠杆,进入更多借贷市场。
次级变成收益放大的国债产品。只要不出信用事件,它的价值就依托在国债上,价格稳、赎回快。这个特征比同一资产结构下的次级更适合借贷市场。
两个发行方都受益。信贷发行方拿到一个更好借的资产版本,国债发行方拿到一个基于自己基金、收益更高的产品。两边都不需要发代币激励。
要成立,得满足三个条件
上面说的这些结构,都建立在一个假设上:头寸出问题时,得有人能足够快地退出,让被保护的一方不受损失。对跨资产分层来说,这个假设要成立,得满足三个条件。
次级在压力情景下保持流动性。关键看国债能不能在信贷资产开始记损失的那一周,就按面值赎回或卖出。国债是最有可能通过这一关的资产——信贷危机里,投资者通常是买国债,不是卖国债。
覆盖额定价要实在。次级的溢价必须反映优先级资产的预期损失和损失严重程度。实际损失超过覆盖额,优先级就重新暴露;溢价太薄,没人接次级。
损失要及时上链。偿付顺序能不能走通,取决于优先级资产的损失能不能及时记账。如果信贷产品按月报净资产值,或者确认违约有滞后,次级可能在覆盖额已经用光之后,链上看起来还挺正常,持有次级代币的借贷市场就会给出错误的价格。
结论
靠激励换渠道,本质是花钱请人进场。靠结构换渠道,是让资产更容易被别的协议持有。循环借贷是已经跑通的那一种:有效,规模大,它本身就代表了今天 RWA「集成」的标准。收益拆分让这些循环更可预测。
分层和循环承担的风险角色其实一样,但同一资产的设计让它一直做不大。没有代币的受监管发行方,需要的是一种结构:让资产能在尽可能多的地方当抵押品,同时把贷款方的风险压到最低。把国债放到劣后位置,对信贷发行方和国债发行方都回答了这个问题——前提是次级保持流动性,覆盖额定价实在,损失及时到链上。